Копилочка
ZH
在浏览器中打开

iPhone 应用与网页版

任意货币的记账

用泰铢、欧元或美元付款,照原样记下。Kopilochka 换算成你的货币,并回答三个银行答不了的问题:我的钱还能撑多久、我总共有多少、今天还能花多少。

用泰铢、欧元或美元付款:照原样记下。免费、无广告、不连银行。

即将登陆App Store在浏览器中打开

免费。无需账号,无广告,不连银行。

登陆 App Store: 10 月 31 日
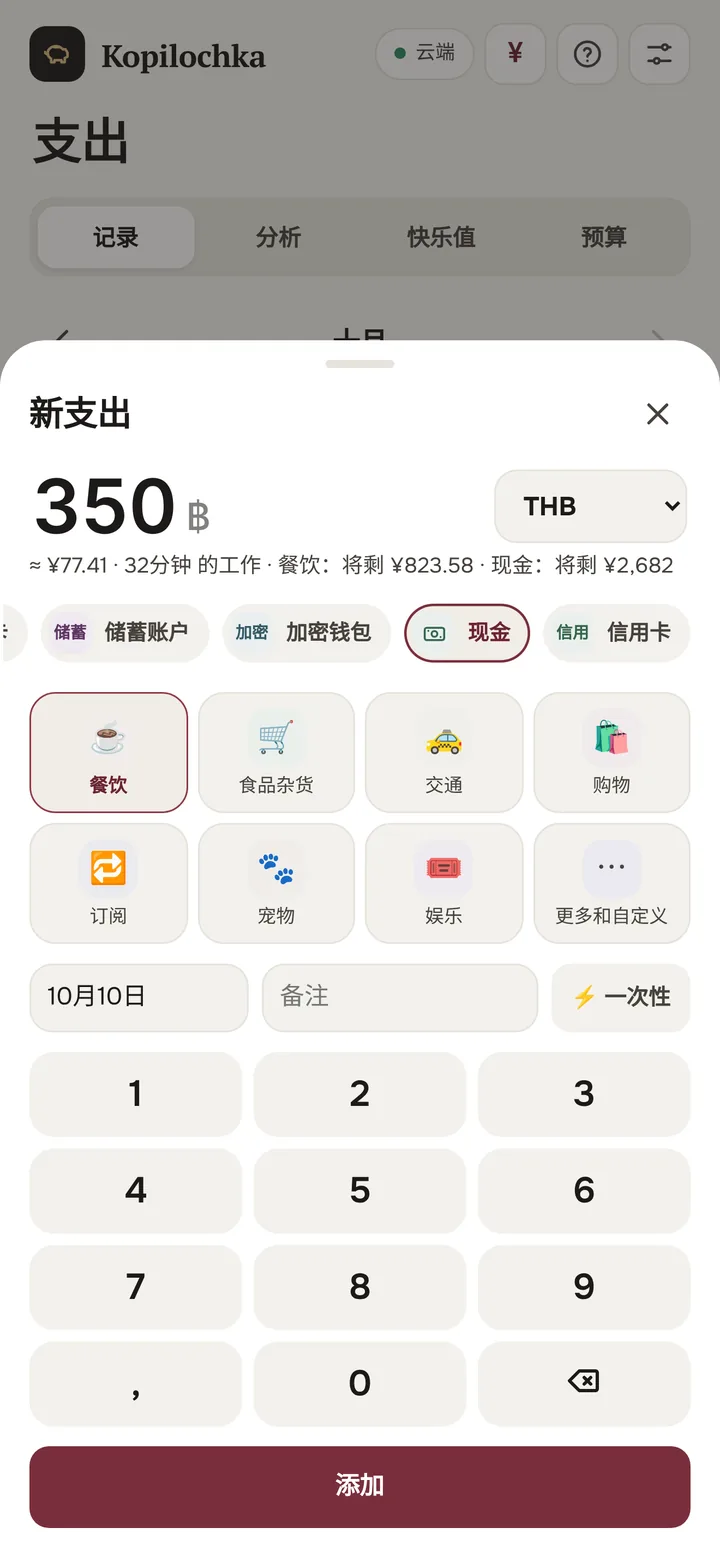
新支出 350 泰铢,自动换算成美元
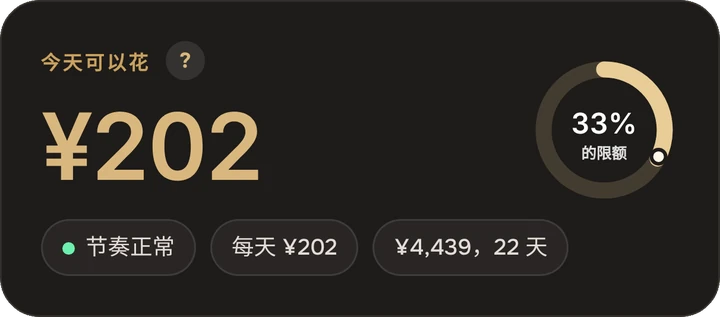
今天可以花
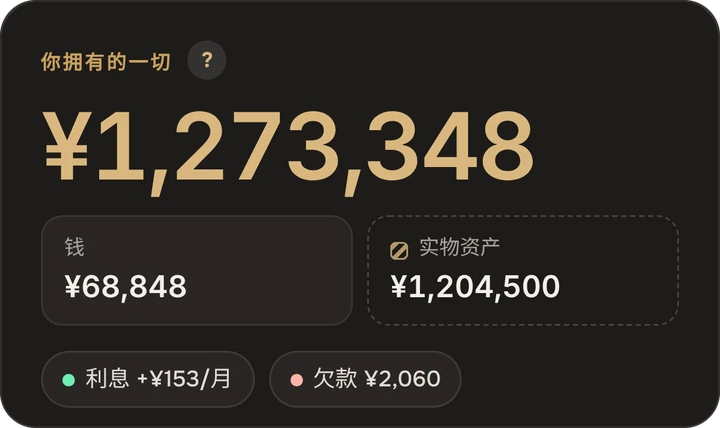
我总共有多少钱

距离上架 App Store

Apple 已经审核通过 Kopilochka。10 月 31 日登陆 App Store:设个提醒,别错过。

00000000
天
00000000
小时
00000000
分钟
00000000
秒

今天上线

Kopilochka 将在今天登陆 App Store。链接会出现在这里和 Telegram 频道。

银行答不了的三个问题

钱还能撑多久

应急储备金按你的真实开销计算。一眼看到如果收入中断,你还能撑几个月、几年。
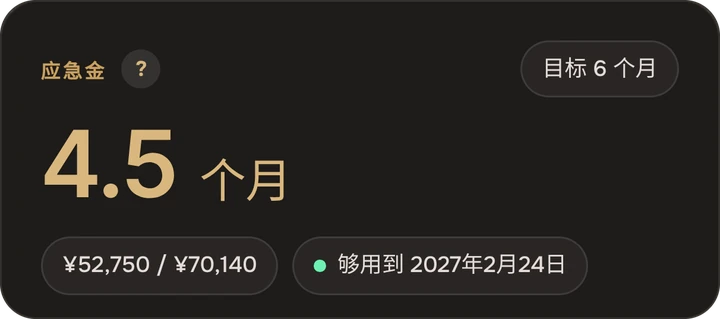
钱还能撑多久

我总共有多少钱

账户、多种货币的现金、加密货币、存款、欠款,甚至车和房子:按最新汇率合成一个数字。

我总共有多少钱

今天还能花多少

设一个弹性开销预算,Kopilochka 按天分配,每笔消费后自动重算。

今天还能花多少

用泰铢付款,用你的货币查看

支出照实记录,用你付款时的货币。Kopilochka 按最新汇率换算,并用你的货币显示总额。支持 60 多种货币和加密货币。

汇率仅为示例。应用每次打开时都会更新汇率。

曼谷的咖啡馆

฿350

≈¥77.63

里面有什么

钱够用几年

房租、吃饭、账单:应急储备金就按这些计算。一眼看到收入中断后钱够用几个月、几年,卖掉车又会怎样。
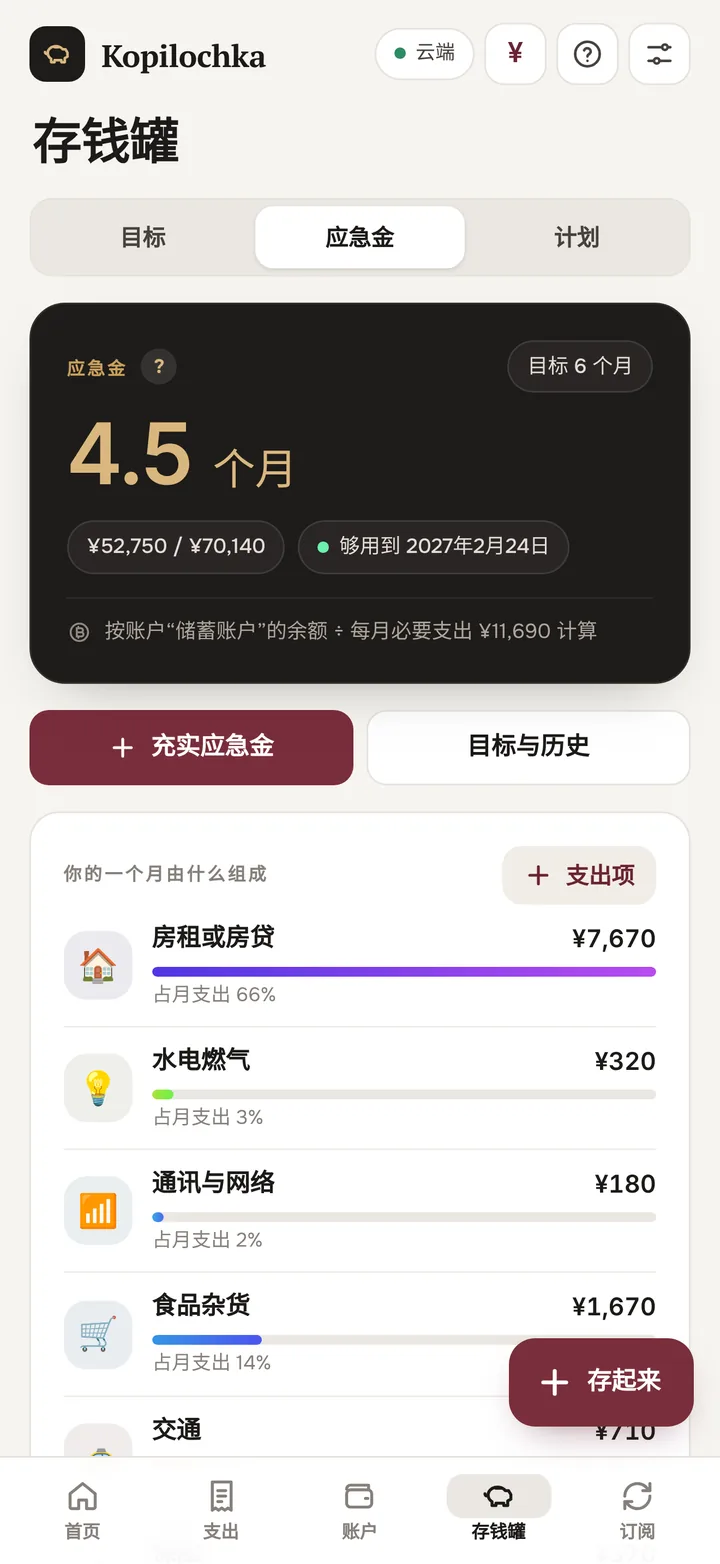
储备金页面:钱够用几年

你拥有的一切,合成一个数字

美元卡、泰铢现金、欧元存款、交易所里的比特币、房子和车。Kopilochka 按最新汇率合成一份净资产,并展示它的构成。
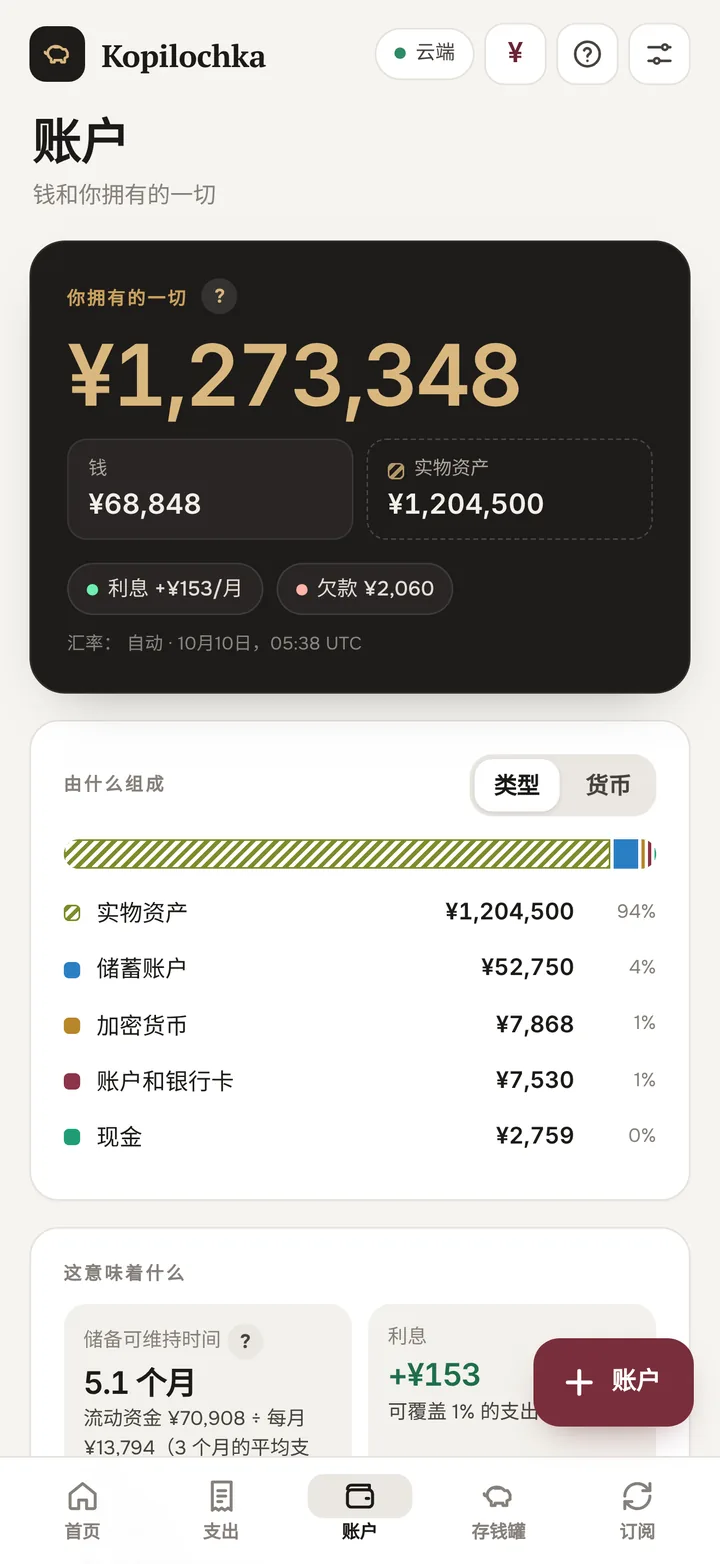
钱包页面:净资产及其构成

每日限额

屏幕上最重要的数字:今天还能花多少。花多了,明天的限额就变少。你当下就能看到,而不是等到月底。
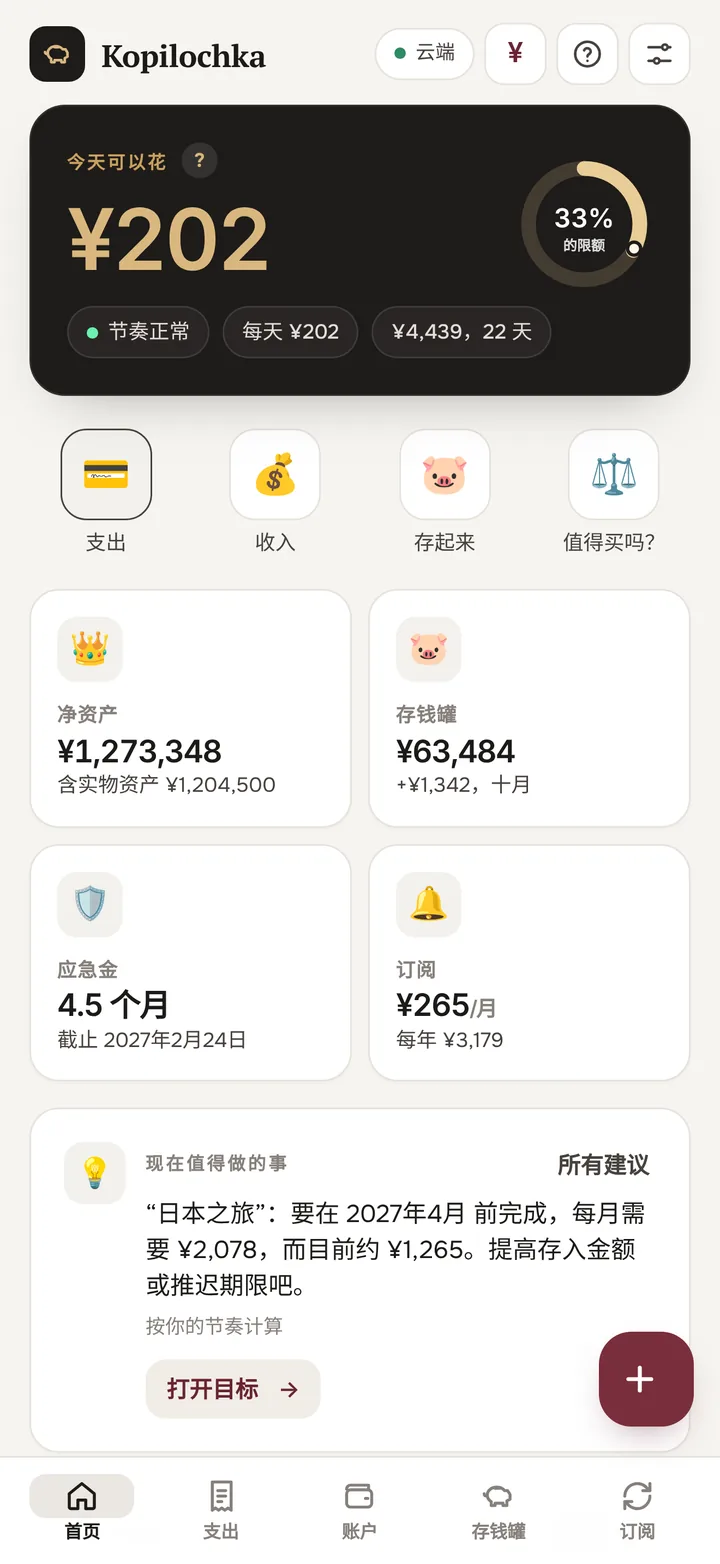
主页:今天还能花多少

存钱罐与目标

月度计划、发薪日入账、连续不断的打卡月份。目标可以用任何货币或加密货币。若你总忍不住动存款,还有「到期前不许动」的锁。
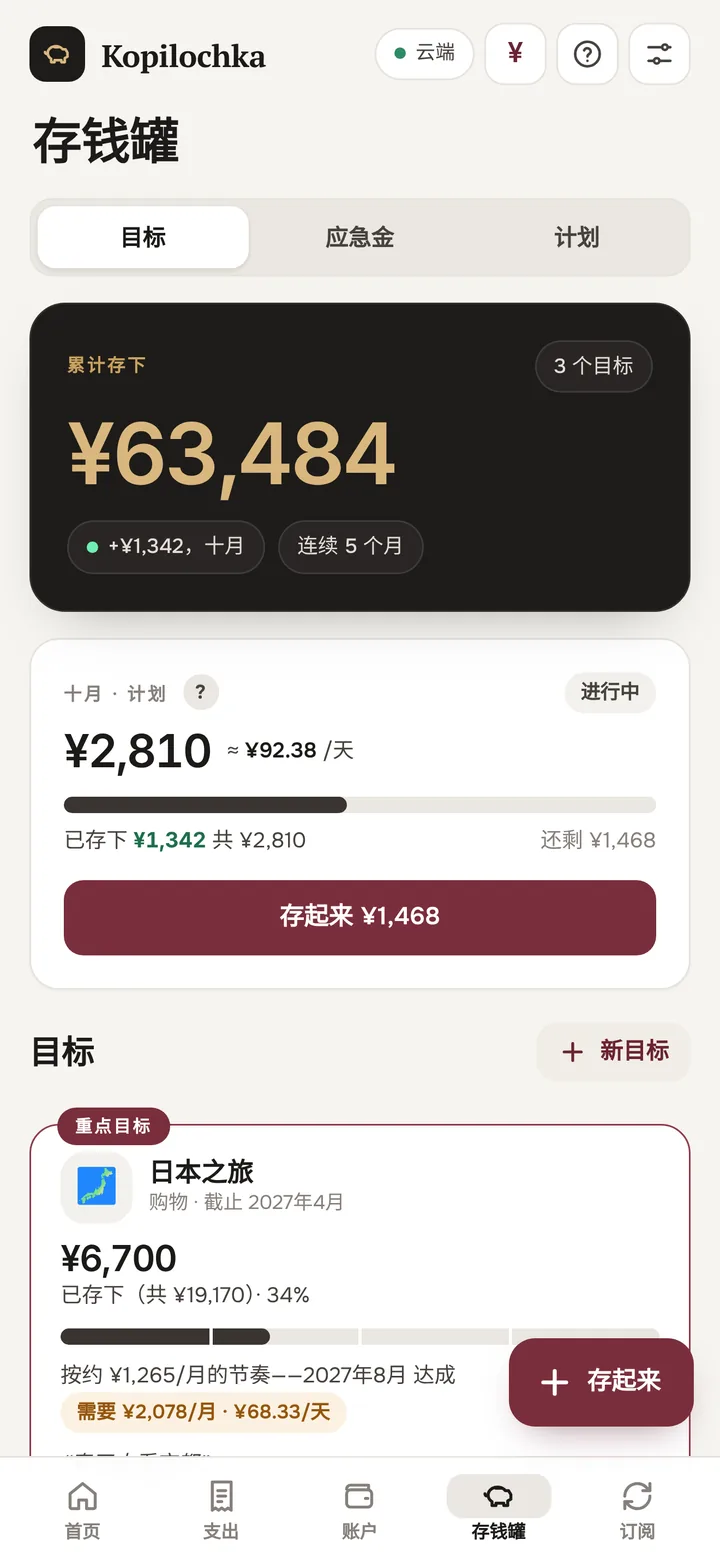
储蓄页面:月度计划与目标

消费的快乐

买完东西过几天,Kopilochka 会问:值吗?从 😞 到 😄 打个分,半年后就能看到多少钱白花了,以及什么更让你开心:物品还是体验。
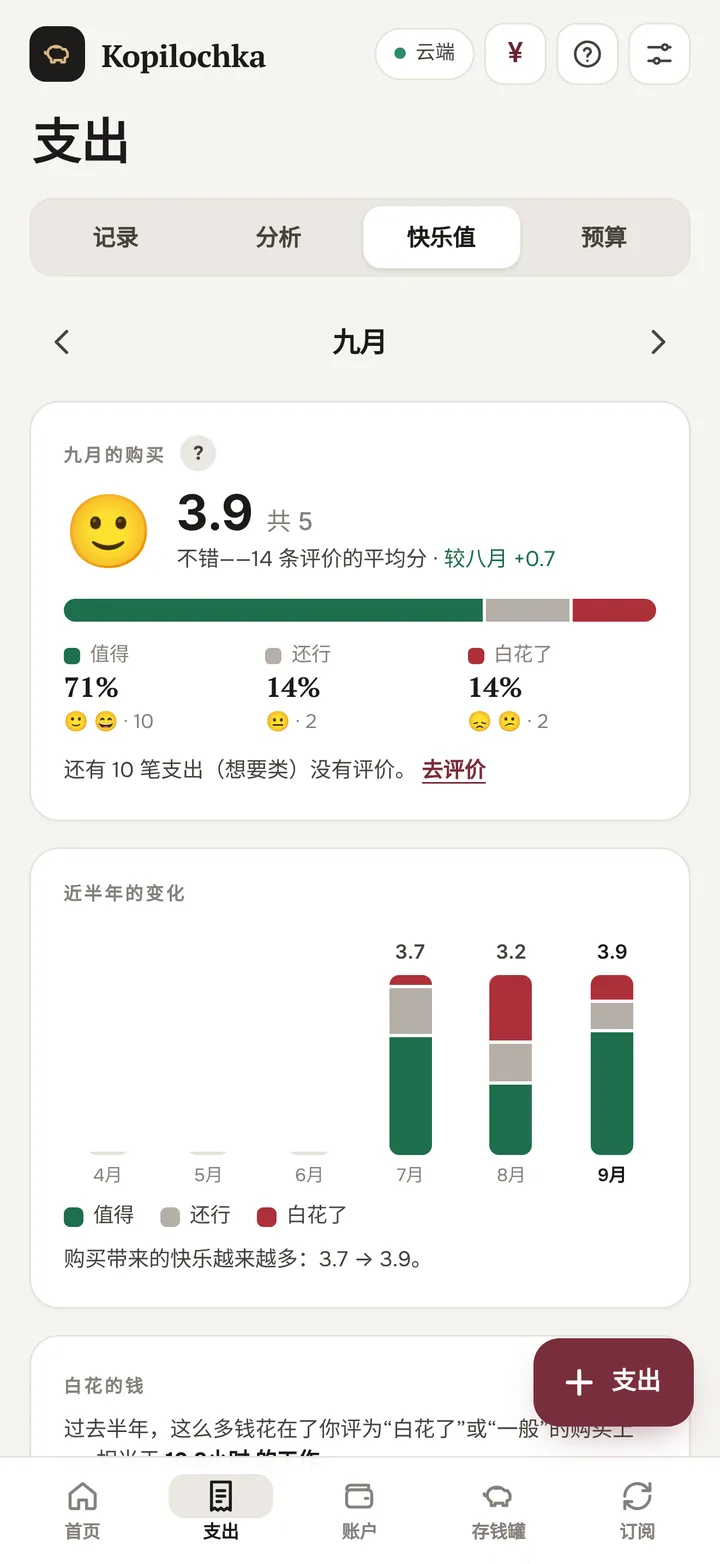
「快乐」页面:本月消费评分

Face ID 与只推送要紧事

没有 Face ID,即使手机已解锁也打不开应用;应用切换器里金额全部隐藏。只在涉及钱时才通知:信用卡还款、订阅试用到期、税款期限、发薪日。每天最多一条,夜间绝不打扰。
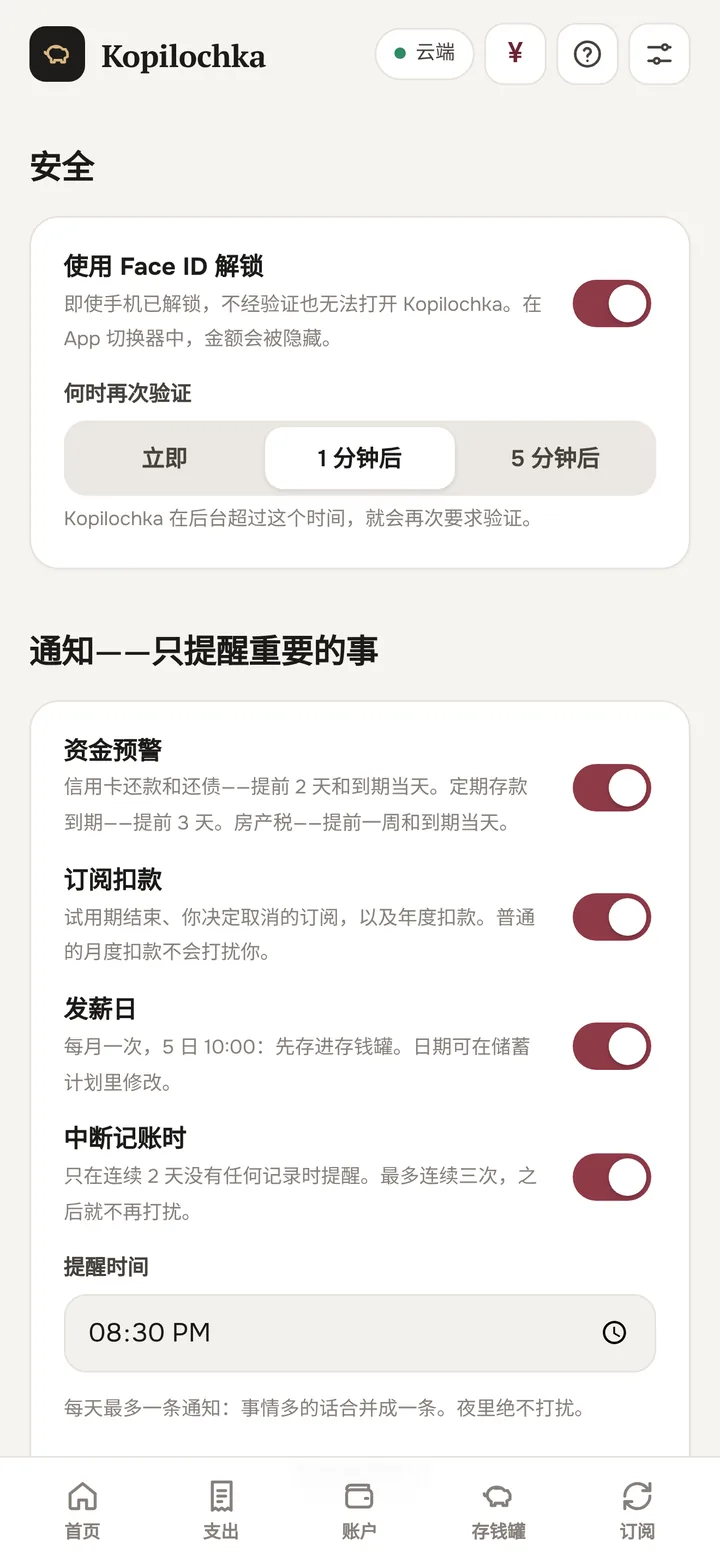
设置:Face ID 与通知

在这里直接试试

Kopilochka 的两个核心计算,用示例数字演示。

今天还能花多少

今天可以花
¥202
33%的限额
节奏正常每天 ¥202¥4,439,22 天

点一下支出:限额会立刻重新计算,和应用里一样。

钱够用多久

够用4.5

在应用里,应急金按你的真实支出计算:房租、吃饭、账单。

这里没有魔法,只有研究。

里面有 29 项行为经济学研究,从 1991 年到 2022 年。每个功能都会说明为什么有效,并附上来源链接。这里是全部 29 项。

29篇研究
×4当金额按「每天」而非「每月」表述时,坚持储蓄的人数翻了四倍
+82%设有「到期前不许动」锁的账户,一年多存 82%
习惯№ 01 37% → 86%自动化比动力更可靠储蓄改为自动加入后,参与比例从 37% 升到了 86%。在 Kopilochka 里: 计划与到账日挂钩,收入一到就分配Madrian & Shea, 2001, Quarterly Journal of Economics习惯№ 02 ×4按天算,而不是按月说成每天 $5,而不是每月 $150,报名储蓄的人数变成了原来的 4 倍。在 Kopilochka 里: 每笔存入旁边都显示折合每天多少Hershfield, Shu & Benartzi, 2020, Marketing Science习惯№ 03 3.5% → 13.6%Save More Tomorrow提前约定随收入增长提高存入额,40 个月内让储蓄率提高到了将近四倍。在 Kopilochka 里: 自动提高存入额Thaler & Benartzi, 2004, Journal of Political Economy习惯№ 04 d = 0.65“如果-就”计划一项涵盖 94 项研究的元分析显示:事先设定好触发条件和行动,能明显提高把事情做完的几率。在 Kopilochka 里: 每个目标都有“如果-就”计划Gollwitzer & Sheeran, 2006习惯№ 05 66 天漏一次不要紧养成一个习惯平均需要 66 天,偶尔漏一次几乎没影响:连着漏才有害。在 Kopilochka 里: 连续月数和“别连漏两次”建议Lally et al., 2010, European Journal of Social Psychology习惯№ 06 138 项研究记下来就会改变行为一项涵盖 138 项研究、近 20 千人的元分析显示:定期关注进度能提高实现目标的几率。在 Kopilochka 里: 点两下记一笔、连续月数、每周复盘Harkin et al., 2016, Psychological Bulletin习惯№ 07 34% vs 19%送上的进度已经盖了两个章的积分卡,有 34% 的人集满;空白卡只有 19%,尽管要走的步数一样多。在 Kopilochka 里: 第一步已完成的入门清单Nunes & Drèze, 2006, Journal of Consumer Research目标№ 08 10.5% vs 3.5%一个目标胜过五个只有一个目标的家庭存下了约 10.5% 的收入,而对照组只有 3.5%。在 Kopilochka 里: 重点目标Soman & Zhao, 2011, Journal of Marketing Research目标№ 09 +15.5%提醒具体的目标带有目标名称的提醒让储蓄增加了 15.5%,不带名称的几乎没有效果。在 Kopilochka 里: “我为什么要这个目标”一栏Karlan et al., 2016, Management Science目标№ 10 +82%给钱上锁一个到期前不能取钱的账户,让一年的储蓄增加了 82%。在 Kopilochka 里: “到期前不动”锁定Ashraf, Karlan & Yin, 2006, Quarterly Journal of Economics目标№ 11 50%危险的中段动力在中途最容易下滑。开始时看“已经有多少”更有帮助,接近终点时看“还剩多少”。在 Kopilochka 里: 超过 50% 后,目标显示剩余金额Bonezzi, Brendl & De Angelis, 2011, Psychological Science目标№ 12 1 日新起点效应在“时间节点”之后(月初、周初、生日)人们更常开始追求目标。在 Kopilochka 里: 每月初 Kopilochka 会建议你提高计划Dai, Milkman & Riis, 2014, Management Science目标№ 13 10 年 ×2复利总被低估人们总是低估复利,于是存得更少。年利率 7% 时,钱大约 10 年翻一番。在 Kopilochka 里: 计算器把最终金额拆分为存入和利息Stango & Zinman, 2009, Journal of Finance应急金№ 14 $250–749小小的应急金就已经有用哪怕只有这么多钱,家庭在失去收入后也更少拖欠房租,更少被赶出住所。在 Kopilochka 里: 基于实际支出、带里程碑的应急金Urban Institute (McKernan et al.), 2016应急金№ 15 没有门槛应急金不必神圣不可侵犯人们宁愿借高息贷款,也不愿动“有用途”的存款,结果多付了钱。在 Kopilochka 里: 紧急情况从应急金取钱:毫无阻碍Sussman & O'Brien, 2016, Journal of Marketing Research应急金№ 16 25×4% 法则从历史来看,相当于 25 年支出的净资产,能让你每年取出约 4%,连续 30 年。在 Kopilochka 里: 账户页的财务自由进度条Trinity Study: Cooley, Hubbard & Walz, 1998支出№ 17 −11.6%记账能减少不必要的开销安装记账应用后,非必要支出下降了 11.6%,服装下降 23%,娱乐下降 20%。效果持续了一年。在 Kopilochka 里: 需要与想要,重点关注弹性支出Levi & Benartzi, «Mind the App»支出№ 18 $100 → $7三个原因人们每周大约会少估 $100 的支出。如果说出这周可能不寻常的三个原因,误差会降到 $7。在 Kopilochka 里: 带三个原因和缓冲金的月度计划Howard, Hardisty, Sussman & Lukas, 2022, Journal of Marketing Research支出№ 19 ⚡“例外”才是常态维修、礼物、看病看起来都是特殊情况,所以在这上面花得总比计划多。在 Kopilochka 里: “一次性”标记和平均缓冲金Sussman & Alter, 2012, Journal of Consumer Research支出№ 20 ×2付款之痛刷卡时,人们愿意为同样的票多付大约一倍的钱,比付现金时多。在 Kopilochka 里: 每笔支出手动记录,并换算成生活代价:工作小时、收入天数或生活天数Prelec & Simester, 2001, Marketing Letters支出№ 21 $1/天每天几毛钱小额定期支出让人觉得无足轻重:“每天 $1”比“每年 $365”听起来轻松得多。在 Kopilochka 里: 订阅按年换算Gourville, 1998, Journal of Consumer Research支出№ 22 替代选择被遗忘的替代选择买东西时,人们不会去想自己放弃了什么。提醒还有别的选择,会改变决定。在 Kopilochka 里: 购前检查:工作小时、目标天数、10 年Frederick et al., 2009, Journal of Consumer Research支出№ 23 48 小时欲望会消退购买欲在当下最强烈,并会随时间减弱:延迟是最主要的自控策略之一。在 Kopilochka 里: 暂缓 48 小时或 30 天Hoch & Loewenstein, 1991, Journal of Consumer Research支出№ 24 优先级整项放弃胜过处处节省放弃不那么重要的东西,比货比三家省得更多。做预算的人更少冲动消费。在 Kopilochka 里: 快乐地图告诉你该砍掉什么Fernbach, Kan & Lynch, 2015, Journal of Consumer Research支出№ 25 “其他”模糊的类别难以归类的支出会脱离掌控。在 Kopilochka 里: “其他”过多时发出提醒Heath & Soll, 1996, Journal of Consumer Research幸福№ 26 体验钱与快乐带来幸福感的是体验、为别人买东西,以及能节省时间的东西。对物品,你很快就会习以为常。在 Kopilochka 里: 快乐评分和“花了多少 / 多少快乐”地图Dunn & Norton, «Happy Money», 2013幸福№ 27 经验经验比想象更准真实的体验比想象更能准确预测你会有多开心。在 Kopilochka 里: 根据你过去的评价预测快乐值Gilbert et al., 2009, Science幸福№ 28 不必羞愧鸵鸟效应预感会有坏消息时,人们就不再看自己的财务,恰恰在最需要掌控的时候失去了掌控。在 Kopilochka 里: 超支只是明天的新限额,而不是满屏红色Karlsson, Loewenstein & Seppi, 2009, Journal of Risk and Uncertainty幸福№ 29 用途有用途的钱把钱分进有明确用途的“信封”里,会存得明显更好。在 Kopilochka 里: 目标、账户和收入分配Soman & Cheema, 2011, Journal of Marketing Research

全部 29 个文献都能在应用的「为什么」栏目里直接打开

Aleksandr Romanov:纽约
AARO 工作室 · sobral.ai

来自开发者

Kopilochka 为什么存在

我从 16 岁开始记账,到现在差不多九年。市面上的记账应用几乎都试过,每一个都差点什么:要么没有真正的多币种,要么加密货币不能和现金放在一起,要么答不出「今天还能花多少」这么简单的问题。

最累的是等待。你告诉开发者哪里不顺手,然后几年过去什么都没变。某个时刻我想明白了:是时候自己动手,做一个我自己每天都在用的应用。

所以 Kopilochka 跟着你们更新。缺个功能、某个细节别扭、哪里不对劲?到 Telegram 频道里说一声,它就会出现在接下来的某次更新里。

AleksandrKopilochka 开发者

你还缺什么?

在频道里提出任何修改或功能。呼声最高、最有用的会出现在接下来的更新里。

去 Telegram 提需求

生活在多种货币之间

每一次旅行都给我的账本添了一种新货币。Kopilochka 就是这样诞生的。
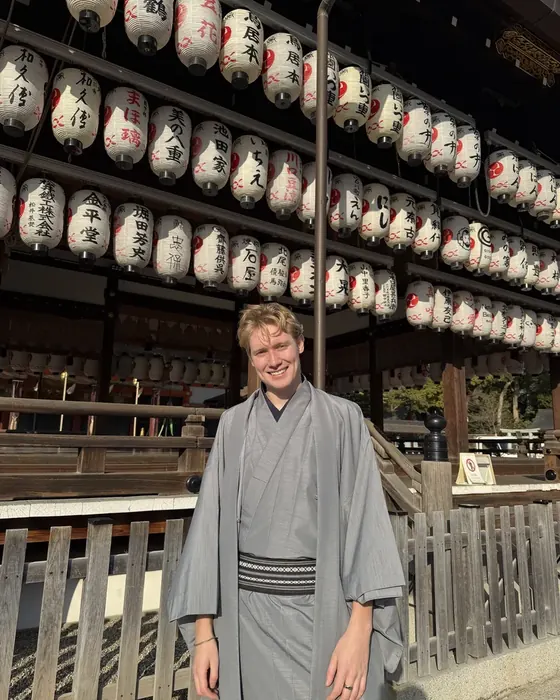
Aleksandr Romanov:纽约
纽约
Aleksandr Romanov:京都
京都
Aleksandr Romanov:正在学飞行
正在学飞行
Aleksandr Romanov:巴黎
巴黎
Aleksandr Romanov:布拉格
布拉格
Aleksandr Romanov:里约热内卢
里约热内卢
Aleksandr Romanov:和我的萨摩耶在路上
和我的萨摩耶在路上
Aleksandr Romanov:马尔代夫
马尔代夫

你好,我是 Aleksandr

我做的应用,都来自我自己缺少的东西。我生活在不同的国家和货币之间,所以 Kopilochka 首先是为和我一样的人做的:外派人士、旅行者,以及所有钱分散在多种货币里的人。

  • 记录自己的财务已经九年
  • sobral.ai 上有 15 个产品,Kopilochka 是其中之一
  • 年度网页设计工作室总监,National Business Awards 2023
  • 创办了 AARO 工作室,现居纽约

你的数据属于你

免费

记账、收入、备份、同步和 Face ID 永久免费。其余功能目前也免费。

  • 不注册账号时,一切只保存在手机里。我们什么都收不到。
  • 用邮箱验证码登录即可开启多设备同步。没有密码。
  • 没有广告,没有追踪器。无需绑定银行。
  • 备份导出为文件。账号一键删除。
隐私政策

14 种语言

中文、英语、俄语、乌克兰语、哈萨克语、土耳其语、西班牙语、葡萄牙语、德语、法语、日语、韩语、印地语、阿拉伯语。界面跟随手机的语言。

在网页版用过 Kopilochka?

在应用里点「邮箱登录」,输入同一个邮箱:支出、目标和钱包会自动出现。或者打开备份文件。

打开网站

常见问题

需要注册吗?

不需要。不注册也一切正常,数据留在手机里。账号只用于多设备同步:邮箱验证码登录,没有密码。

Kopilochka 会连接我的银行吗?

不会。支出由你自己记录,两次点按完成。这样每一笔你都看得见,而银行什么也看不见。

汇率从哪里来?

法币:ExchangeRate-API。加密货币:Coinbase 和 CoinGecko。每次打开自动更新;没有网络时沿用最后一次汇率。

安卓版呢?

没有安卓应用。kopilochka.com 在任何浏览器中都能用,还能添加到主屏幕当应用使。

邮箱登录后数据在哪里?

在云端,位于欧盟,只有你能看到。在设置里一键连同账号一起删除。

这是理财建议吗?

不是。Kopilochka 是记录与规划工具,决定权在你。

从一笔支出开始

把今天的咖啡记下来,就用你付款的那种货币。

即将登陆App Store在浏览器中打开

出品:AARO 工作室 · 纽约 · 始于 2020

这个网站和 Kopilochka 本身一样,由 Aleksandr Romanov 在 AARO 工作室打造

AARO:网站、品牌识别、3D 与动效

Aleksandr Romanov 的网页设计工作室:2020 年创立,2026 年在纽约重启。提供俄语、英语和中文网站,为每个项目制作 3D 渲染与动画。

  • 网站
  • 品牌识别
  • 3D
  • 动效
  • RU · EN · 中文
打开工作室网站

sobral.ai

我做 AI 产品,并公开怎么做

一个作者的 15 件产品:应用、Telegram 机器人和效率工具。整个过程公开透明,连错误也不隐藏。Kopilochka 是其中之一。

  • iPhone
  • 网页
  • Telegram 机器人
  • AI
全部产品

开发过程都在频道里 @sobral_ai