Копилочка
TR
Tarayıcıda aç

iPhone uygulaması ve web sitesi

Her para biriminde para takibi

Baht, euro veya lirayla öde: olduğu gibi kaydet. Kopilochka kendi para birimine çevirir ve bankaya soramayacağın üç soruyu yanıtlar: param ne kadar süre yeter, toplamda ne kadarım var ve bugün ne kadar harcayabilirim.

Baht, euro veya lirayla öde: olduğu gibi kaydet. Ücretsiz, reklamsız, bankasız.

Yakında:App StoreTarayıcıda aç

Ücretsiz. Hesapsız, reklamsız, banka bağlantısız.

App Store'da 31 Ekim
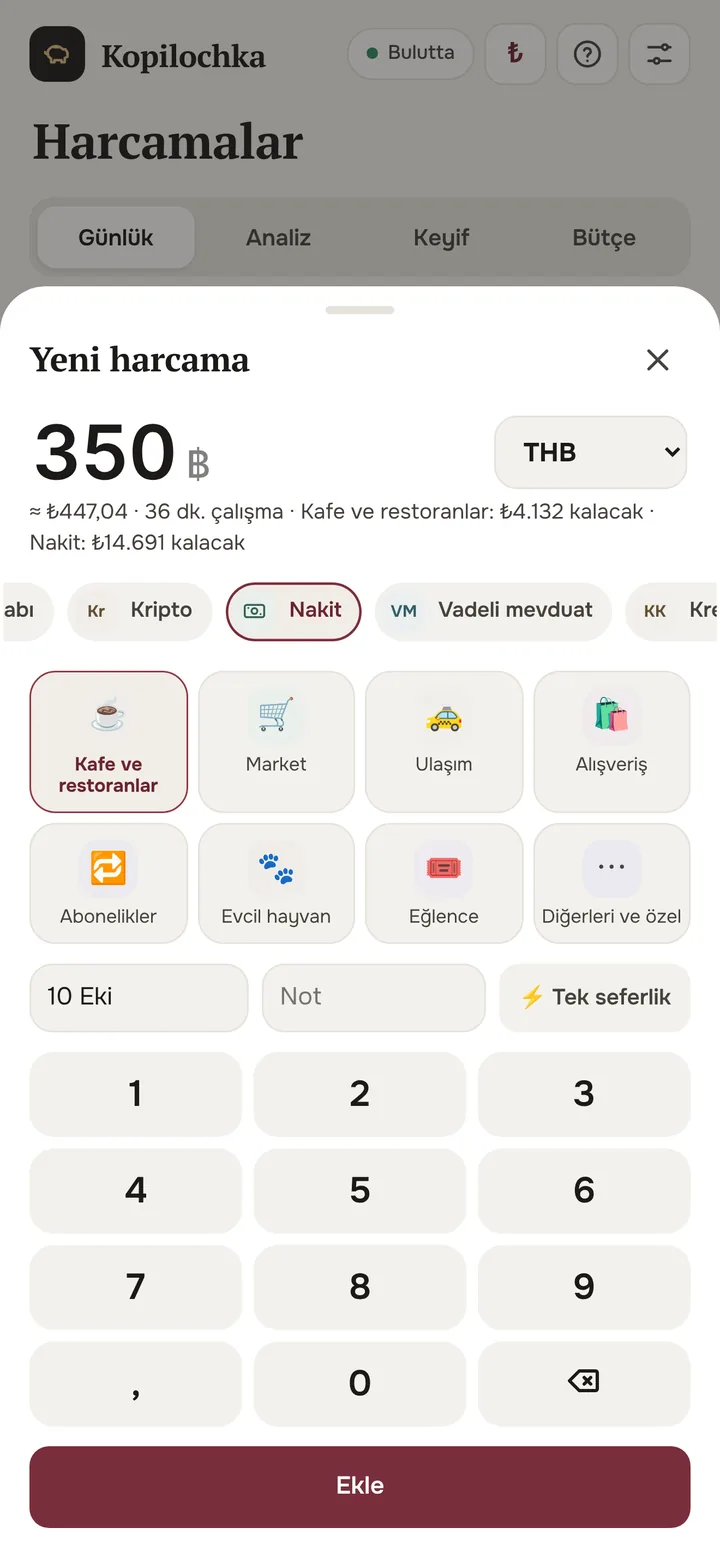
Dolara çevrilen 350 bahtlık yeni harcama
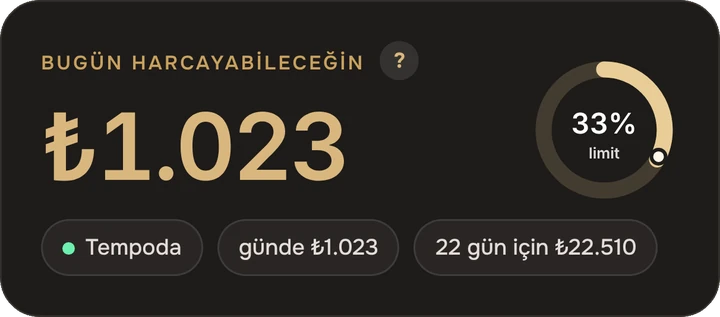
Bugün harcayabileceğin
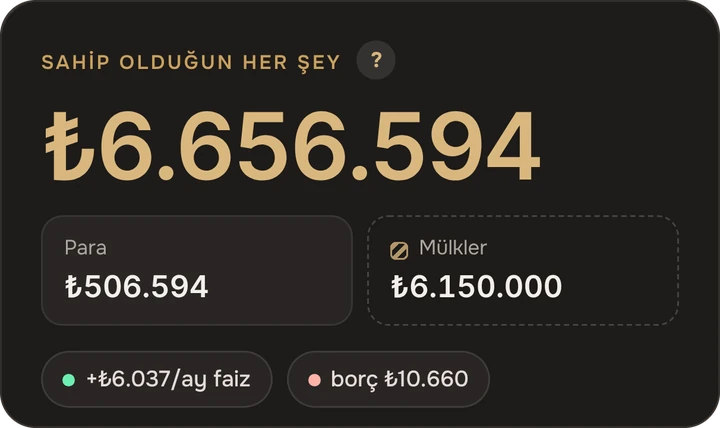
Toplamda ne kadarım var

App Store'a çıkışa kalan süre

Apple, Kopilochka'yı onayladı bile. 31 Ekim'de App Store'da olacak: kaçırmamak için hatırlatıcı kur.

00000000
gün
00000000
saat
00000000
dakika
00000000
saniye

Bugün çıkıyoruz

Kopilochka gün içinde App Store'da olacak. Bağlantı burada ve Telegram kanalında olacak.

Bankanın yanıtlamadığı üç soru

Param ne kadar süre yeter

Güvence fonun gerçek harcamalarından hesaplanır. Gelirin kesilirse kaç ay ve yıl idare edebileceğini görürsün.
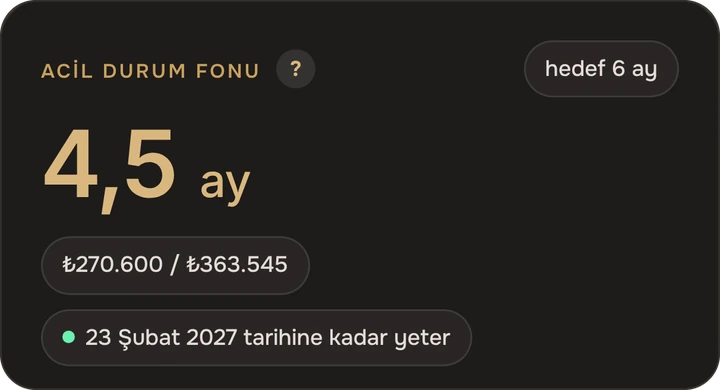
Param ne kadar süre yeter

Toplamda ne kadarım var

Hesaplar, farklı para birimlerinde nakit, kripto, mevduatlar, borçlar, hatta araba ve ev: güncel kurla tek bir rakam.

Toplamda ne kadarım var

Bugün ne kadar harcayabilirim

Esnek harcamalar için bütçe belirlersin, Kopilochka onu günlere böler ve her alışverişten sonra yeniden hesaplar.

Bugün ne kadar harcayabilirim

Baht ile öde, kendi para biriminde gör

Harcamayı olduğu gibi, ödediğin para biriminde kaydet. Kopilochka onu güncel kurla çevirir ve toplamları kendi para biriminde gösterir. 60'tan fazla para birimi ve kripto.

Kurlar örnektir. Uygulamada her açılışta güncellenir.

Bangkok'ta bir kafe

฿350

≈₺457

İçinde ne var

Para kaç yıl yeter

Kira, yemek, faturalar: güvence fonu bunlardan hesaplanır. Gelir kesilirse paranın kaç ay ve yıl yeteceğini, arabayı satarsan neyin değişeceğini görürsün.
Güvence fonu ekranı: para kaç yıl yeter

Sahip olduğun her şey tek rakamda

Dolar hesabındaki kart, baht cinsinden nakit, euro mevduatı, borsadaki bitcoin, ev ve araba. Kopilochka hepsini güncel kurla tek bir servette toplar ve neyden oluştuğunu gösterir.
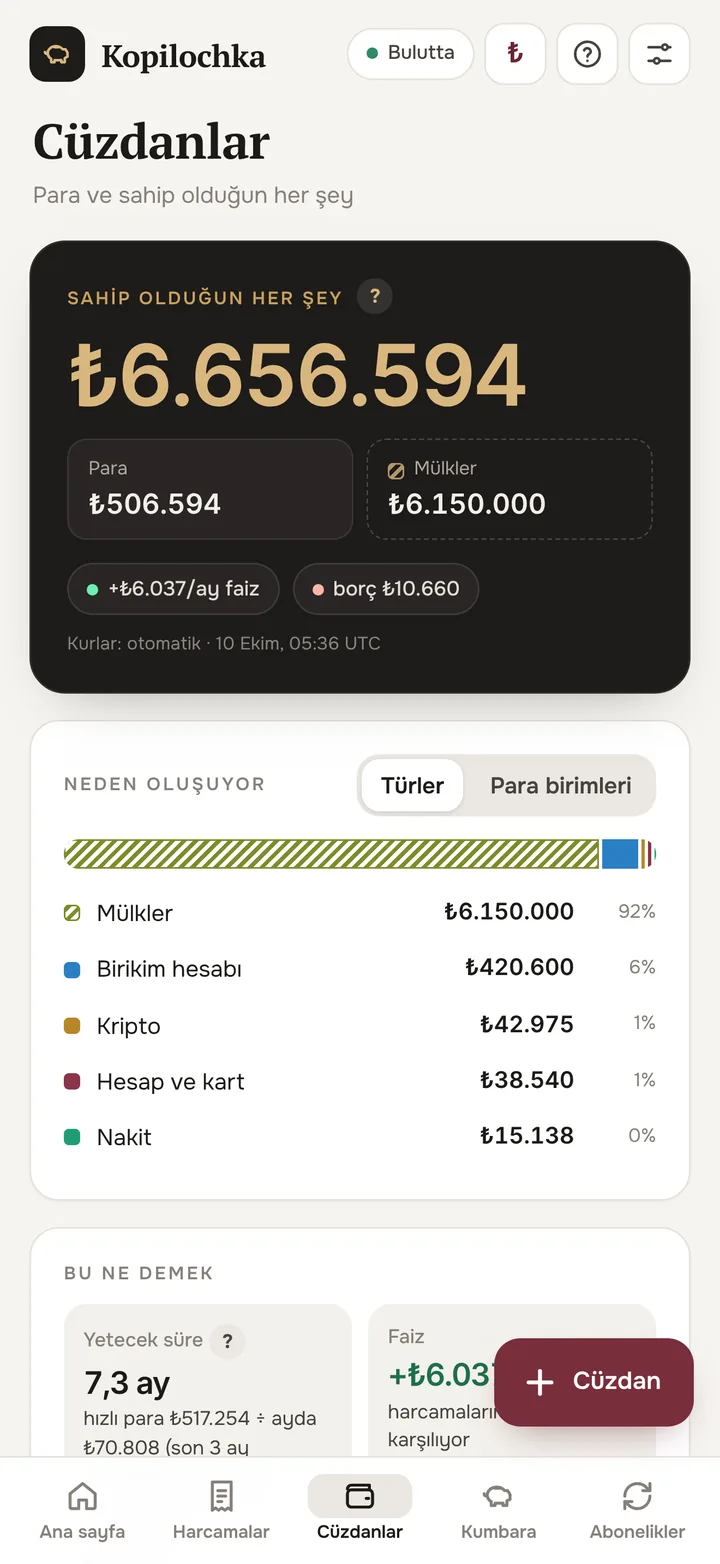
Cüzdanlar ekranı: servet ve bileşenleri

Günlük limit

Ekrandaki ana rakam: bugün ne kadar harcayabilirsin. Fazla harcarsan yarının limiti düşer. Bunu ay sonunda değil, hemen görürsün.
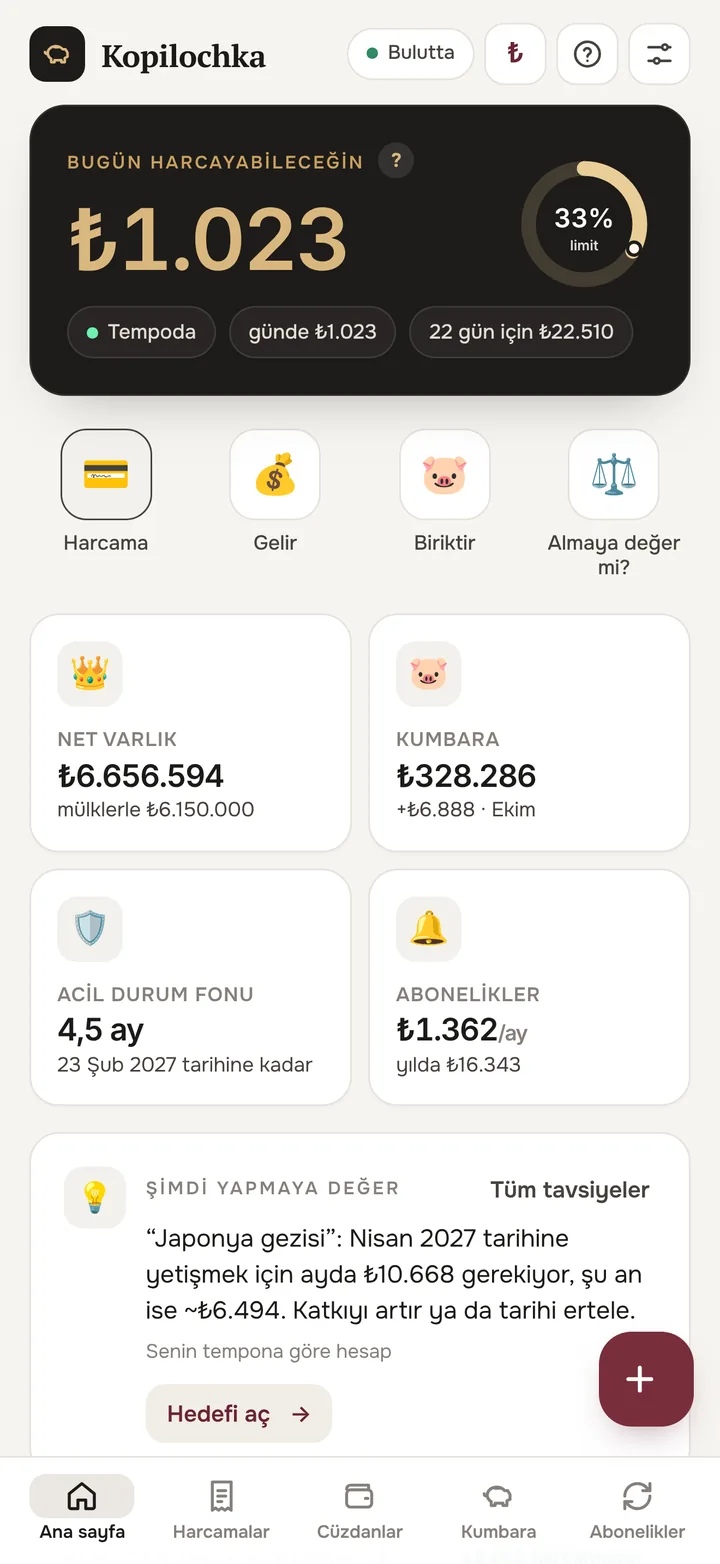
Ana ekran: bugün ne kadar harcayabilirsin

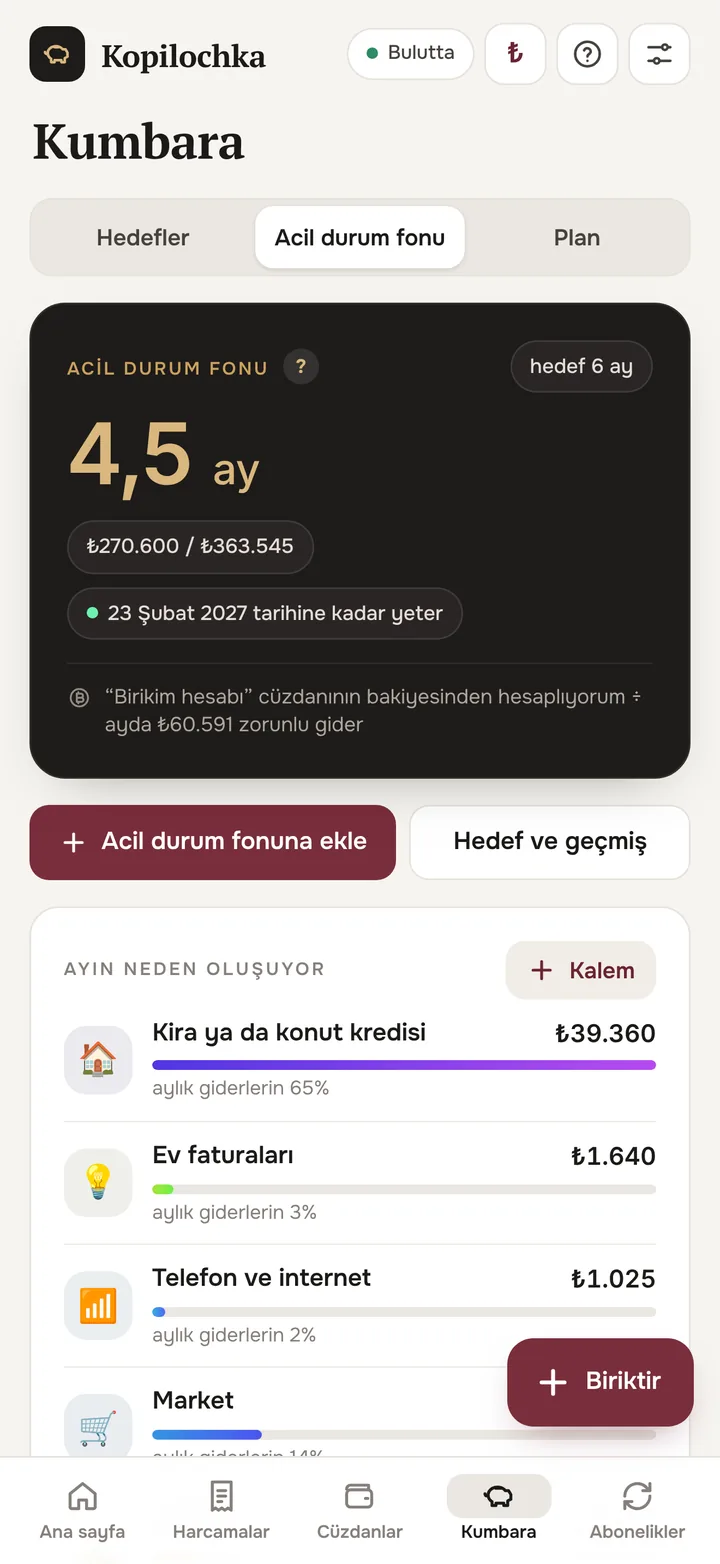
Kumbara ve hedefler

Aylık plan, maaş günü katkısı, kesintisiz aylar zinciri. Her para biriminde ve kriptoda hedefler. Birikimi çekme alışkanlığın varsa «tarihe kadar dokunma» kilidi.
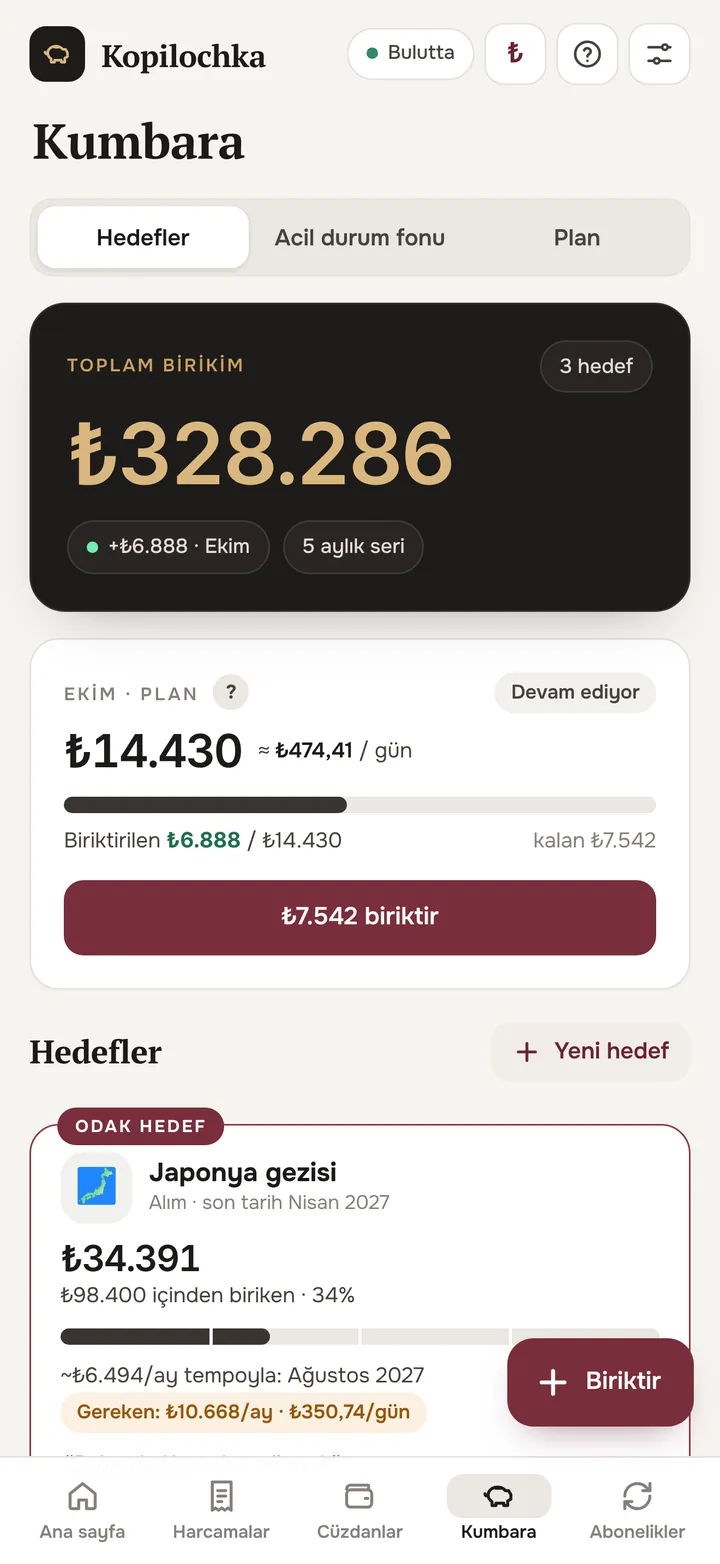
Kumbara ekranı: aylık plan ve hedefler

Alışveriş sevinci

Alışverişten birkaç gün sonra Kopilochka sorar: değdi mi? 😞 ile 😄 arasında puanlarsın ve altı ayda ne kadarın boşa gittiğini, seni neyin daha çok mutlu ettiğini görürsün: eşyalar mı, deneyimler mi.
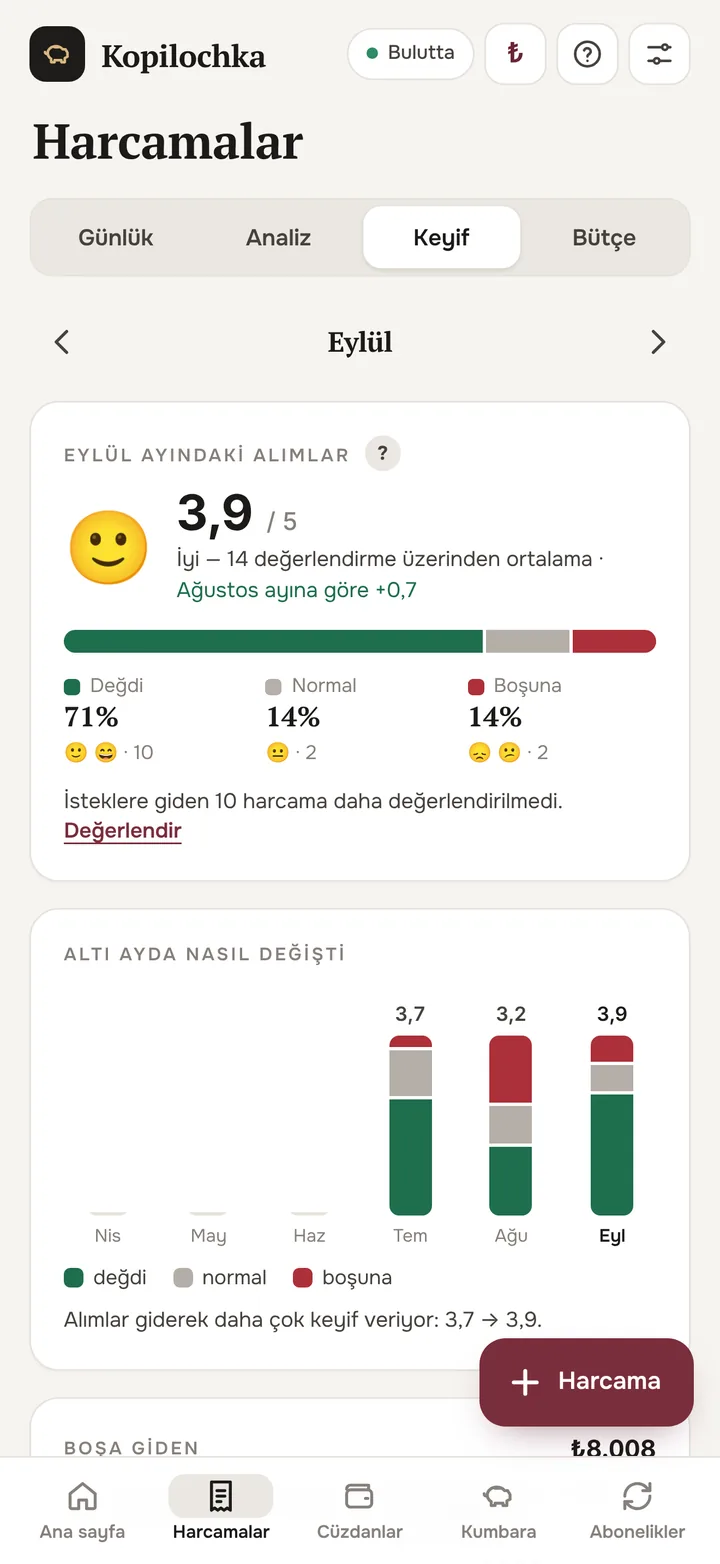
«Sevinç» ekranı: ayın alışveriş puanları

Face ID ve yalnızca önemli bildirimler

Face ID olmadan uygulama kilidi açık telefonda bile açılmaz, uygulama değiştiricide tutarlar gizlidir. Bildirimler yalnızca para söz konusuysa gelir: kredi kartı ödemesi, abonelik deneme süresinin bitişi, vergi tarihi, maaş günü. Günde en fazla bir tane, gece asla.
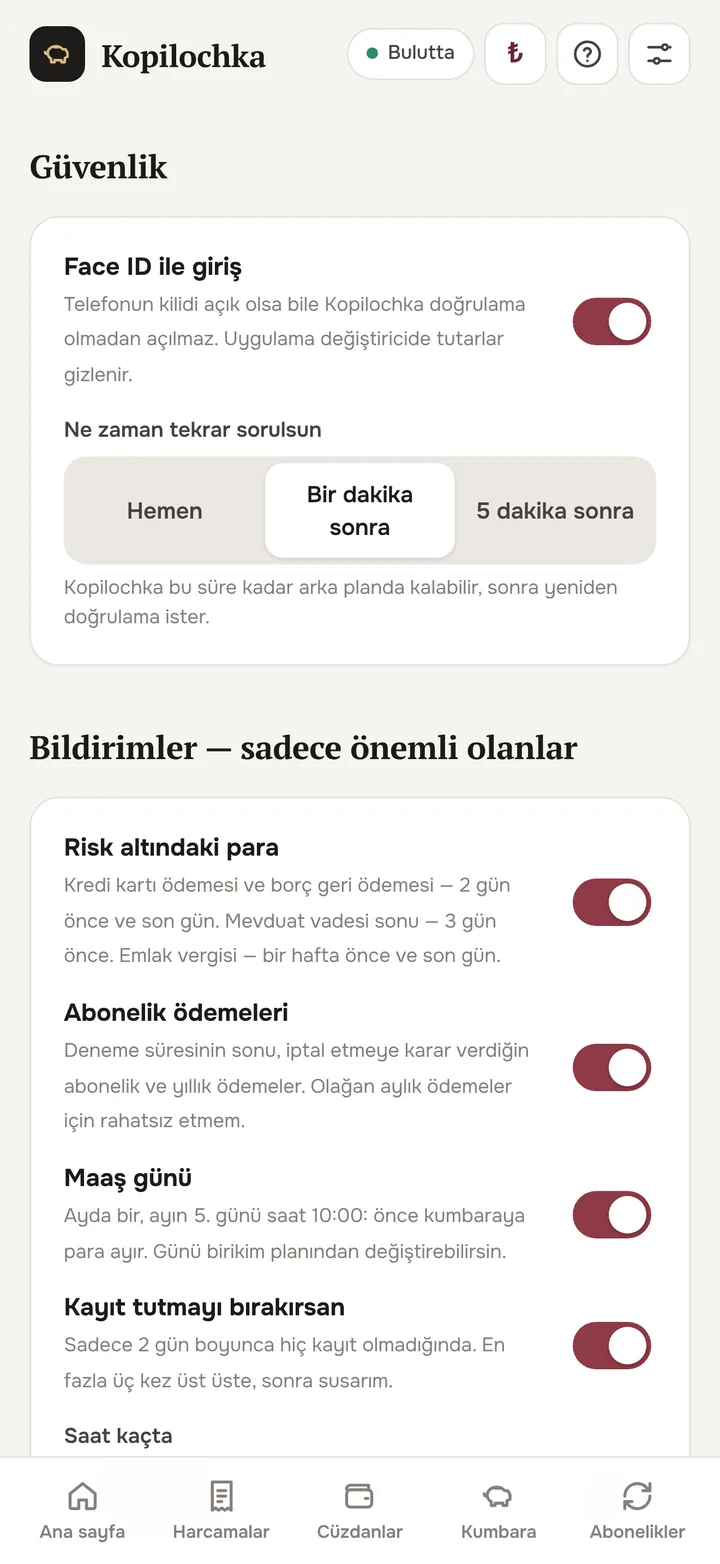
Ayarlar: Face ID ve bildirimler

Hemen burada dene

Kopilochka'nın iki temel hesabı, örnek rakamlarla.

Bugün ne kadar harcayabilirsin

Bugün harcayabileceğin
₺1.023
33%limit
Tempodagünde ₺1.02322 gün için ₺22.510

Harcamalara dokun: limit, uygulamadaki gibi anında yeniden hesaplanır.

Para ne kadar yeter

Yeteceği süre4,5

Uygulamada acil durum fonu gerçek harcamalarından hesaplanır: kira, yemek, faturalar.

Burada sihir yok. Yalnızca araştırmalar.

İçinde 1991'den 2022'ye davranışsal ekonomi üzerine 29 çalışma var. Her özellik neden işe yaradığını açıklar ve kaynağa bağlantı verir. İşte 29'unun hepsi.

29araştırma
×4tutar «aylık» değil «günlük» söylendiğinde daha fazla insan birikim yapıyor
+82%«tarihe kadar dokunma» kilitli hesapta bir yıllık birikim artışı
Alışkanlık№ 01 37% → 86%Otomasyon motivasyondan güçlüdürBirikim otomatik açıldığında katılım oranı 37% düzeyinden 86% düzeyine çıktı.Kopilochka'da: Plan paranın geldiği güne bağlı, gelir hemen dağıtılırMadrian & Shea, 2001, Quarterly Journal of EconomicsAlışkanlık№ 02 ×4Ayda değil, günde tutarAyda $150 yerine günde $5, ve birikime kaydolanların sayısı 4 kat arttı.Kopilochka'da: Her katkının yanında günlük karşılığıHershfield, Shu & Benartzi, 2020, Marketing ScienceAlışkanlık№ 03 3,5% → 13,6%Save More TomorrowGelir arttıkça katkıyı artırma konusunda önceden verilen söz, birikim oranını 40 ayda neredeyse dört katına çıkardı.Kopilochka'da: Katkıyı otomatik artırmaThaler & Benartzi, 2004, Journal of Political EconomyAlışkanlık№ 04 d = 0,65“Eğer–o zaman” planı94 çalışmalık meta-analiz: önceden belirlenmiş bir tetikleyici ve eylem, işi sonuna kadar götürme şansını belirgin şekilde artırır.Kopilochka'da: Her hedefte “eğer–o zaman” planıGollwitzer & Sheeran, 2006Alışkanlık№ 05 66 günBir kez kaçırmak sorun değilBir alışkanlık ortalama 66 günde oluşur ve tek bir aksama neredeyse engel olmaz: zarar veren art arda aksamalardır.Kopilochka'da: Ay serisi ve “iki kez üst üste kaçırma” tavsiyesiLally et al., 2010, European Journal of Social PsychologyAlışkanlık№ 06 138 araştırmaKaydetmek davranışı değiştirir138 çalışma ve yaklaşık 20 bin kişiyle yapılan meta-analiz: ilerlemeyi düzenli izlemek hedefe ulaşma şansını artırır.Kopilochka'da: İki dokunuşta harcama, seri, hafta değerlendirmesiHarkin et al., 2016, Psychological BulletinAlışkanlık№ 07 34% vs 19%Hediye edilen ilerlemeÜzerinde zaten iki damga olan sadakat kartını insanların 34% kadarı tamamladı, boş kartı ise 19% kadarı, adım sayısı aynı olsa da.Kopilochka'da: İlk adımı zaten tamamlanmış başlangıç kontrol listesiNunes & Drèze, 2006, Journal of Consumer ResearchHedefler№ 08 10,5% vs 3,5%Bir hedef beş hedeften iyidirTek hedefi olan aileler gelirlerinin yaklaşık 10,5% kadarını biriktirdi, kontrol grubunda bu oran 3,5% idi.Kopilochka'da: Odak hedefSoman & Zhao, 2011, Journal of Marketing ResearchHedefler№ 09 +15,5%Somut bir hedef hatırlatmasıHedefin adını içeren hatırlatmalar birikimi 15,5% artırdı, adı olmayanlar ise neredeyse hiç etkilemedi.Kopilochka'da: “Bu hedef bana neden gerekli” alanıKarlan et al., 2016, Management ScienceHedefler№ 10 +82%Paraya kilitVadesinden önce para çekilemeyen bir hesap, birikimi bir yılda 82% artırdı.Kopilochka'da: “Şu tarihe kadar dokunma” kilidiAshraf, Karlan & Yin, 2006, Quarterly Journal of EconomicsHedefler№ 11 50%Tehlikeli orta noktaMotivasyon ortada düşer. Başta “ne kadar biriktirdim”, sona doğru “ne kadar kaldı” yardımcı olur.Kopilochka'da: 50% sonrasında hedef kalan tutarı gösterirBonezzi, Brendl & De Angelis, 2011, Psychological ScienceHedefler№ 12 ayın 1. günüYeni başlangıç etkisi“Zamansal dönüm noktalarından” sonra (ay ya da hafta başı, doğum günü) insanlar hedeflere daha sık girişir.Kopilochka'da: Ay başında Kopilochka planı artırmayı önerirDai, Milkman & Riis, 2014, Management ScienceHedefler№ 13 10 yılda ×2Bileşik faiz küçümsenirİnsanlar bileşik faizi sistematik olarak küçümser, ve daha az biriktirir. Yıllık 7% getiriyle para yaklaşık 10 yılda ikiye katlanır.Kopilochka'da: Hesaplayıcı sonucu katkılara ve faize ayırırStango & Zinman, 2009, Journal of FinanceAcil durum fonu№ 14 $250–749Küçük bir acil durum fonu bile işe yararBu kadar küçük bir tutara sahip aileler bile gelir kaybından sonra konut ödemelerini daha az aksatır ve tahliyeyle daha az karşılaşır.Kopilochka'da: Gerçek giderlerden, ara hedefli acil durum fonuUrban Institute (McKernan et al.), 2016Acil durum fonu№ 15 EngelsizAcil durum fonu kutsal olmamalıİnsanlar “sorumlu” birikimlerine dokunmamak için pahalı krediler çeker ve fazladan öder.Kopilochka'da: Acil durumda acil durum fonundan engelsiz çekimSussman & O'Brien, 2016, Journal of Marketing ResearchAcil durum fonu№ 16 25×4% kuralıYıllık giderlerin 25 katı kadar net varlık, tarihsel olarak 30 yıl boyunca her yıl yaklaşık 4% çekmeye izin verdi.Kopilochka'da: Cüzdanlarda finansal bağımsızlık ölçeğiTrinity Study: Cooley, Hubbard & Walz, 1998Harcamalar№ 17 −11,6%Kayıt tutmak gereksizi azaltırHarcama takip uygulamasını kurduktan sonra gereksiz harcamalar 11,6%, giyim 23%, eğlence 20% azaldı. Etki bir yıl sürdü.Kopilochka'da: İhtiyaçlar ve istekler, esnek harcamalara odakLevi & Benartzi, «Mind the App»Harcamalar№ 18 $100 → $7Üç nedenİnsanlar harcamalarını haftada yaklaşık $100 eksik tahmin eder. Haftanın neden olağan dışı geçeceğine dair üç neden sayarsan hata $7 düzeyine iner.Kopilochka'da: Üç neden ve tamponla ay planıHoward, Hardisty, Sussman & Lukas, 2022, Journal of Marketing ResearchHarcamalar№ 19 ⚡“İstisnalar” aslında kuraldırTamir, hediye, doktor benzersiz görünür, bu yüzden bunlara planlanandan fazla harcanır.Kopilochka'da: “Tek seferlik” işareti ve ortalama tamponSussman & Alter, 2012, Journal of Consumer ResearchHarcamalar№ 20 ×2Ödeme acısıKartla ödeyen insanlar aynı biletler için nakitle ödeyenlerin yaklaşık iki katını vermeye hazırdı.Kopilochka'da: Her harcama elle ve hayattaki fiyatıyla: çalışma saatleri, gelir günleri ya da yaşam günleriPrelec & Simester, 2001, Marketing LettersHarcamalar№ 21 $1/günGünde birkaç kuruşKüçük düzenli tutarlar önemsiz görünür: “günde $1”, “yılda $365”den daha hafif gelir.Kopilochka'da: Yıllık bazda aboneliklerGourville, 1998, Journal of Consumer ResearchHarcamalar№ 22 AlternatifUnutulan alternatifİnsanlar alışveriş yaparken neden vazgeçtiklerini düşünmez. Alternatifi hatırlatmak seçimi değiştirir.Kopilochka'da: Alım kontrolü: çalışma saatleri, hedef günleri, 10 yılFrederick et al., 2009, Journal of Consumer ResearchHarcamalar№ 23 48 saİstek geçerSatın alma isteği en güçlü o anda olur ve zamanla zayıflar: ertelemek, öz denetimin ana stratejilerinden biridir.Kopilochka'da: 48 saat ya da 30 gün beklemeHoch & Loewenstein, 1991, Journal of Consumer ResearchHarcamalar№ 24 ÖnceliklerTamamen vazgeçmek kısmaktan iyidirDaha az önemli olandan tamamen vazgeçmek, daha ucuzunu aramaktan fazla tasarruf sağlar. Bütçe tutanlar daha az dürtüsel harcama yapar.Kopilochka'da: Keyif haritası neyi kısacağını gösterirFernbach, Kan & Lynch, 2015, Journal of Consumer ResearchHarcamalar№ 25 “Diğer”Belirsiz kategorilerBir kategoriye yerleştirilmesi zor harcamalar kontrolden çıkar.Kopilochka'da: “Diğer” büyüdüğünde uyarıHeath & Soll, 1996, Journal of Consumer ResearchMutluluk№ 26 DeneyimlerPara ve keyifMutluluğu deneyimler, başkaları için yapılan alımlar ve zaman kazandıran şeyler getirir. Eşyalara çabuk alışırsın.Kopilochka'da: Keyif değerlendirmesi ve “ne kadar harcıyorum / ne kadar keyif alıyorum” haritasıDunn & Norton, «Happy Money», 2013Mutluluk№ 27 DeneyimDeneyim hayal gücünden daha isabetlidirGeçmişte alınan keyif, gerçek deneyimi hayal etmeye çalışmaktan daha isabetli öngörür.Kopilochka'da: Geçmiş değerlendirmelerine göre keyif tahminiGilbert et al., 2009, ScienceMutluluk№ 28 Utanç yokDevekuşu etkisiİnsanlar kötü haber beklediğinde finanslarına bakmayı bırakır, ve kontrolü tam da gerektiği anda kaybeder.Kopilochka'da: Fazla harcama kırmızı ekran değil, yarın için yeni bir limit demekKarlsson, Loewenstein & Seppi, 2009, Journal of Risk and UncertaintyMutluluk№ 29 AmaçAmacı olan paraPara belirli bir amacı olan “zarflara” ayrıldığında belirgin şekilde daha iyi biriktirilir.Kopilochka'da: Hedefler, cüzdanlar ve gelir dağılımıSoman & Cheema, 2011, Journal of Marketing Research

29 kaynağın tümü uygulamanın içinden açılır, «Neden» bölümü
Aleksandr Romanov: New York
AARO stüdyosu · sobral.ai

Yapımcıdan

Kopilochka neden var

16 yaşımdan beri paramın kaydını tutuyorum, neredeyse dokuz yıldır aralıksız. Sanırım piyasadaki her takipçiyi denedim ve her birinde bir şey eksikti: kimisinde gerçek çoklu para birimi desteği, kimisinde nakdin yanında kripto, kimisinde bugün ne kadar harcayabileceğime dair basit bir yanıt.

En çok da beklemekten yoruldum. Geliştiricilere bir şeyin rahatsız ettiğini yazarsın, yıllarca hiçbir şey değişmez. Bir noktada netleşti: her şeyi kendi elime alıp her gün kendim kullandığım uygulamayı yapma zamanı geldi.

Bu yüzden Kopilochka size göre güncellenir. Bir özellik mi eksik, bir ayrıntı mı rahatsız ediyor, bir şey yanlış mı çalışıyor? Telegram kanalına yaz, sonraki güncellemelerden birinde gelecek.

AleksandrKopilochka'nın yapımcısı

Senin eksiğin ne?

Kanalda istediğin düzeltmeyi veya özelliği iste. En çok istenenler ve en faydalılar sonraki güncellemelerde çıkar.

Telegram'da istek gönder

Para birimleri arasında yaşıyorum

Her yolculuk kayıtlarıma yeni bir para birimi ekledi. Kopilochka böyle doğdu.
Aleksandr Romanov: New York
New York
Aleksandr Romanov: Kyoto
Kyoto
Aleksandr Romanov: Pilotluk eğitimi alıyorum
Pilotluk eğitimi alıyorum
Aleksandr Romanov: Paris
Paris
Aleksandr Romanov: Prag
Prag
Aleksandr Romanov: Rio de Janeiro
Rio de Janeiro
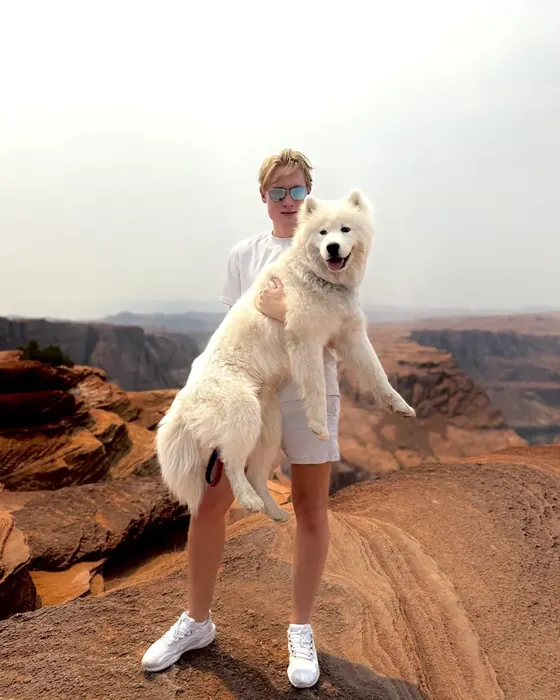
Aleksandr Romanov: Samoyedimle yollarda
Samoyedimle yollarda
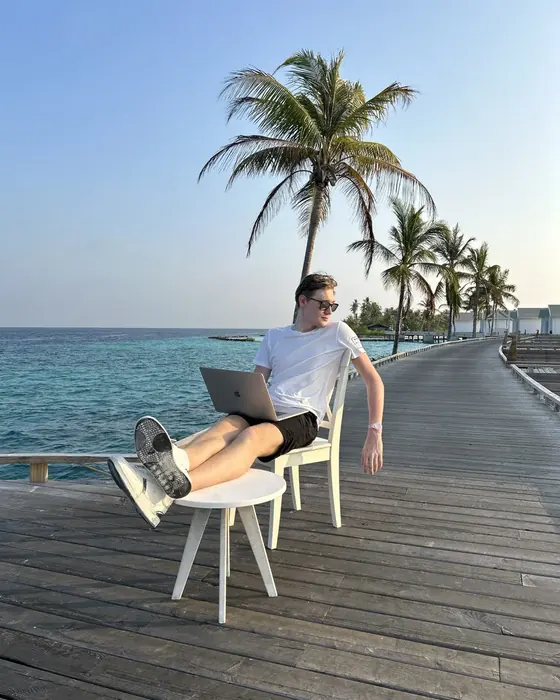
Aleksandr Romanov: Maldivler
Maldivler

Merhaba, ben Aleksandr

Kendim ihtiyaç duyup bulamadığım şeylerden uygulamalar yapıyorum. Ülkeler ve para birimleri arasında yaşıyorum, bu yüzden Kopilochka her şeyden önce benim gibiler için: gurbetçiler, gezginler ve parası birkaç para biriminde olan herkes için.

  • Dokuz yıldır kendi paramın kaydını tutuyorum
  • sobral.ai'de 15 ürün, Kopilochka bunlardan biri
  • Yılın Web Tasarım Stüdyosu Direktörü, National Business Awards 2023
  • AARO stüdyosunu kurdum, şimdi New York'ta yaşıyorum

Verilerin senindir

Ücretsiz

Harcama ve gelir takibi, yedekleme, eşitleme ve Face ID sonsuza dek ücretsiz. Geri kalanı da şimdilik ücretsiz.

  • Hesap olmadan her şey yalnızca telefonda saklanır. Biz hiçbir şey almayız.
  • E-postadaki kodla giriş, cihazlar arası eşitlemeyi açar. Şifre yok.
  • Reklam ve izleyici yok. Banka bağlamak gerekmez.
  • Yedek dosyaya alınır. Hesap tek tuşla silinir.
Gizlilik politikası

14 dil

Türkçe, İngilizce, Rusça, Ukraynaca, Kazakça, İspanyolca, Portekizce, Almanca, Fransızca, Çince, Japonca, Korece, Hintçe, Arapça. Arayüz telefonun dilini izler.

Kopilochka'yı web'de mi kullandın?

Uygulamada «E-postayla giriş» dokun ve aynı adresi gir: harcamalar, hedefler ve cüzdanlar kendiliğinden gelir. Ya da yedek dosyasını aç.

Siteyi aç

Sorular

Kayıt olmam gerekiyor mu?

Hayır. Hesapsız her şey çalışır ve telefonda kalır. Hesap yalnızca cihazlar arası eşitleme içindir: e-postadaki kodla giriş, şifresiz.

Kopilochka bankaya bağlanıyor mu?

Hayır. Harcamaları iki dokunuşla kendin kaydedersin. Böylece her birini sen görürsün, banka hiçbir şey görmez.

Döviz kurları nereden geliyor?

Fiat: ExchangeRate-API. Kripto: Coinbase ve CoinGecko. Her açılışta yenilenir; internetsiz son kur geçerlidir.

Peki Android?

Android uygulaması yok. kopilochka.com her tarayıcıda çalışır ve ana ekrana uygulama olarak eklenir.

E-postayla girersem verilerim nerede?

Bulutta, Avrupa Birliği'nde ve yalnızca sana görünür. Ayarlardaki tek tuşla hesapla birlikte silinir.

Bu finansal danışmanlık mı?

Hayır. Kopilochka bir kayıt ve planlama aracıdır. Kararları sen verirsin.

Tek bir harcamayla başla

Bugünkü kahveni ödediğin para biriminde kaydet.

Yakında:App StoreTarayıcıda aç

AARO stüdyosunda yapıldı · New York · 2020'den beri

Bu siteyi de, Kopilochka'nın kendisini de Aleksandr Romanov AARO stüdyosunda yaptı

AARO: web siteleri, kimlik, 3D ve motion

Aleksandr Romanov'un web tasarım stüdyosu: 2020'de kuruldu, 2026'da New York'ta yeniden başlatıldı. Rusça, İngilizce ve Çince siteler, her proje için 3D render ve animasyon.

  • Web siteleri
  • Kimlik
  • 3D
  • Motion
  • RU · EN · 中文
Stüdyo sitesini aç

sobral.ai

Yapay zekâ ürünleri yapıyor ve nasılını gösteriyorum

Tek yapımcıdan 15 ürün: uygulamalar, Telegram botları ve iş araçları. Tüm süreç açık, hatalarıyla birlikte. Kopilochka onlardan biri.

  • iPhone
  • Web
  • Telegram botları
  • Yapay zekâ
Tüm ürünler

Geliştirme süreci kanalda @sobral_ai