Копилочка
JA
ブラウザで開く

iPhone アプリとウェブ版

どの通貨でも、家計簿

バーツでもユーロでも円でも、払ったままの通貨で記録。Kopilochka があなたの通貨に換算し、銀行には聞けない 3 つの質問に答えます:お金はあと何年もつか、全部でいくらあるか、今日あといくら使えるか。

バーツでもユーロでも円でも:払ったまま記録。無料・広告なし・銀行連携なし。

まもなく登場App Storeブラウザで開く

無料。アカウント不要、広告なし、銀行連携なし。

App Store 公開は 10月31日
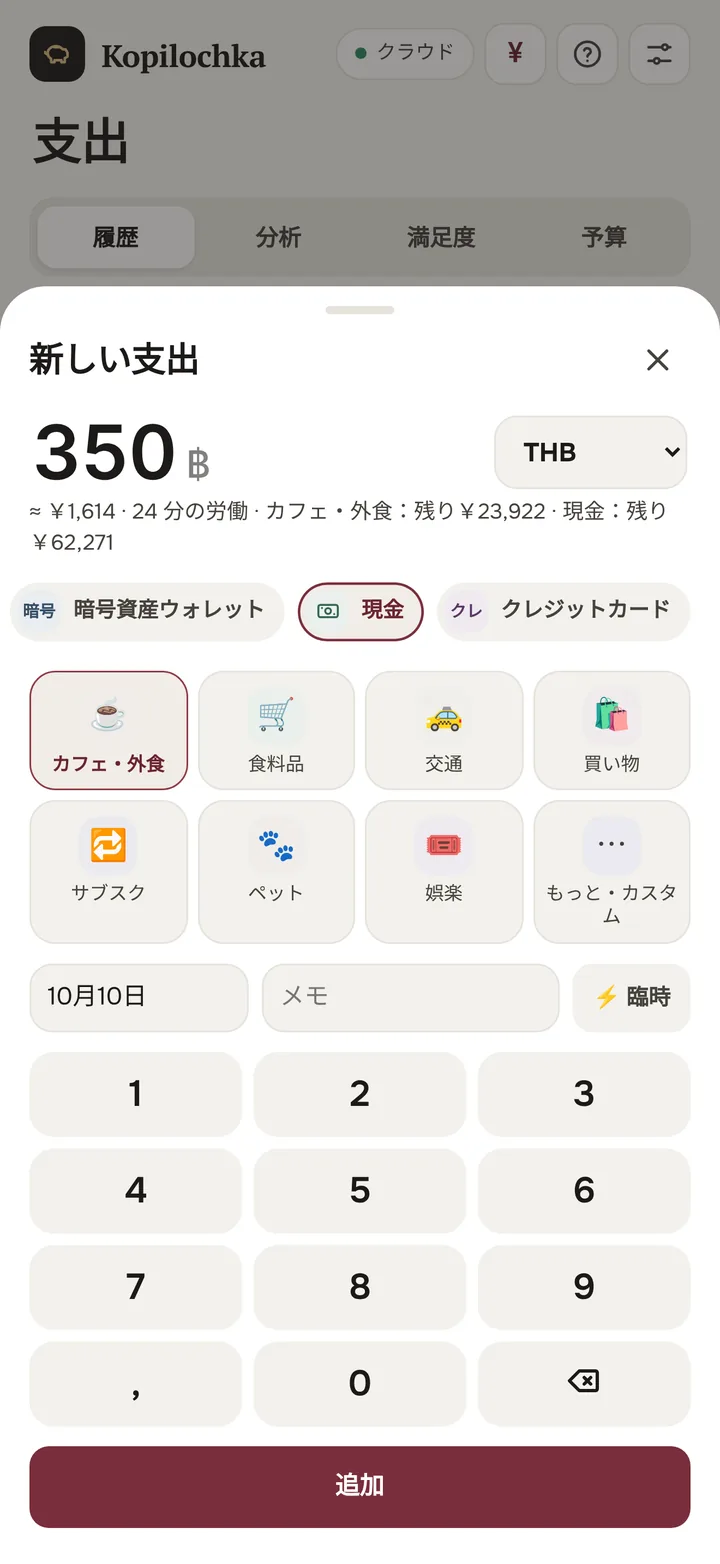
350 バーツの新しい支出がドルに換算される画面
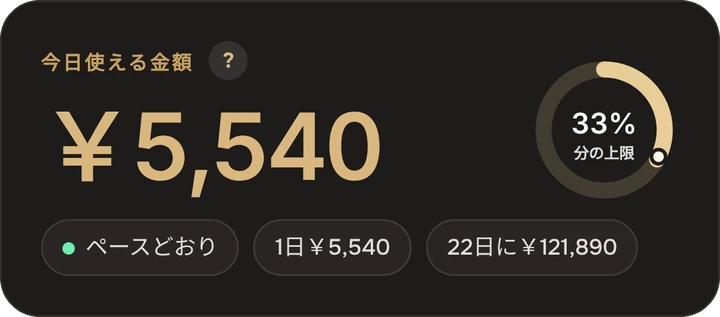
今日使える金額
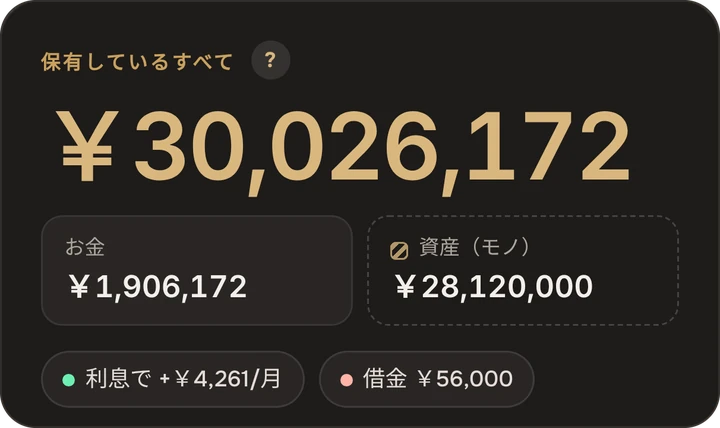
全部でいくらあるか

App Store 公開まで

Kopilochka はすでに Apple の審査を通過しました。10月31日に App Store で公開されます。見逃さないようリマインダーをどうぞ。

00000000
日
00000000
時間
00000000
分
00000000
秒

本日公開

Kopilochka は今日中に App Store に登場します。リンクはここと Telegram チャンネルでお知らせします。

銀行が答えてくれない 3 つの質問

お金はあと何年もつか

生活防衛資金は実際の支出から計算されます。収入が途絶えたら何か月、何年もつかが見えます。
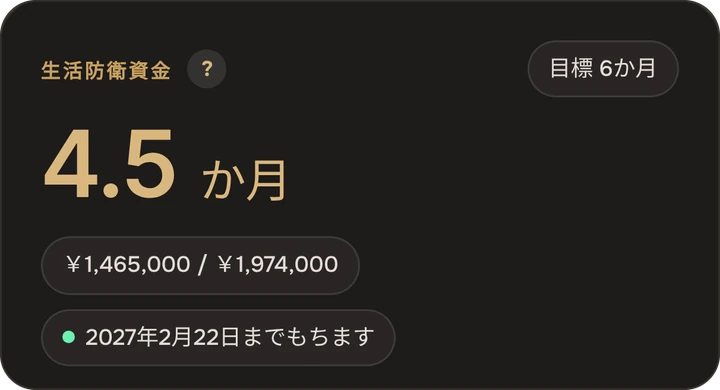
お金はあと何年もつか

全部でいくらあるか

口座、複数通貨の現金、暗号資産、預金、借金、さらに車や家まで:最新レートでひとつの数字に。

全部でいくらあるか

今日あといくら使えるか

変動費の予算を決めると、Kopilochka が日割りにして、買い物のたびに再計算します。

今日あといくら使えるか

バーツで払って、自分の通貨で見る

支払った通貨のまま記録するだけ。Kopilochka が最新レートで換算し、合計をあなたの通貨で表示します。60以上の通貨と暗号資産に対応。

レートは例です。アプリでは開くたびに更新されます。

バンコクのカフェ

฿350

≈¥1,614

中身

お金が何年もつか

家賃、食費、光熱費:そこから生活防衛資金を計算。収入が止まったら何か月・何年もつか、車を売ったら何が変わるかが見えます。
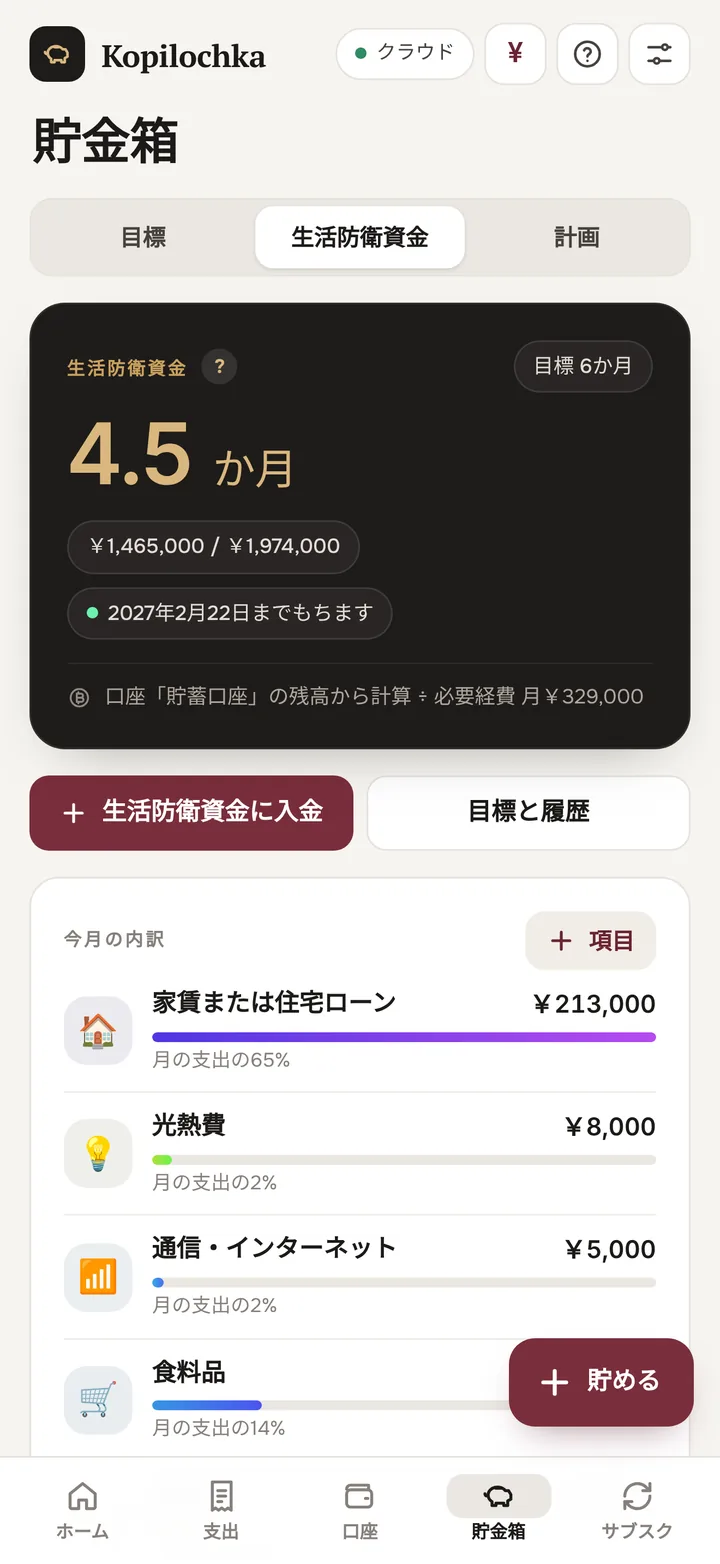
防衛資金の画面:お金が何年もつか

持っているすべてをひとつの数字に

ドルのカード、バーツの現金、ユーロの預金、取引所のビットコイン、家と車。Kopilochka が最新レートでひとつの純資産にまとめ、その内訳を見せます。
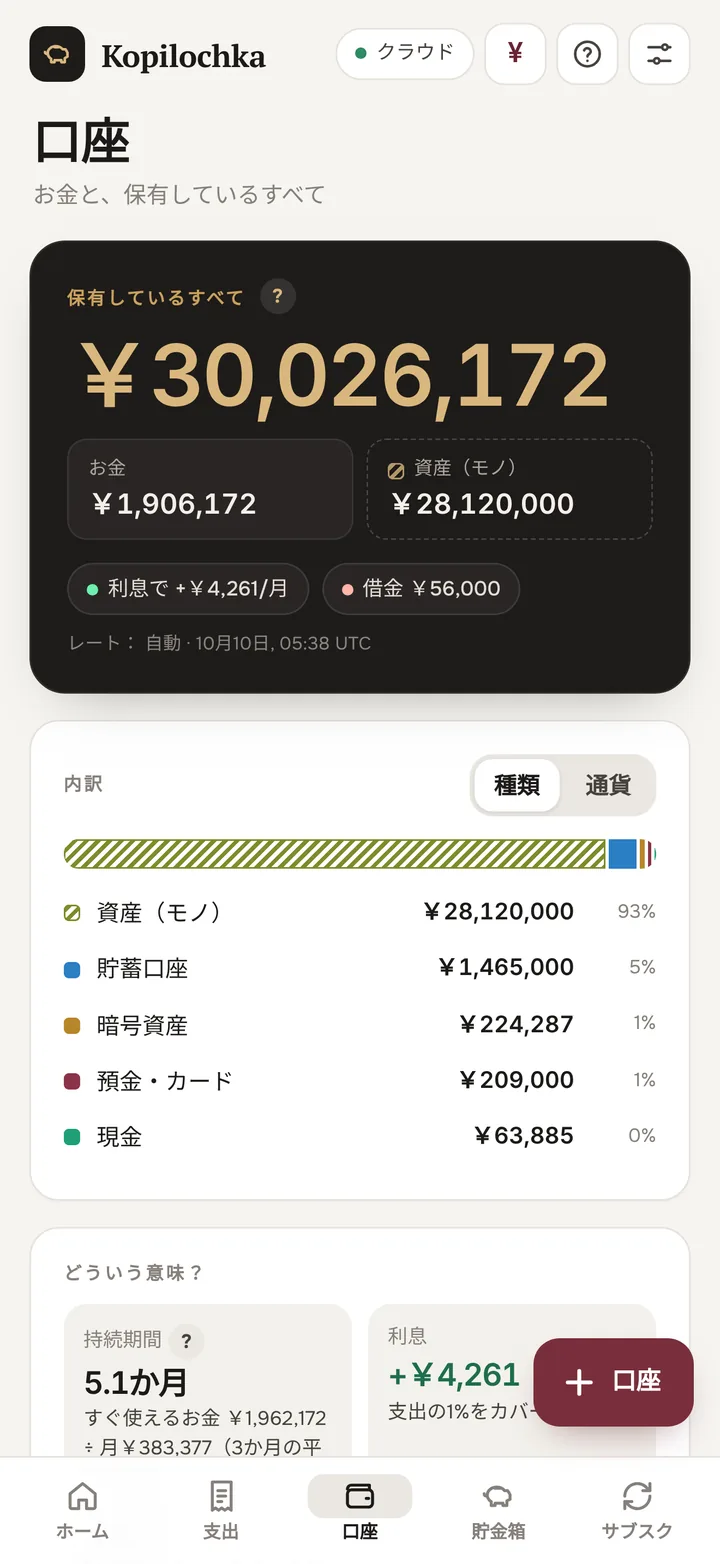
ウォレット画面:純資産とその内訳

1 日の上限

画面のいちばん大事な数字:今日あといくら使えるか。使いすぎれば明日の上限が減る。月末ではなく、その場でわかります。
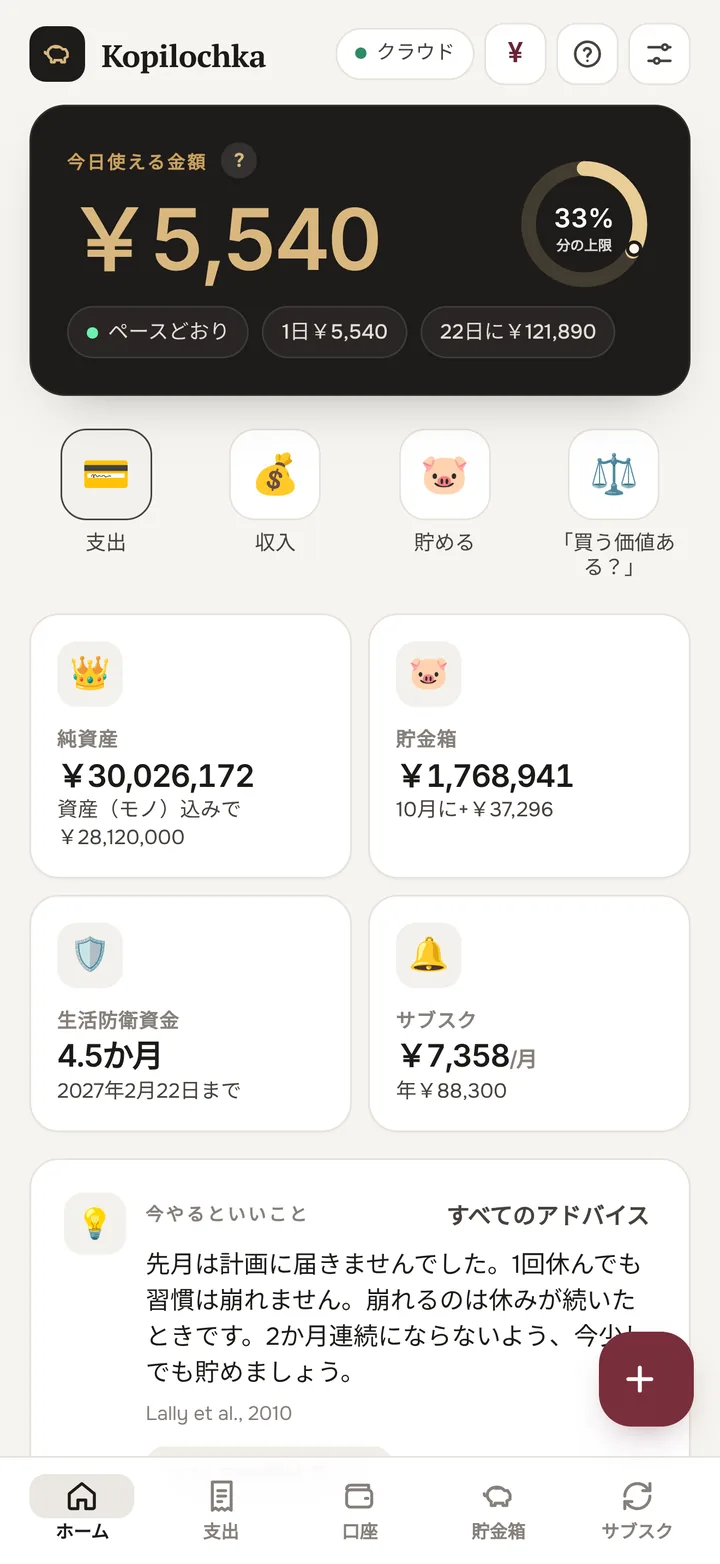
ホーム画面:今日あといくら使えるか

貯金箱と目標

月間プラン、給料日の積み立て、途切れない月の連続記録。目標はどの通貨でも暗号資産でも。貯金に手を付けがちなら「期日まで触らない」ロックも。
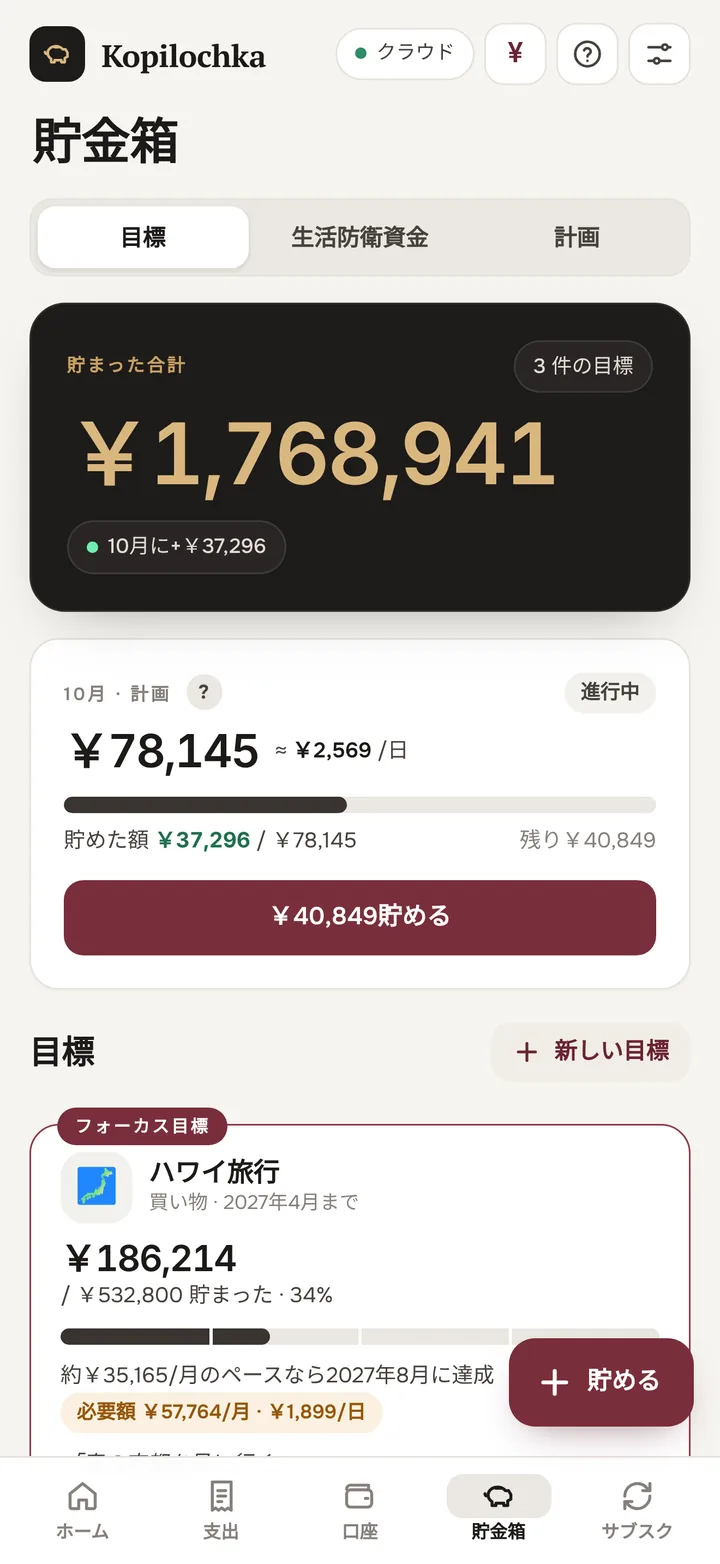
貯金画面:月間プランと目標

買い物の満足度

買って数日後、Kopilochka が聞きます:買ってよかった?😞 から 😄 で評価すると、半年でいくら無駄だったか、モノと体験のどちらが幸せかが見えてきます。
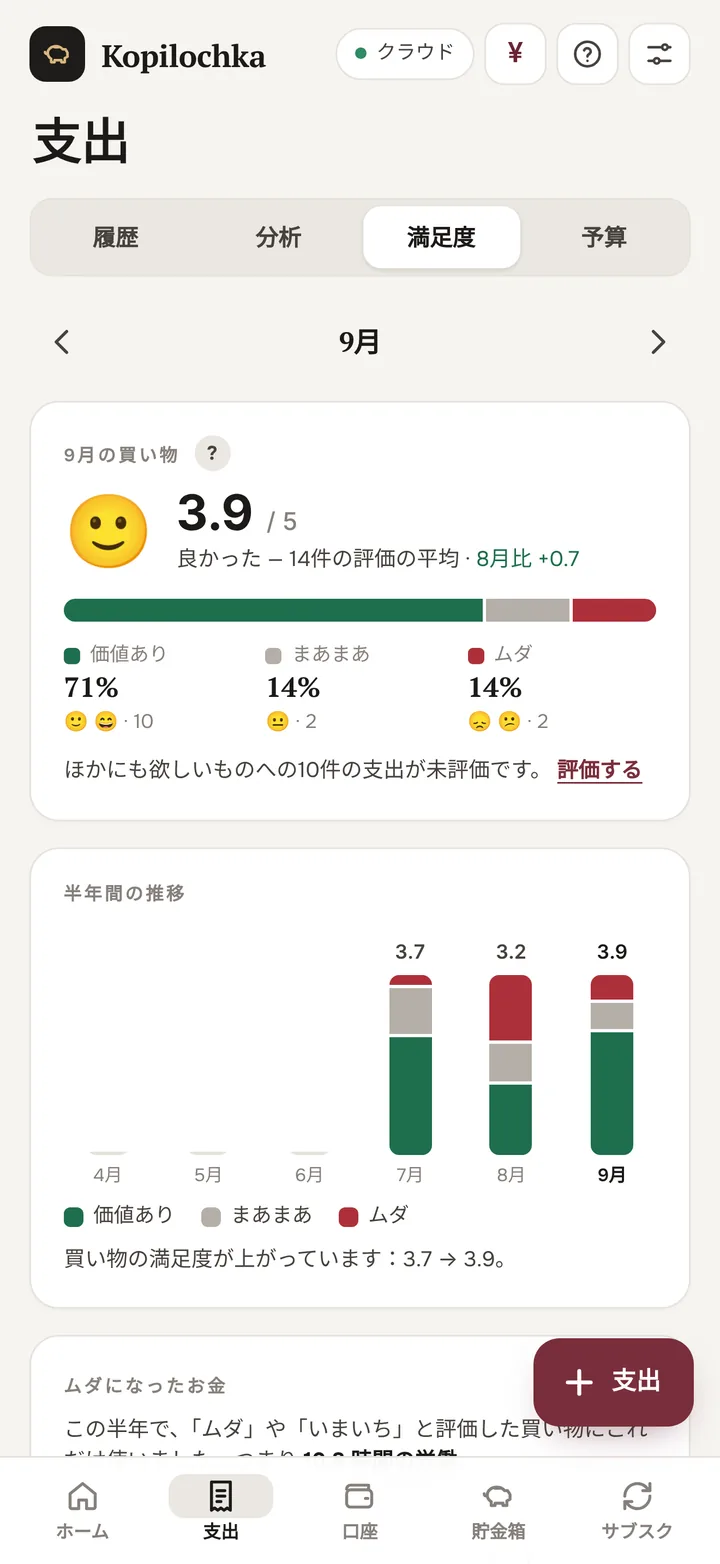
「よろこび」画面:今月の買い物の評価

Face ID と、大事な通知だけ

Face ID なしではロック解除済みの端末でもアプリは開けず、アプリスイッチャーでは金額が隠れます。通知はお金に関わるときだけ:クレジットカードの支払い、無料トライアルの終了、税金の期限、給料日。1 日 1 件まで、夜間は決して鳴りません。
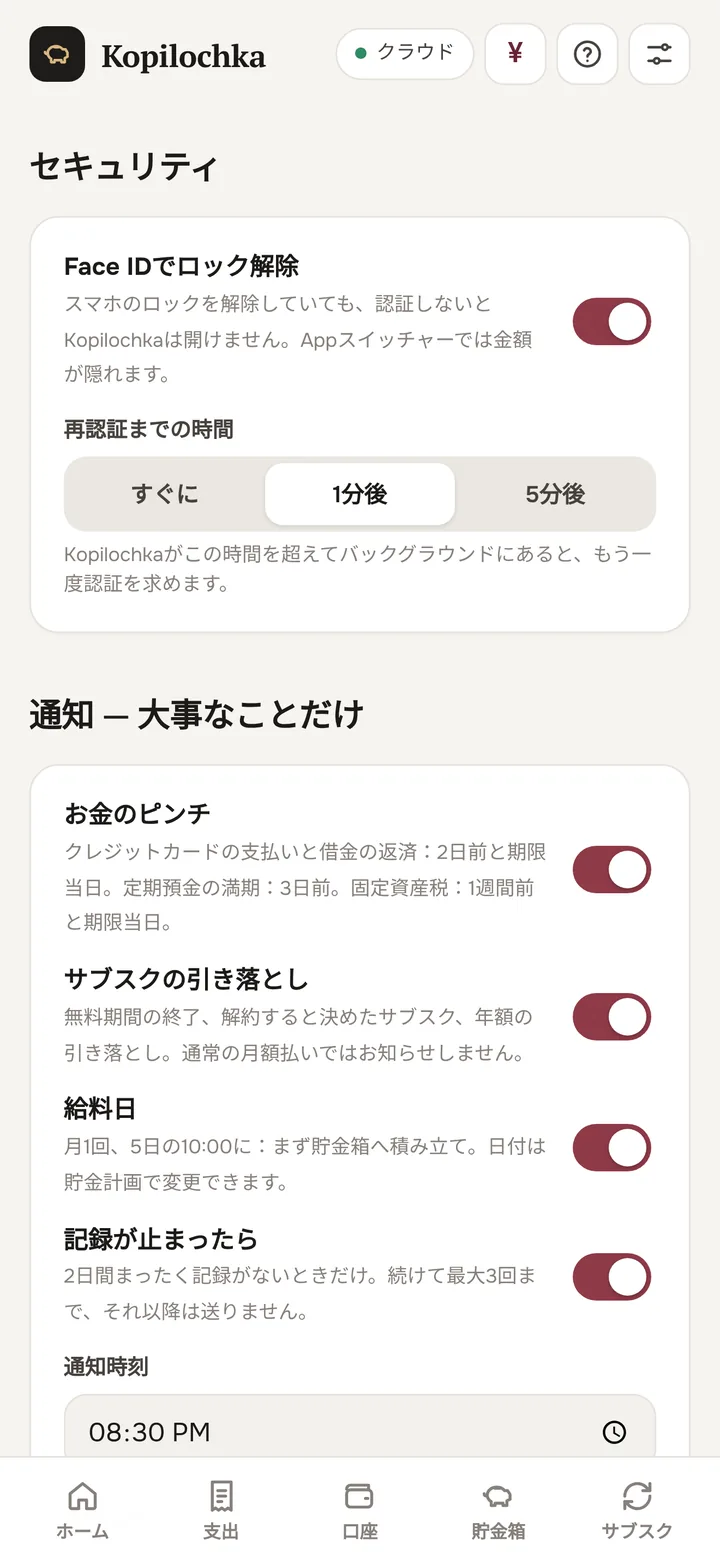
設定:Face ID と通知

ここで試してみよう

Kopilochka の2つの主な計算を、サンプルの数字で。

今日いくら使えるか

今日使える金額
¥5,540
33%分の上限
ペースどおり1日¥5,54022日に¥121,890

支出をタップしてみてください。アプリと同じく、上限がすぐに再計算されます。

お金が何か月もつか

もつ期間4.5

アプリでは、生活防衛資金を実際の支出(家賃、食費、光熱費)から計算します。

魔法はありません。あるのは研究だけ。

中には1991年から2022年までの行動経済学の研究が29本。どの機能も、なぜ効果があるのかを説明し、出典へのリンクを載せています。29本すべてをどうぞ。

29本の研究
×4金額を「月あたり」でなく「日あたり」で示すと、貯蓄を続ける人が 4 倍に
+82%「期日まで引き出せない」口座では 1 年の貯蓄が 82% 増
習慣№ 01 37% → 86%自動化はやる気に勝る貯蓄を自動で始める設定にしたところ、参加率が37%から86%に上がりました。Kopilochka では: 計画はお金が入る日に連動し、収入はすぐに振り分けられますMadrian & Shea, 2001, Quarterly Journal of Economics習慣№ 02 ×4月額ではなく1日あたりの額で「月$150」ではなく「1日$5」と伝えただけで、積立に申し込む人が4倍に増えました。Kopilochka では: 積立額の横に1日あたりの額を表示Hershfield, Shu & Benartzi, 2020, Marketing Science習慣№ 03 3.5% → 13.6%Save More Tomorrow収入が増えたら積立額も上げると前もって決めておくことで、40か月で貯蓄率がほぼ4倍になりました。Kopilochka では: 積立額の自動アップThaler & Benartzi, 2004, Journal of Political Economy習慣№ 04 d = 0.65「もし〜なら」プラン94件の研究のメタ分析:きっかけと行動を前もって決めておくと、最後までやり遂げる可能性が大きく高まります。Kopilochka では: すべての目標に「もし〜なら」プランGollwitzer & Sheeran, 2006習慣№ 05 66日1回休んでも大丈夫習慣は平均66日で身につきます。1回休んでもほとんど影響はなく、問題なのは休みが続くことです。Kopilochka では: 連続月数と「2回続けて休まない」アドバイスLally et al., 2010, European Journal of Social Psychology習慣№ 06 138件の研究記録すると行動が変わる138件の研究、約20千人を対象としたメタ分析:進捗を定期的に確認すると、目標を達成できる可能性が高まります。Kopilochka では: タップ2回で支出を記録、連続記録、週の振り返りHarkin et al., 2016, Psychological Bulletin習慣№ 07 34% vs 19%プレゼントされた進捗スタンプが最初から2つ押されたポイントカードは34%の人が最後までためましたが、空のカードでは19%でした。必要な回数は同じだったのに。Kopilochka では: 最初のステップが完了済みのスタートチェックリストNunes & Drèze, 2006, Journal of Consumer Research目標№ 08 10.5% vs 3.5%目標は5つより1つ目標を1つに絞った家庭は、収入の約10.5%を貯めました。対照群では3.5%でした。Kopilochka では: フォーカス目標Soman & Zhao, 2011, Journal of Marketing Research目標№ 09 +15.5%具体的な目標のリマインダー目標の名前入りのリマインダーは貯蓄を15.5%増やしましたが、名前なしではほとんど効果がありませんでした。Kopilochka では: 「この目標の理由」欄Karlan et al., 2016, Management Science目標№ 10 +82%お金にロック期限前に引き出せない口座を使うと、1年間の貯蓄が82%増えました。Kopilochka では: 「この日まで触らない」ロックAshraf, Karlan & Yin, 2006, Quarterly Journal of Economics目標№ 11 50%危険な中盤やる気は中盤で落ちこみます。序盤は「もうこれだけ貯まった」、終盤は「あとこれだけ」と考えるのが効果的です。Kopilochka では: 50%を過ぎると、目標は残り額を表示しますBonezzi, Brendl & De Angelis, 2011, Psychological Science目標№ 12 1日フレッシュスタート効果月や週の初め、誕生日などの「区切り」のあとは、人は目標に取り組みやすくなります。Kopilochka では: 月の初めに、Kopilochkaが計画の引き上げを提案しますDai, Milkman & Riis, 2014, Management Science目標№ 13 10年で×2複利は過小評価されている人は複利の力をいつも過小評価し、そのぶん貯める額が減ります。年利7%なら、お金は約10年で2倍になります。Kopilochka では: 計算機が最終額を積立と利息に分けて表示しますStango & Zinman, 2009, Journal of Finance生活防衛資金№ 14 $250–749小さな生活防衛資金でも、もう役に立っているこの程度の額でも備えがある家庭は、収入を失ったあとに家賃の支払いが遅れたり、立ち退きになったりすることが少なくなります。Kopilochka では: 実際の支出から計算する、段階つきの生活防衛資金Urban Institute (McKernan et al.), 2016生活防衛資金№ 15 ためらわずに生活防衛資金は聖域ではない人は「大切な」貯金に手をつけたくないあまり、高い金利のローンを借りて損をします。Kopilochka では: 緊急時の生活防衛資金の引き出しは、ハードルなしでSussman & O'Brien, 2016, Journal of Marketing Research生活防衛資金№ 16 25×4%の法則年間支出の25倍の純資産があれば、歴史的に見て毎年約4%を30年間続けて引き出すことができました。Kopilochka では: 口座タブの経済的自立バーTrinity Study: Cooley, Hubbard & Walz, 1998支出№ 17 −11.6%記録するとムダが減る家計簿アプリを入れたあと、不要不急の支出は11.6%、服は23%、娯楽は20%減りました。効果は1年続きました。Kopilochka では: 必要なものと欲しいもの、変動費に注目Levi & Benartzi, «Mind the App»支出№ 18 $100 → $73つの理由人は支出を週に約$100少なく見積もります。その週がいつもと違う理由を3つ挙げると、誤差は$7まで下がります。Kopilochka では: 3つの理由と予備費つきの月間計画Howard, Hardisty, Sussman & Lukas, 2022, Journal of Marketing Research支出№ 19 ⚡「例外」こそがルール修理、プレゼント、病院は特別なものに思えるため、予定より多く使ってしまいがちです。Kopilochka では: 「臨時」マークと平均予備費Sussman & Alter, 2012, Journal of Consumer Research支出№ 20 ×2支払いの痛みカード払いだと、人は同じチケットに現金のときの約2倍を払ってもいいと考えました。Kopilochka では: 支出はひとつずつ手入力し、人生換算で表示:労働時間、収入日数、生活日数Prelec & Simester, 2001, Marketing Letters支出№ 21 $1/日1日わずかな額少額の定期的な支出は小さく見えます:「1日$1」は「年$365」より軽く感じられます。Kopilochka では: サブスクの年額換算Gourville, 1998, Journal of Consumer Research支出№ 22 ほかの選択肢忘れられた選択肢買い物をするとき、人は何をあきらめるのかを考えません。ほかの使い道を思い出すと、選択が変わります。Kopilochka では: 買い物チェック:労働時間、目標の日数、10年後Frederick et al., 2009, Journal of Consumer Research支出№ 23 48時間欲しい気持ちは過ぎ去る買いたい気持ちはその瞬間がいちばん強く、時間とともに弱まります。先延ばしは自制の代表的な方法のひとつです。Kopilochka では: 48時間または30日の保留Hoch & Loewenstein, 1991, Journal of Consumer Research支出№ 24 優先順位少しずつ削るより、まるごとやめる重要度の低いものをやめるほうが、安い店を探すより節約になります。予算を立てる人は衝動買いが少ないのです。Kopilochka では: 満足度マップが削るべきものを教えてくれますFernbach, Kan & Lynch, 2015, Journal of Consumer Research支出№ 25 「その他」あいまいなカテゴリカテゴリに分けにくい支出は、管理から漏れてしまいます。Kopilochka では: 「その他」が増えすぎたら警告Heath & Soll, 1996, Journal of Consumer Research幸せ№ 26 体験お金と幸せ幸せをもたらすのは、体験、人のための買い物、時間を節約してくれるもの。モノにはすぐ慣れてしまいます。Kopilochka では: 満足度の評価と「支出額 / 満足度」マップDunn & Norton, «Happy Money», 2013幸せ№ 27 経験想像より経験のほうが正確実際にどう感じるかは、想像するより、実際に経験した人の感想から予測するほうが正確です。Kopilochka では: 過去の評価にもとづく満足度の予測Gilbert et al., 2009, Science幸せ№ 28 恥じなくていいダチョウ効果悪い知らせを予感すると、人はお金の状況を見なくなります。そして、いちばん管理が必要なときにコントロールを失うのです。Kopilochka では: 使いすぎたら赤い画面ではなく、明日の新しい上限にKarlsson, Loewenstein & Seppi, 2009, Journal of Risk and Uncertainty幸せ№ 29 用途使い道が決まったお金お金を具体的な目的ごとの「封筒」に分けておくと、ぐっと貯まりやすくなります。Kopilochka では: 目標、口座、収入の振り分けSoman & Cheema, 2011, Journal of Marketing Research

29 の出典はすべてアプリの「なぜ」セクションから開けます

Aleksandr Romanov:ニューヨーク
AARO スタジオ · sobral.ai

開発者より

Kopilochka が生まれた理由

16 歳から家計簿をつけて、もうすぐ 9 年になります。世の中の家計簿アプリはほぼ全部試しましたが、どれも何かが足りなかった。本物のマルチ通貨対応だったり、現金の隣に置ける暗号資産だったり、「今日あといくら使えるか」へのシンプルな答えだったり。

何より、待つことに疲れました。開発者に不便を伝えても、何年も何も変わらない。あるとき腹が決まりました:自分の手で、自分が毎日使うアプリを作る時が来た、と。

だから Kopilochka はあなたに合わせて更新されます。機能が足りない、細部が気になる、何かおかしい?Telegram チャンネルに書いてください。近いうちのアップデートで実現します。

AleksandrKopilochka 開発者

あなたには何が足りない?

チャンネルで修正や機能を何でもリクエストしてください。要望が多く役立つものから、次のアップデートで実現します。

Telegram でリクエスト

通貨のあいだで暮らす

旅をするたびに、家計簿に新しい通貨が増えました。こうして Kopilochka が生まれました。
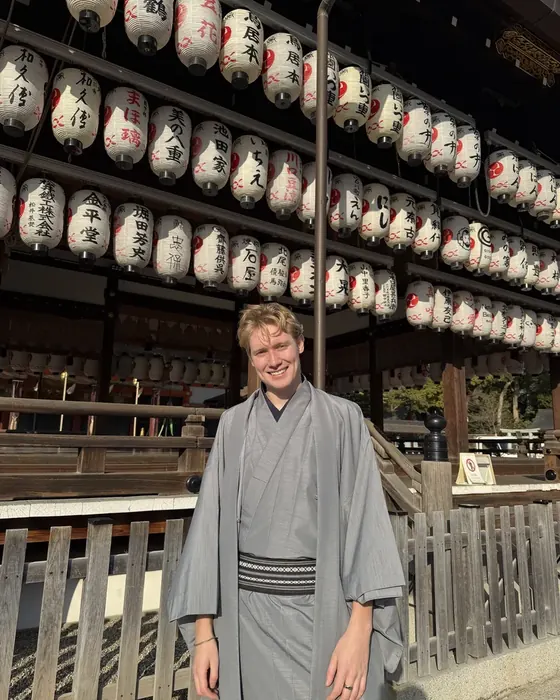
Aleksandr Romanov:ニューヨーク
ニューヨーク
Aleksandr Romanov:京都
京都
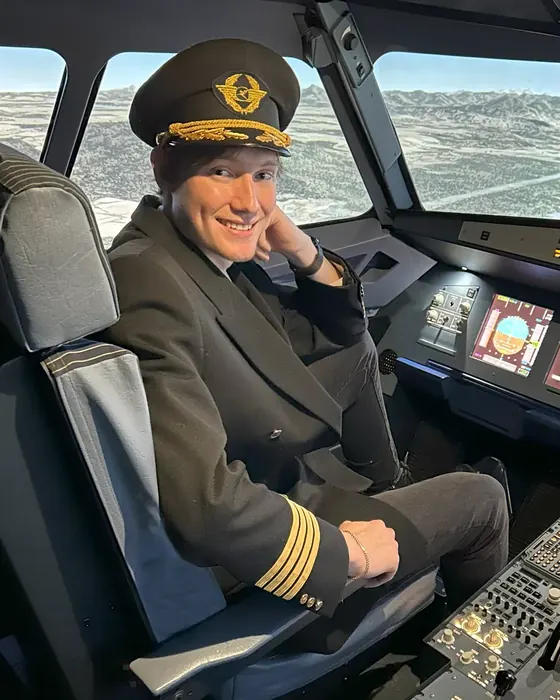
Aleksandr Romanov:パイロット訓練中
パイロット訓練中
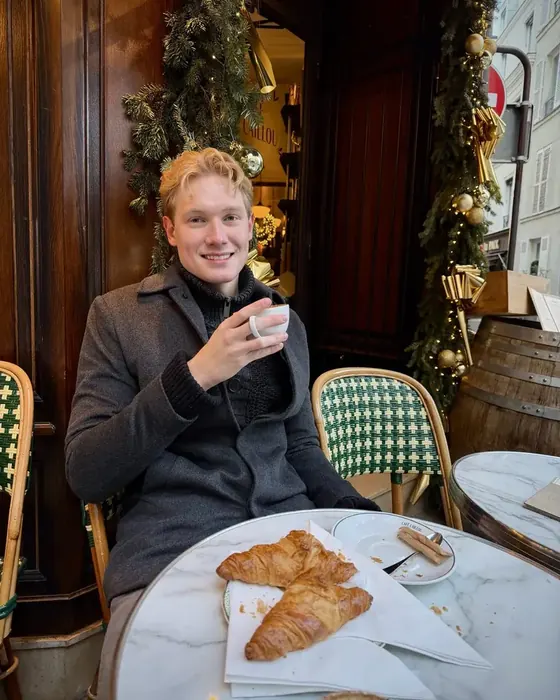
Aleksandr Romanov:パリ
パリ
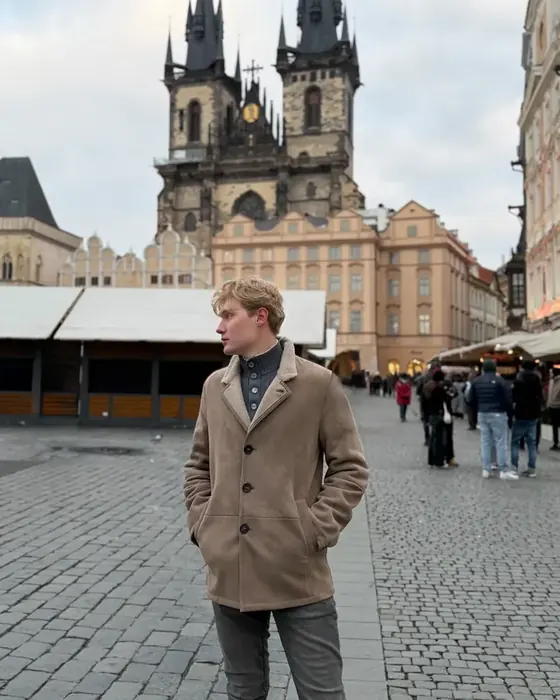
Aleksandr Romanov:プラハ
プラハ
Aleksandr Romanov:リオデジャネイロ
リオデジャネイロ
Aleksandr Romanov:サモエドと旅の途中
サモエドと旅の途中
Aleksandr Romanov:モルディブ
モルディブ

こんにちは、Aleksandr です

自分に足りなかったものからアプリを作っています。いくつもの国と通貨のあいだで暮らしているので、Kopilochka はまず自分と同じような人のためのアプリです。海外在住者、旅行者、そしてお金が複数の通貨にまたがるすべての人へ。

  • 自分のお金を記録して9年
  • sobral.ai に15のプロダクト、Kopilochka はそのひとつ
  • ウェブデザインスタジオ・ディレクター・オブ・ザ・イヤー、National Business Awards 2023
  • AARO スタジオを設立、現在はニューヨーク在住

データはあなたのもの

無料

支出と収入の記録、バックアップ、同期、Face ID は永久に無料。それ以外も今のところ無料です。

  • アカウントなしなら、すべては端末の中だけ。こちらには何も届きません。
  • メールのコードでログインすると端末間の同期が有効に。パスワードはありません。
  • 広告もトラッカーもなし。銀行連携も不要。
  • バックアップはファイルへ。アカウントはボタンひとつで削除。
プライバシーポリシー

14 言語

日本語、英語、ロシア語、ウクライナ語、カザフ語、トルコ語、スペイン語、ポルトガル語、ドイツ語、フランス語、中国語、韓国語、ヒンディー語、アラビア語。表示は端末の言語に従います。

ウェブ版で使っていた?

アプリで「メールでログイン」をタップして同じアドレスを入力:支出、目標、ウォレットが自動で現れます。バックアップファイルを開いても OK。

サイトを開く

よくある質問

登録は必要?

不要です。アカウントなしでもすべて動き、データは端末に残ります。アカウントは端末間の同期のためだけ:メールのコードでログイン、パスワードなし。

銀行と連携する?

しません。支出は自分で、2 タップで記録。だから 1 件ずつ自分の目で見えて、銀行には何も見えません。

為替レートはどこから?

法定通貨は ExchangeRate-API、暗号資産は Coinbase と CoinGecko。起動のたびに更新され、オフラインでは最後のレートが使われます。

Android は?

Android アプリはありません。kopilochka.com はどのブラウザでも動き、ホーム画面にアプリとして追加できます。

メールでログインしたらデータはどこに?

クラウド上、EU 圏内にあり、見えるのはあなただけ。設定のボタンひとつでアカウントごと削除されます。

これは投資アドバイス?

いいえ。Kopilochka は記録と計画のためのツールです。決めるのはあなたです。

まずは 1 件の支出から

今日のコーヒーを、払った通貨のまま記録してみてください。

まもなく登場App Storeブラウザで開く

制作:AARO スタジオ · ニューヨーク · 2020 年から

このサイトも Kopilochka も、AARO スタジオの Aleksandr Romanov が作りました

AARO:ウェブサイト、アイデンティティ、3D、モーション

Aleksandr Romanov のウェブデザインスタジオ。2020 年設立、2026 年にニューヨークで再始動。ロシア語・英語・中国語のサイトを、案件ごとの 3D レンダリングとアニメーションとともに。

  • ウェブサイト
  • アイデンティティ
  • 3D
  • モーション
  • RU · EN · 中文
スタジオのサイトを開く

sobral.ai

AI プロダクトを作り、その過程を公開

ひとりの作者による 15 のプロダクト:アプリ、Telegram ボット、仕事道具。失敗も含めて、過程をすべて公開しています。Kopilochka もそのひとつ。

  • iPhone
  • ウェブ
  • Telegram ボット
  • AI
すべてのプロダクト

開発の様子はチャンネルで @sobral_ai