Копилочка
DE
Im Browser öffnen

iPhone-App und Website

Dein Geld in jeder Währung

Zahle in Baht, Euro oder Dollar und trag es ein, wie es ist. Kopilochka rechnet in deine Währung um und beantwortet drei Fragen, die deine Bank nicht beantwortet: Wie lange reicht mein Geld, wie viel habe ich insgesamt und wie viel kann ich heute ausgeben.

Zahle in Baht, Euro oder Dollar: trag es ein, wie es ist. Kostenlos, ohne Werbung, ohne Bank.

Bald imApp StoreIm Browser öffnen

Kostenlos. Ohne Konto, ohne Werbung, ohne Bankverbindung.

Im App Store 31. Oktober
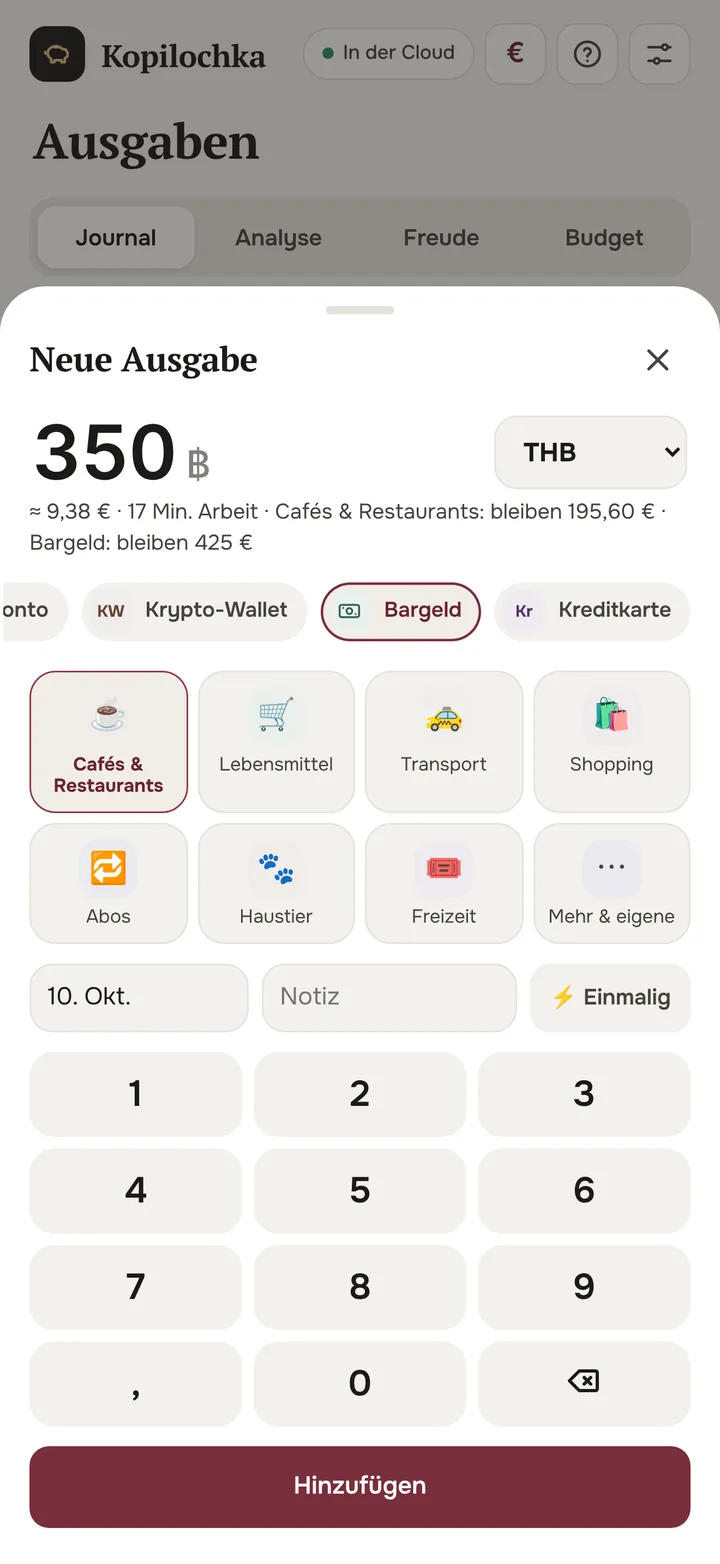
Neue Ausgabe über 350 Baht, in Dollar umgerechnet
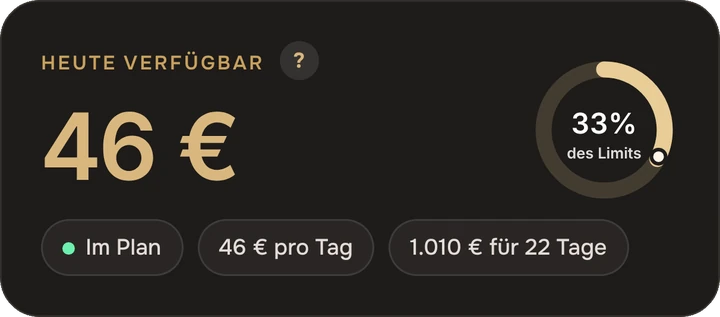
Heute verfügbar
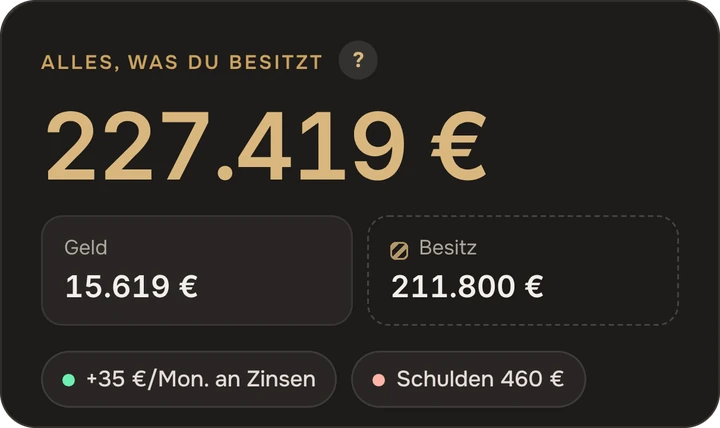
Wie viel habe ich insgesamt

Countdown bis zum App Store

Apple hat Kopilochka schon freigegeben. Am 31. Oktober kommt die App in den App Store: Stell dir eine Erinnerung, damit du es nicht verpasst.

00000000
Tage
00000000
Stunden
00000000
Minuten
00000000
Sekunden

Heute geht es los

Kopilochka erscheint heute im App Store. Der Link steht dann hier und im Telegram-Kanal.

Drei Fragen, die deine Bank nicht beantwortet

Wie lange reicht mein Geld

Dein Notgroschen wird aus deinen echten Ausgaben berechnet. Du siehst, wie viele Monate und Jahre du durchhältst, wenn das Einkommen wegfällt.
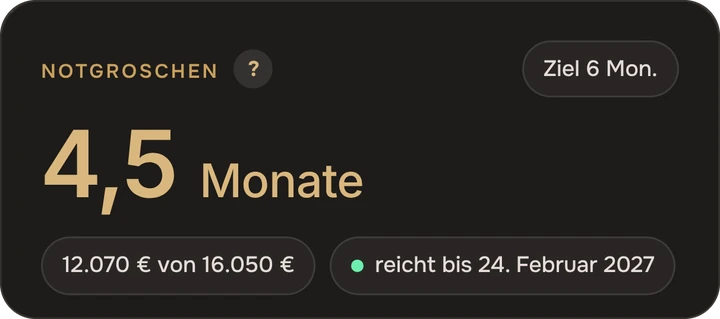
Wie lange reicht mein Geld

Wie viel habe ich insgesamt

Konten, Bargeld in mehreren Währungen, Krypto, Einlagen, Schulden, sogar Auto und Wohnung: eine Zahl zum aktuellen Kurs.

Wie viel habe ich insgesamt

Wie viel kann ich heute ausgeben

Du legst ein Budget für flexible Ausgaben fest; Kopilochka teilt es auf Tage auf und rechnet nach jedem Einkauf neu.

Wie viel kann ich heute ausgeben

In Baht bezahlt, in deiner Währung gesehen

Trag die Ausgabe so ein, wie sie war, in der Währung, in der du bezahlt hast. Kopilochka rechnet zum aktuellen Kurs um und zeigt die Summen in deiner Währung. Über 60 Währungen und Krypto.

Beispielkurse. In der App aktualisieren sie sich bei jedem Öffnen.

Café in Bangkok

350 ฿

≈9,38 €

Was drinsteckt

Für wie viele Jahre dein Geld reicht

Miete, Essen, Rechnungen: daraus wird der Notgroschen berechnet. Du siehst, für wie viele Monate und Jahre dein Geld reicht, wenn das Einkommen stoppt, und was sich ändert, wenn du das Auto verkaufst.
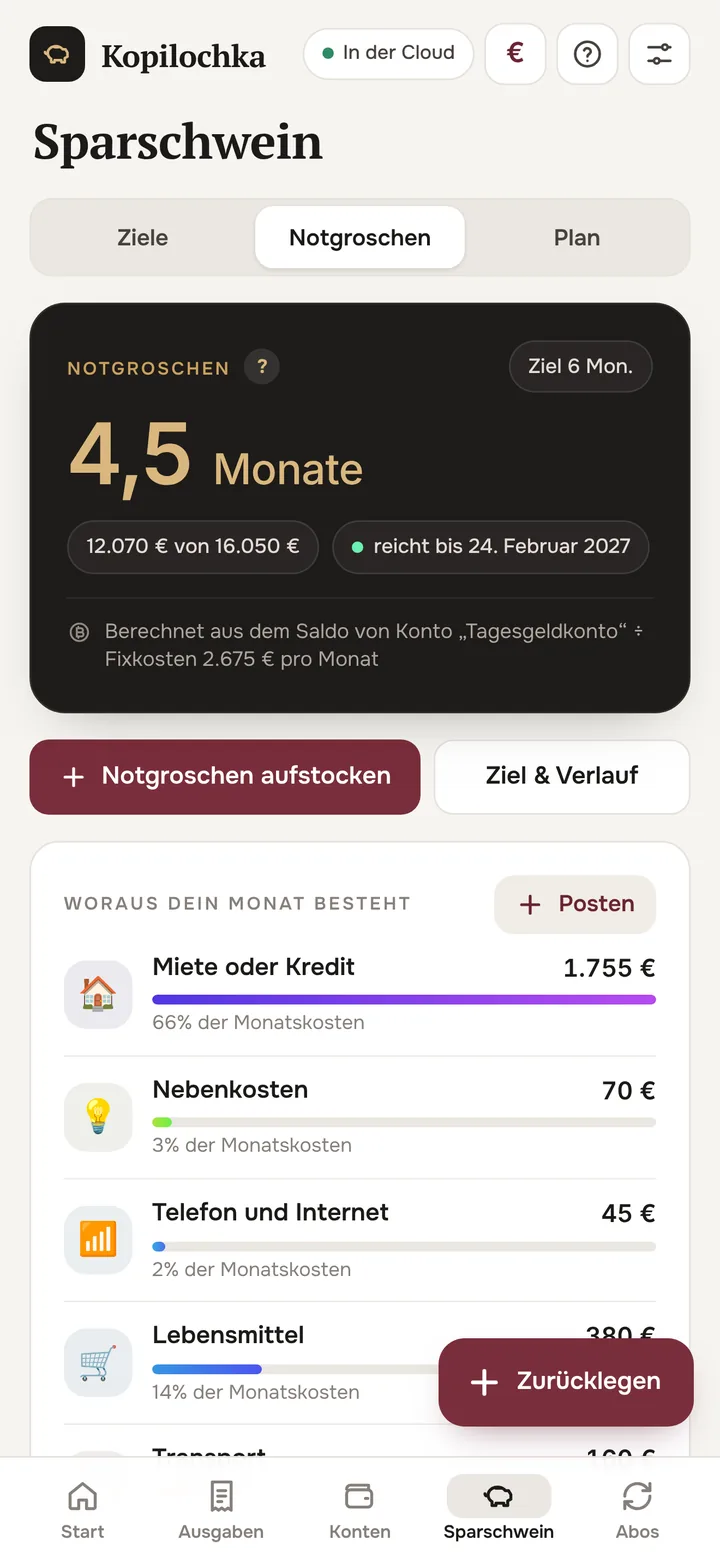
Notgroschen-Bildschirm: für wie viele Jahre das Geld reicht

Alles, was du besitzt, in einer Zahl

Eine Karte in Dollar, Bargeld in Baht, eine Einlage in Euro, Bitcoin an der Börse, Wohnung und Auto. Kopilochka addiert alles zum aktuellen Kurs zu einem Vermögen und zeigt, woraus es besteht.
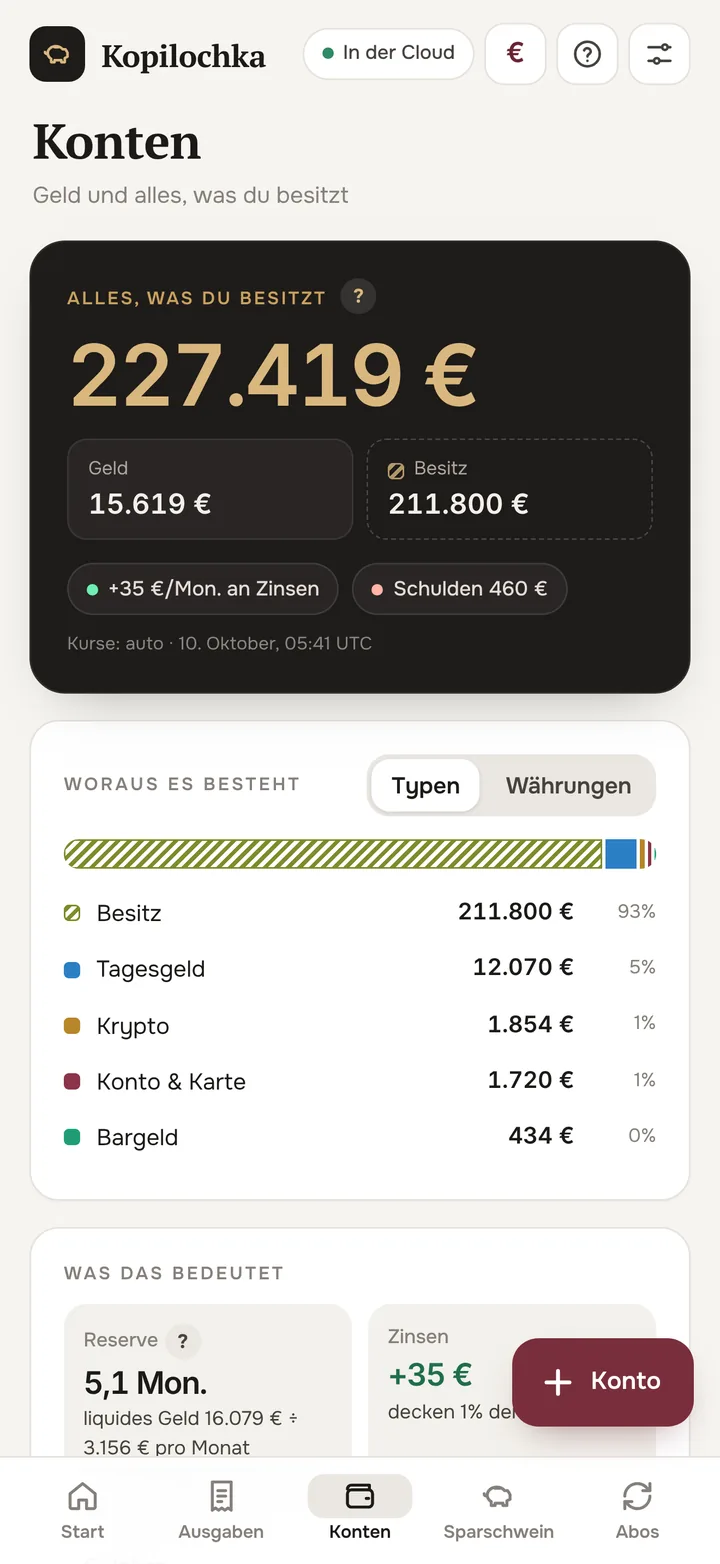
Wallets-Bildschirm: Vermögen und seine Zusammensetzung

Ein Tageslimit

Die wichtigste Zahl auf dem Bildschirm: wie viel du heute ausgeben kannst. Gibst du mehr aus, sinkt morgen das Limit. Du siehst es sofort, nicht erst am Monatsende.
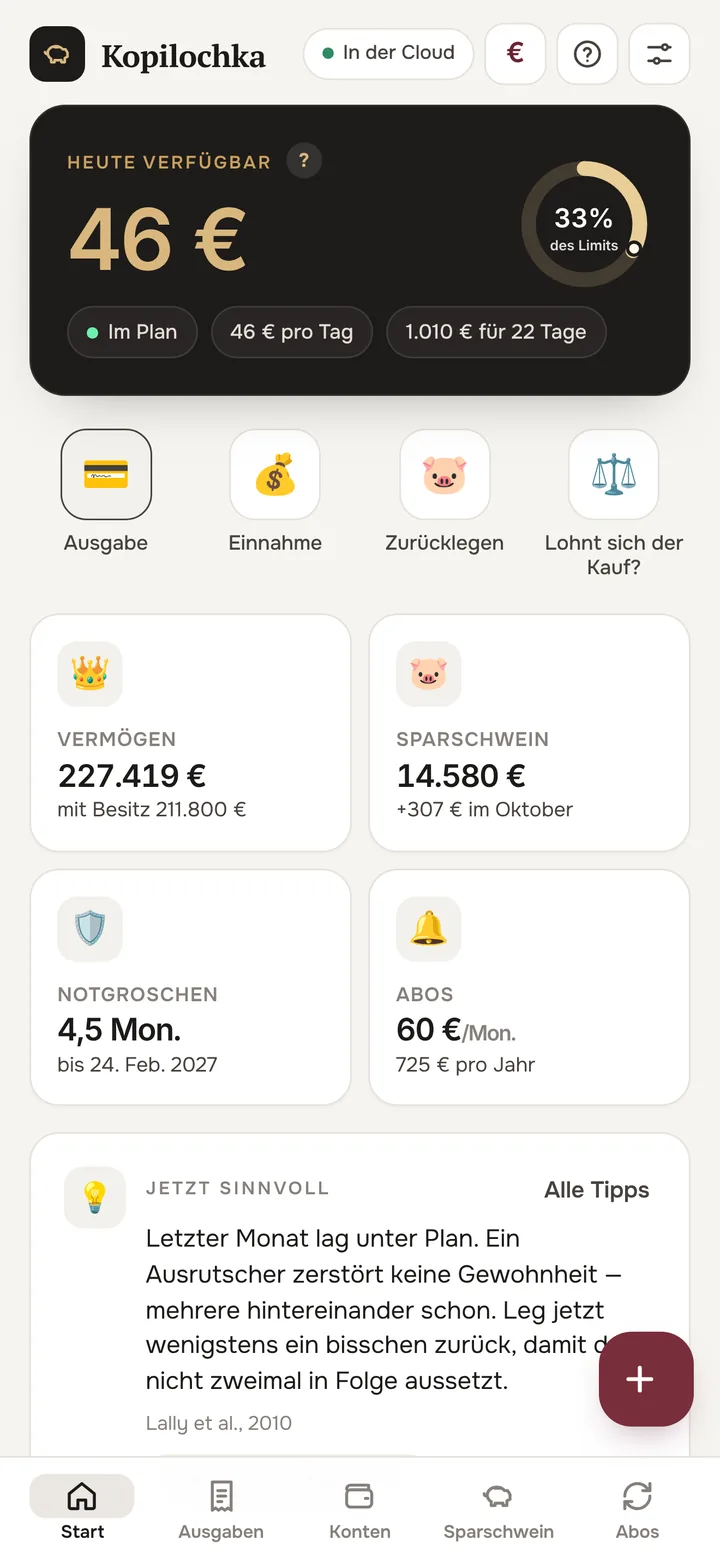
Startbildschirm: wie viel du heute ausgeben kannst

Sparschwein und Ziele

Monatsplan, Einzahlung am Zahltag, eine Serie von Monaten ohne Lücken. Ziele in jeder Währung oder in Krypto. Eine Sperre «nicht anrühren bis», falls du dein Erspartes gern plünderst.
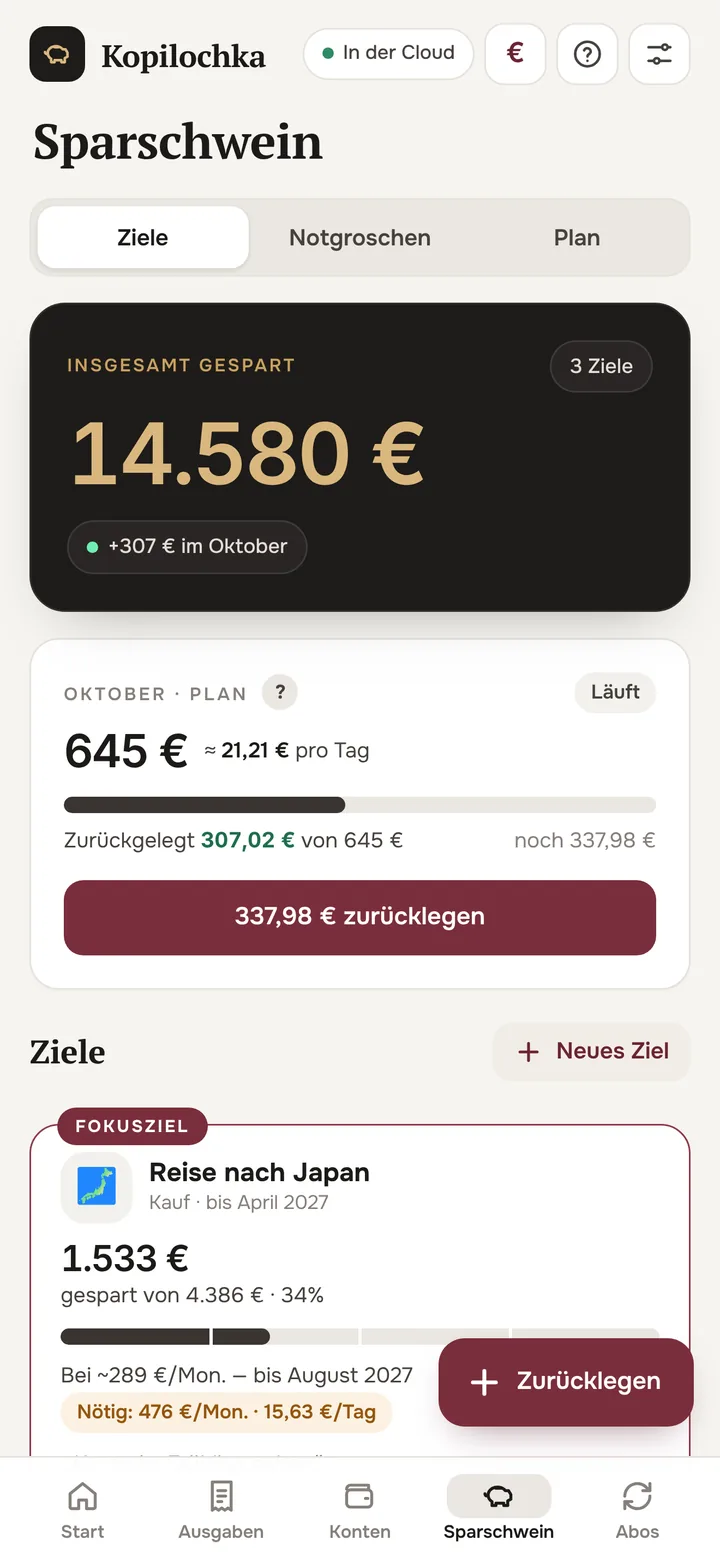
Spar-Bildschirm: Monatsplan und Ziele

Freude am Kauf

Ein paar Tage nach dem Kauf fragt Kopilochka: War es das wert? Du bewertest von 😞 bis 😄 und siehst nach sechs Monaten, wie viel verpufft ist und was dich glücklicher macht: Dinge oder Erlebnisse.
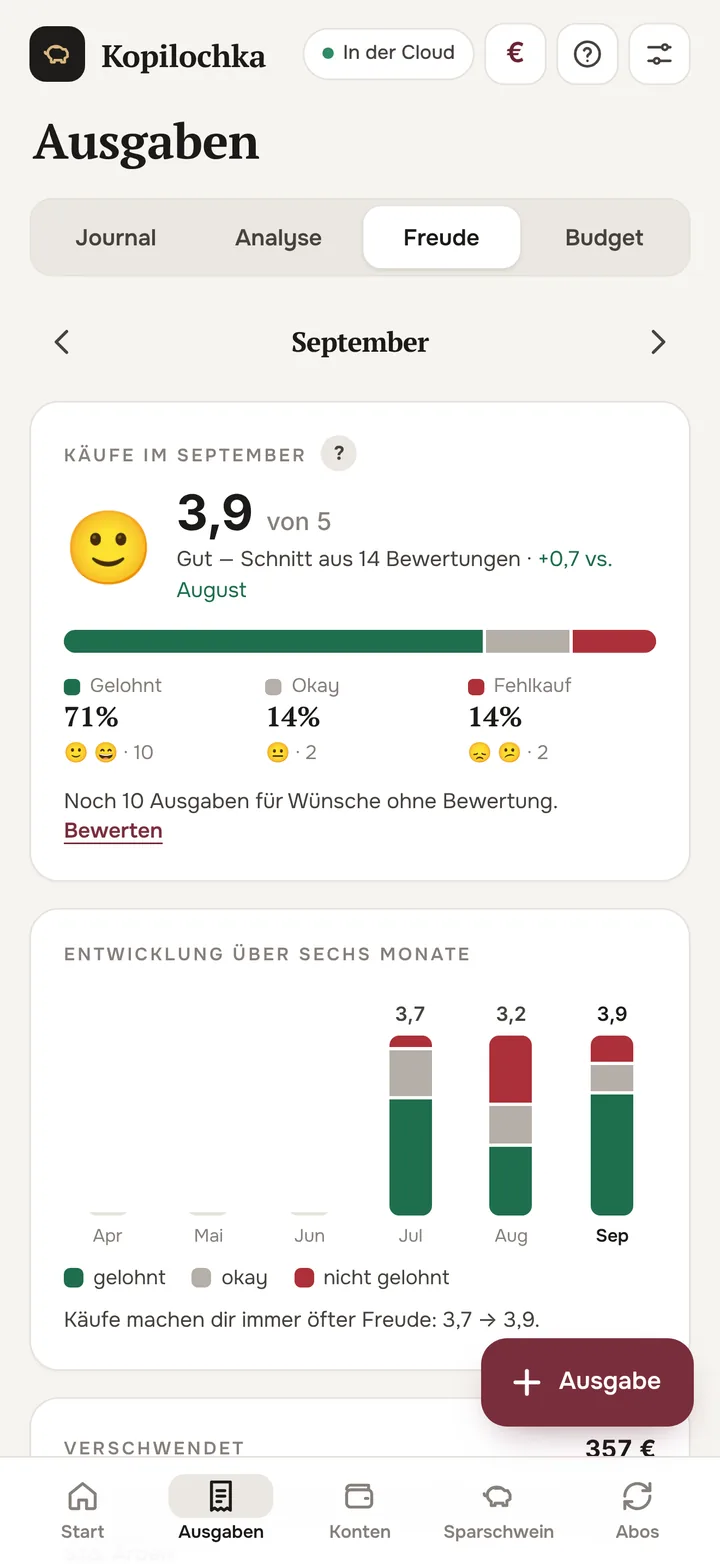
«Freude»-Bildschirm: Kaufbewertungen des Monats

Face ID und nur wichtige Mitteilungen

Ohne Face ID öffnet sich die App selbst auf dem entsperrten Handy nicht, im App-Umschalter sind Beträge verborgen. Mitteilungen kommen nur, wenn es um Geld geht: Kreditkartenzahlung, Ende einer Probephase, Steuertermin, Zahltag. Höchstens eine pro Tag, nachts nie.
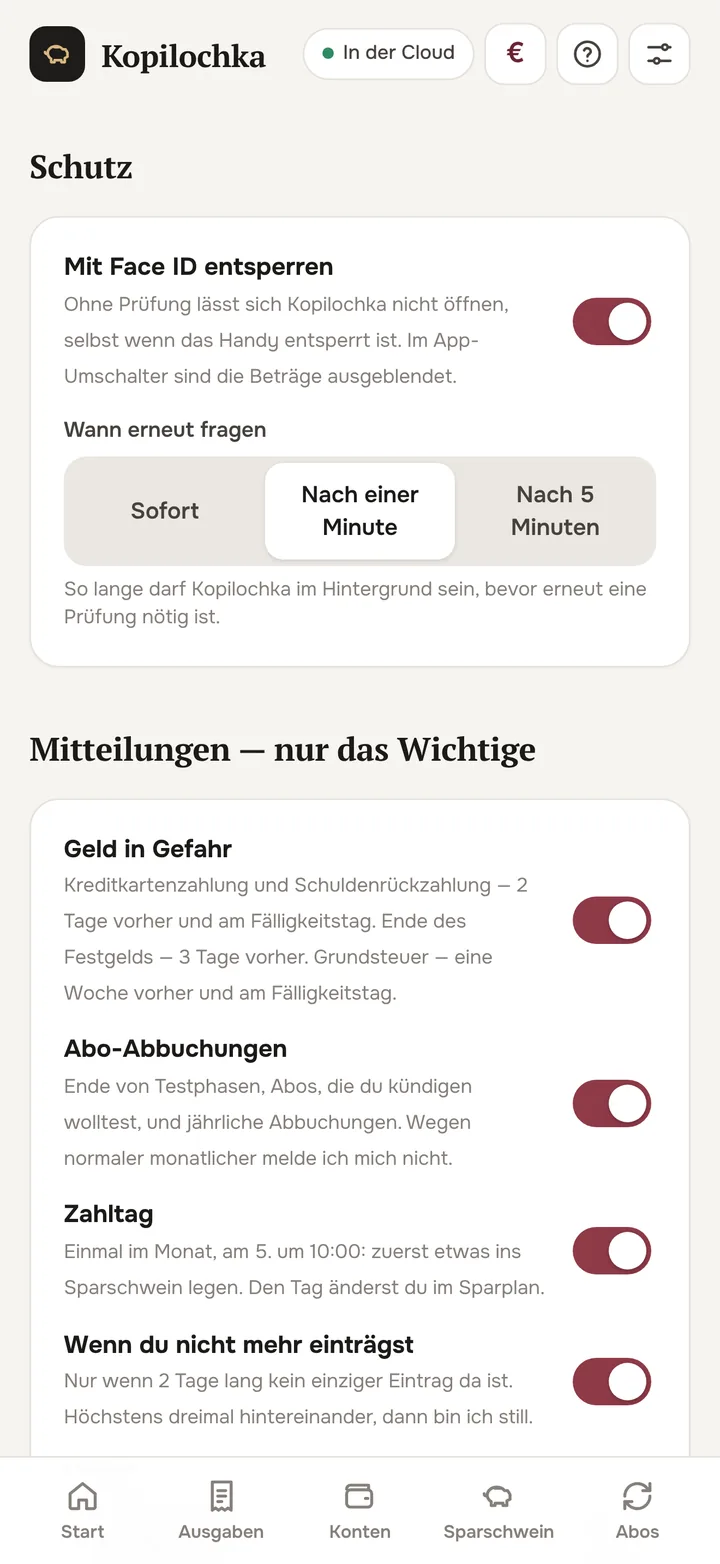
Einstellungen: Face ID und Mitteilungen

Gleich hier ausprobieren

Die zwei wichtigsten Rechnungen von Kopilochka, mit Beispielzahlen.

Wie viel du heute ausgeben kannst

Heute verfügbar
46 €
33%des Limits
Im Plan46 € pro Tag1.010 € für 22 Tage

Tipp auf die Ausgaben: Das Limit rechnet sich sofort neu, wie in der App.

Wie lange dein Geld reicht

Reicht für4,5

In der App wird der Notgroschen aus deinen echten Ausgaben berechnet: Miete, Essen, Rechnungen.

Hier ist keine Magie. Nur Forschung.

Drin stecken 29 Studien zur Verhaltensökonomie, von 1991 bis 2022. Jede Funktion erklärt, warum sie wirkt, und verlinkt die Quelle. Hier sind alle 29.

29Studien
×4mehr Menschen sparen, wenn der Betrag «pro Tag» statt «pro Monat» genannt wird
+82%mehr Erspartes in einem Jahr auf einem bis zu einem Datum gesperrten Konto
Gewohnheit№ 01 37% → 86%Automatik schlägt MotivationAls das Sparen automatisch aktiviert wurde, stieg die Teilnahmequote von 37% auf 86%.In Kopilochka: Der Plan hängt am Tag des Geldeingangs, die Einnahme wird sofort aufgeteiltMadrian & Shea, 2001, Quarterly Journal of EconomicsGewohnheit№ 02 ×4Betrag pro Tag statt pro Monat$5 pro Tag statt $150 pro Monat, und 4-mal so viele Leute haben sich für den Sparplan angemeldet.In Kopilochka: Neben jeder Einzahlung steht der Betrag pro TagHershfield, Shu & Benartzi, 2020, Marketing ScienceGewohnheit№ 03 3,5% → 13,6%Save More TomorrowDie Vereinbarung, die Einzahlung mit steigendem Einkommen zu erhöhen, hat die Sparquote in 40 Monaten fast vervierfacht.In Kopilochka: Auto-Erhöhung der EinzahlungThaler & Benartzi, 2004, Journal of Political EconomyGewohnheit№ 04 d = 0,65Wenn-dann-PlanMetaanalyse von 94 Studien: Ein vorab festgelegter Auslöser samt Handlung erhöht deutlich die Chance, etwas durchzuziehen.In Kopilochka: Wenn-dann-Plan in jedem ZielGollwitzer & Sheeran, 2006Gewohnheit№ 05 66 TageEinmal aussetzen ist nicht schlimmEine Gewohnheit bildet sich im Schnitt in 66 Tagen, und ein einzelner Ausrutscher stört kaum: schädlich sind mehrere hintereinander.In Kopilochka: Monatsserie und der Tipp „Nie zweimal aussetzen“Lally et al., 2010, European Journal of Social PsychologyGewohnheit№ 06 138 StudienAufschreiben verändert VerhaltenMetaanalyse von 138 Studien mit fast 20 Tausend Menschen: Wer den Fortschritt regelmäßig verfolgt, erreicht eher sein Ziel.In Kopilochka: Ausgabe mit zwei Tipps, Serie, WochenauswertungHarkin et al., 2016, Psychological BulletinGewohnheit№ 07 34% vs 19%Geschenkter FortschrittEine Treuekarte mit zwei bereits gesetzten Stempeln füllten 34% der Leute ganz aus, eine leere nur 19%, obwohl gleich viele Schritte fehlten.In Kopilochka: Start-Checkliste mit bereits erledigtem erstem SchrittNunes & Drèze, 2006, Journal of Consumer ResearchZiele№ 08 10,5% vs 3,5%Ein Ziel ist besser als fünfHaushalte mit einem einzigen Ziel legten rund 10,5% ihres Einkommens zurück, gegenüber 3,5% in der Kontrollgruppe.In Kopilochka: FokuszielSoman & Zhao, 2011, Journal of Marketing ResearchZiele№ 09 +15,5%Erinnerung an ein konkretes ZielErinnerungen mit dem Namen des Ziels steigerten die Ersparnisse um 15,5%, ohne ihn bewirkten sie kaum etwas.In Kopilochka: Feld „Wozu ich dieses Ziel will“Karlan et al., 2016, Management ScienceZiele№ 10 +82%GeldsperreEin Konto, von dem man vor Fristende nichts abheben kann, steigerte die Ersparnisse in einem Jahr um 82%.In Kopilochka: Sperre „nicht anfassen bis“Ashraf, Karlan & Yin, 2006, Quarterly Journal of EconomicsZiele№ 11 50%Die gefährliche MitteIn der Mitte sackt die Motivation ab. Am Anfang hilft „wie viel schon da ist“, gegen Ende „wie viel noch fehlt“.In Kopilochka: Ab 50% zeigt das Ziel den RestBonezzi, Brendl & De Angelis, 2011, Psychological ScienceZiele№ 12 der 1.Neustart-EffektNach „zeitlichen Markierungen“ (Monatsbeginn, Wochenbeginn, Geburtstag) nehmen Menschen ihre Ziele häufiger in Angriff.In Kopilochka: Zu Monatsbeginn schlägt Kopilochka vor, den Plan zu erhöhenDai, Milkman & Riis, 2014, Management ScienceZiele№ 13 ×2 in 10 JahrenDer Zinseszins wird unterschätztMenschen unterschätzen systematisch den Zinseszins, und legen weniger zurück. Bei 7% p. a. verdoppelt sich Geld in etwa 10 Jahren.In Kopilochka: Der Rechner teilt das Ergebnis in Einzahlungen und Zinsen aufStango & Zinman, 2009, Journal of FinanceNotgroschen№ 14 $250–749Auch ein kleiner Notgroschen hilft schonHaushalte mit schon so einem Betrag verpassen seltener Mietzahlungen und werden nach Einkommensverlust seltener aus der Wohnung geräumt.In Kopilochka: Notgroschen aus echten Ausgaben, mit EtappenUrban Institute (McKernan et al.), 2016Notgroschen№ 15 Ohne HürdenDer Notgroschen muss nicht heilig seinMenschen nehmen teure Kredite auf, nur um „vernünftige“ Ersparnisse nicht anzutasten, und zahlen drauf.In Kopilochka: Abhebung aus dem Notgroschen für Notfälle: ohne HürdenSussman & O'Brien, 2016, Journal of Marketing ResearchNotgroschen№ 16 25×Regel 4%Ein Vermögen von 25 Jahresausgaben erlaubte es historisch, rund 4% pro Jahr 30 Jahre lang zu entnehmen.In Kopilochka: Skala der finanziellen Unabhängigkeit unter KontenTrinity Study: Cooley, Hubbard & Walz, 1998Ausgaben№ 17 −11,6%Buchführung senkt unnötige AusgabenNach der Installation einer Finanz-App sanken die unnötigen Ausgaben um 11,6%, Kleidung um 23%, Freizeit um 20%. Der Effekt hielt ein Jahr an.In Kopilochka: Bedarf und Wünsche, Fokus auf flexiblen AusgabenLevi & Benartzi, «Mind the App»Ausgaben№ 18 $100 → $7Drei GründeMenschen unterschätzen ihre Ausgaben um etwa $100 pro Woche. Wer drei Gründe nennt, warum die Woche anders wird, senkt den Fehler auf $7.In Kopilochka: Monatsplan mit drei Gründen und PufferHoward, Hardisty, Sussman & Lukas, 2022, Journal of Marketing ResearchAusgaben№ 19 ⚡„Ausnahmen“ sind die RegelReparatur, Geschenk, Arzt wirken einmalig, deshalb gibt man dafür mehr aus als geplant.In Kopilochka: Markierung „einmalig“ und DurchschnittspufferSussman & Alter, 2012, Journal of Consumer ResearchAusgaben№ 20 ×2ZahlungsschmerzMit Karte waren Menschen bereit, für dieselben Tickets etwa doppelt so viel zu zahlen wie in bar.In Kopilochka: Jede Ausgabe von Hand eingetragen, mit Preis in Lebenszeit: Arbeitsstunden, Einkommenstage oder LebenstagePrelec & Simester, 2001, Marketing LettersAusgaben№ 21 $1/TagCent-Beträge pro TagKleine regelmäßige Beträge wirken unbedeutend: „$1 pro Tag“ fühlt sich leichter an als „$365 pro Jahr“.In Kopilochka: Abos aufs Jahr gerechnetGourville, 1998, Journal of Consumer ResearchAusgaben№ 22 AlternativeVergessene AlternativeBeim Kaufen denken Menschen nicht daran, worauf sie verzichten. Die Erinnerung an die Alternative verändert die Entscheidung.In Kopilochka: Kauf-Check: Arbeitsstunden, Tage bis zum Ziel, 10 JahreFrederick et al., 2009, Journal of Consumer ResearchAusgaben№ 23 48 Std.Der Wunsch vergehtDer Kaufwunsch ist im Moment am stärksten und lässt mit der Zeit nach: Aufschieben ist eine der wichtigsten Strategien der Selbstkontrolle.In Kopilochka: Pause 48 Stunden oder 30 TageHoch & Loewenstein, 1991, Journal of Consumer ResearchAusgaben№ 24 PrioritätenGanz verzichten statt knausernAuf Unwichtiges zu verzichten spart mehr, als nach dem günstigsten Angebot zu suchen. Wer ein Budget führt, kauft seltener impulsiv.In Kopilochka: Die Freudekarte zeigt, wo du kürzen kannstFernbach, Kan & Lynch, 2015, Journal of Consumer ResearchAusgaben№ 25 „Sonstiges“Unklare KategorienAusgaben, die schwer einer Kategorie zuzuordnen sind, geraten außer Kontrolle.In Kopilochka: Warnung, wenn „Sonstiges“ ausufertHeath & Soll, 1996, Journal of Consumer ResearchGlück№ 26 ErlebnisseGeld und FreudeGlücklich machen Erlebnisse, Geschenke für andere und alles, was Zeit spart. An Dinge gewöhnt man sich schnell.In Kopilochka: Freudebewertung und Karte „wie viel ich ausgebe / wie viel Freude“Dunn & Norton, «Happy Money», 2013Glück№ 27 ErfahrungErfahrung ist genauer als VorstellungEchte Erfahrung sagt Freude genauer voraus als der Versuch, sie sich vorzustellen.In Kopilochka: Freudeprognose aus deinen früheren BewertungenGilbert et al., 2009, ScienceGlück№ 28 Ohne SchamVogel-Strauß-EffektWer schlechte Nachrichten erwartet, schaut nicht mehr auf seine Finanzen, und verliert die Kontrolle genau dann, wenn sie nötig ist.In Kopilochka: Zu viel ausgegeben heißt: neues Limit für morgen, kein roter BildschirmKarlsson, Loewenstein & Seppi, 2009, Journal of Risk and UncertaintyGlück№ 29 ZweckGeld mit ZweckWenn Geld in „Umschläge“ mit einem konkreten Zweck aufgeteilt ist, wird es deutlich besser gespart.In Kopilochka: Ziele, Konten und Einnahmen-AufteilungSoman & Cheema, 2011, Journal of Marketing Research

Alle 29 Quellen öffnen sich direkt aus der App, Bereich «Warum»
Aleksandr Romanov: New York
Studio AARO · sobral.ai

Vom Entwickler

Warum es Kopilochka gibt

Ich erfasse mein Geld, seit ich 16 bin, fast neun Jahre am Stück. Ich habe gefühlt jeden Tracker ausprobiert, und bei jedem fehlte etwas: echte Mehrwährungsunterstützung, Krypto neben dem Bargeld oder eine simple Antwort darauf, wie viel ich heute ausgeben kann.

Vor allem war ich es leid zu warten. Man schreibt den Entwicklern, dass etwas stört, und jahrelang ändert sich nichts. Irgendwann war klar: Zeit, es selbst in die Hand zu nehmen und die App zu bauen, die ich selbst jeden Tag benutze.

Deshalb wird Kopilochka für euch weiterentwickelt. Fehlt eine Funktion, nervt ein Detail, läuft etwas falsch? Schreib es in den Telegram-Kanal, und es erscheint in einem der nächsten Updates.

AleksandrEntwickler von Kopilochka

Was fehlt dir?

Wünsch dir jede Änderung oder Funktion im Kanal. Das Meistgewünschte und Nützlichste erscheint in den nächsten Updates.

Änderung auf Telegram wünschen

Ich lebe zwischen Währungen

Jede Reise brachte eine neue Währung in meine Bücher. So ist Kopilochka entstanden.
Aleksandr Romanov: New York
New York
Aleksandr Romanov: Kyoto
Kyoto
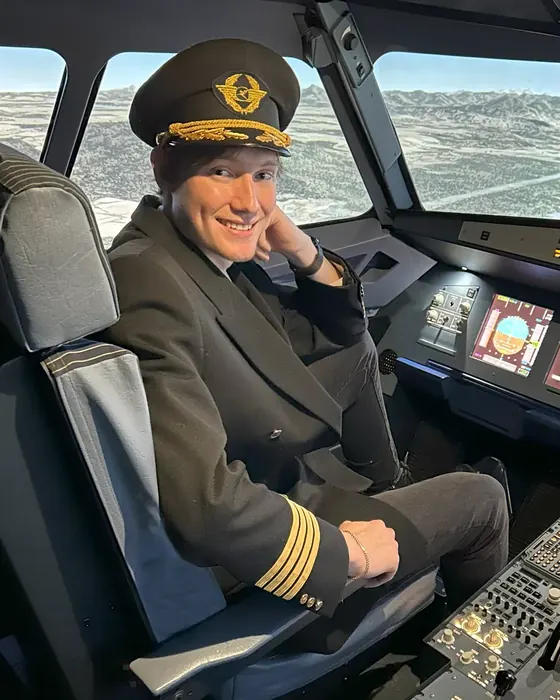
Aleksandr Romanov: In der Pilotenausbildung
In der Pilotenausbildung
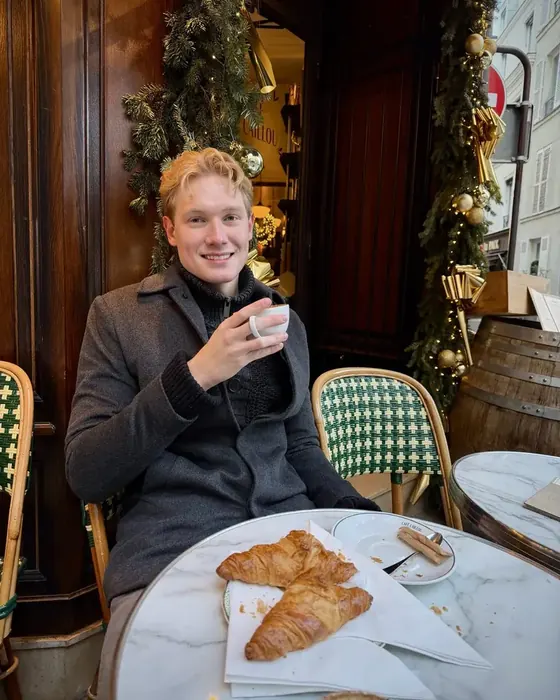
Aleksandr Romanov: Paris
Paris
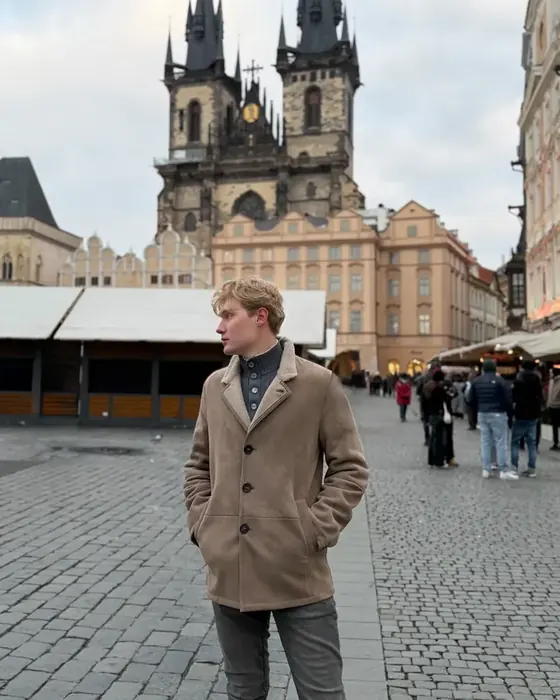
Aleksandr Romanov: Prag
Prag
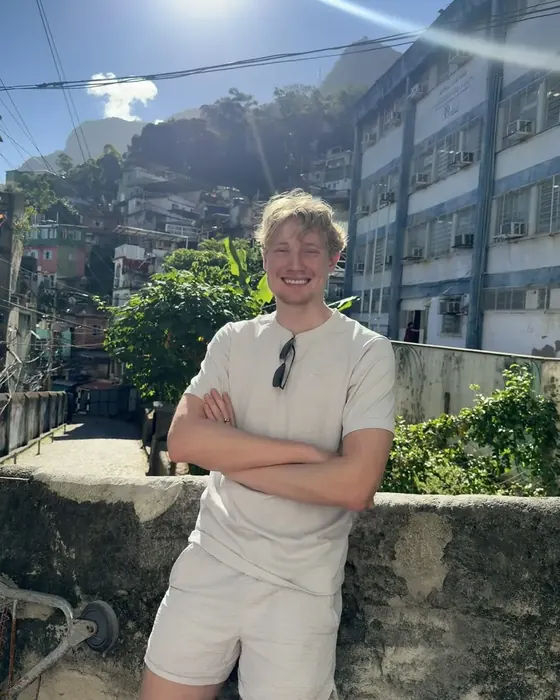
Aleksandr Romanov: Rio de Janeiro
Rio de Janeiro
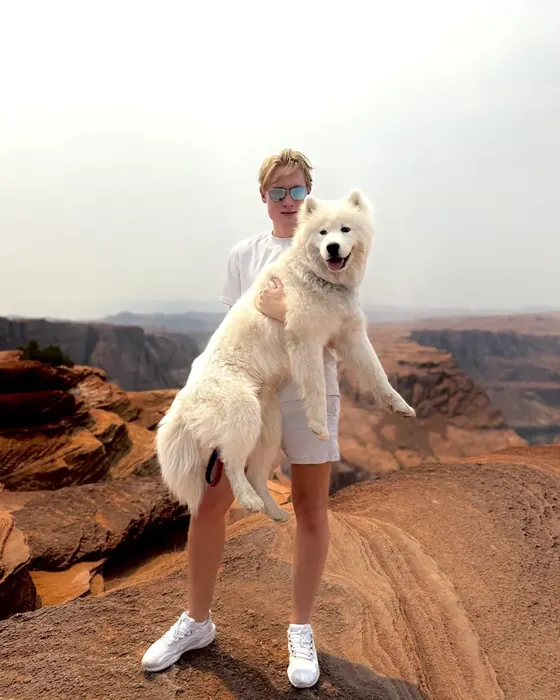
Aleksandr Romanov: Unterwegs mit meinem Samojeden
Unterwegs mit meinem Samojeden
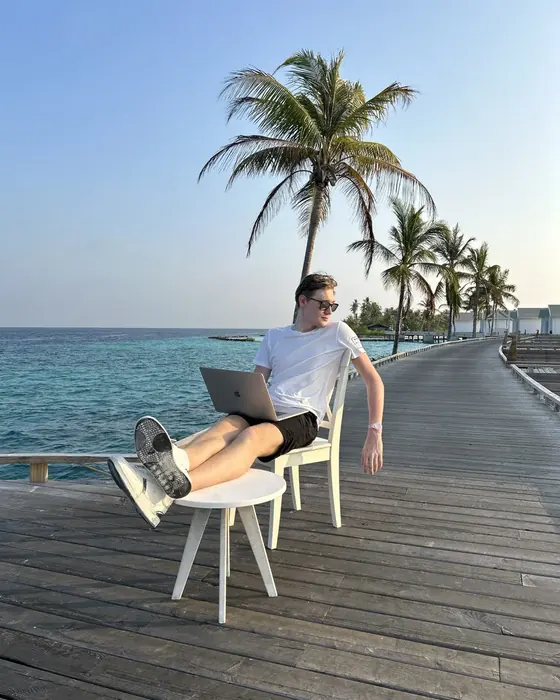
Aleksandr Romanov: Malediven
Malediven

Hallo, ich bin Aleksandr

Ich baue Apps aus dem, was mir selbst gefehlt hat. Ich lebe zwischen Ländern und Währungen, deshalb ist Kopilochka vor allem für Leute wie mich: Expats, Reisende und alle, deren Geld in mehreren Währungen steckt.

  • Seit neun Jahren führe ich Buch über mein Geld
  • 15 Produkte auf sobral.ai, Kopilochka ist eins davon
  • Webdesign-Studiodirektor des Jahres, National Business Awards 2023
  • Gründer des Studios AARO, heute in New York

Deine Daten gehören dir

Kostenlos

Ausgaben und Einnahmen erfassen, Backup, Synchronisierung und Face ID sind für immer kostenlos. Der Rest ist es vorerst auch.

  • Ohne Konto bleibt alles nur auf deinem Handy. Wir erhalten nichts.
  • Die Anmeldung per E-Mail-Code aktiviert die Synchronisierung zwischen Geräten. Es gibt kein Passwort.
  • Keine Werbung, keine Tracker. Keine Bankverbindung nötig.
  • Backup in eine Datei. Das Konto wird mit einem Knopf gelöscht.
Datenschutzerklärung

14 Sprachen

Deutsch, Englisch, Russisch, Ukrainisch, Kasachisch, Türkisch, Spanisch, Portugiesisch, Französisch, Chinesisch, Japanisch, Koreanisch, Hindi, Arabisch. Die Oberfläche folgt der Sprache deines Handys.

Kopilochka im Web benutzt?

Tippe in der App auf «Mit E-Mail anmelden» und gib dieselbe Adresse ein: Ausgaben, Ziele und Wallets erscheinen von selbst. Oder öffne eine Backup-Datei.

Website öffnen

Fragen

Muss ich mich registrieren?

Nein. Ohne Konto funktioniert alles und bleibt auf deinem Handy. Ein Konto braucht es nur für die Synchronisierung zwischen Geräten: Anmeldung per E-Mail-Code, ohne Passwort.

Verbindet sich Kopilochka mit meiner Bank?

Nein. Ausgaben trägst du selbst ein, mit zwei Tipps. So siehst du jede einzelne, und die Bank sieht nichts.

Woher kommen die Wechselkurse?

Fiat: ExchangeRate-API. Krypto: Coinbase und CoinGecko. Sie aktualisieren sich bei jedem Öffnen; offline gilt der letzte Kurs.

Und auf Android?

Eine Android-App gibt es nicht. kopilochka.com läuft in jedem Browser und lässt sich als App zum Home-Bildschirm hinzufügen.

Wo sind meine Daten, wenn ich mich anmelde?

In der Cloud, in der EU, und nur du siehst sie. Sie werden zusammen mit dem Konto gelöscht, mit einem Knopf in den Einstellungen.

Ist das Finanzberatung?

Nein. Kopilochka ist ein Werkzeug zum Erfassen und Planen. Die Entscheidungen triffst du.

Fang mit einer Ausgabe an

Trag den heutigen Kaffee ein, in der Währung, in der du gezahlt hast.

Bald imApp StoreIm Browser öffnen

Gemacht im Studio AARO · New York · seit 2020

Diese Website hat, genau wie Kopilochka selbst, Aleksandr Romanov im Studio AARO gebaut

AARO: Websites, Identity, 3D und Motion

Das Webdesign-Studio von Aleksandr Romanov: 2020 gegründet, 2026 in New York neu gestartet. Websites auf Russisch, Englisch und Chinesisch, mit 3D-Renderings und Animation für jedes Projekt.

  • Websites
  • Identity
  • 3D
  • Motion
  • RU · EN · 中文
Studio-Website öffnen

sobral.ai

Ich baue KI-Produkte und zeige, wie

15 Produkte eines einzigen Machers: Apps, Telegram-Bots und Arbeitswerkzeuge. Der ganze Prozess ist öffentlich, Fehler inklusive. Kopilochka ist eines davon.

  • iPhone
  • Web
  • Telegram-Bots
  • KI
Alle Produkte

Der Entwicklungsprozess lebt im Kanal @sobral_ai