Копилочка
PT
Abrir no navegador

App para iPhone e site

Seu dinheiro em qualquer moeda

Pague em bahts, euros ou reais e anote como está. O Kopilochka converte para a sua moeda e responde a três perguntas que o banco não responde: para quanto tempo meu dinheiro dá, quanto eu tenho no total e quanto posso gastar hoje.

Pague em bahts, euros ou reais: anote como está. Grátis, sem anúncios e sem bancos.

Em breve naApp StoreAbrir no navegador

Grátis. Sem conta, sem anúncios, sem conexão com banco.

Na App Store 31 de outubro
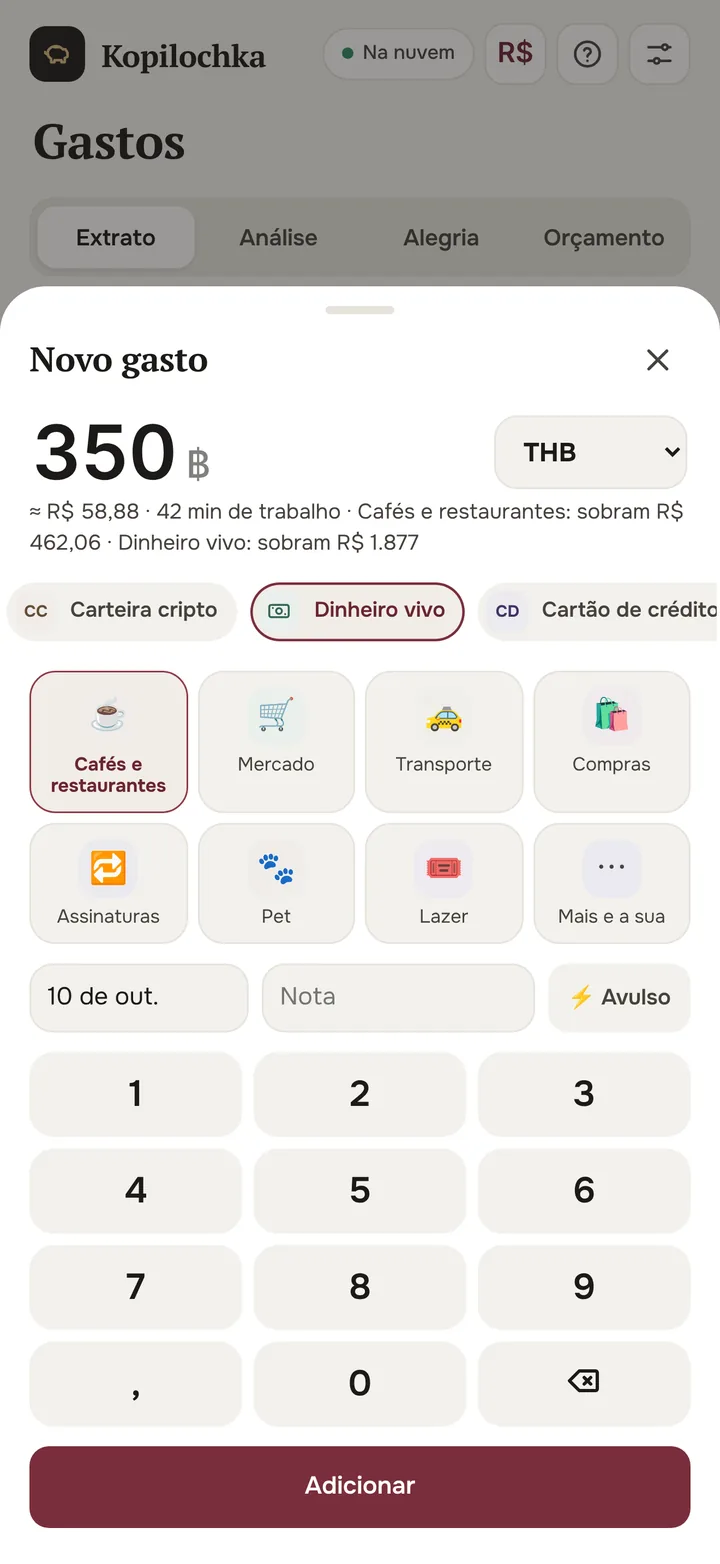
Novo gasto de 350 bahts convertido em dólares
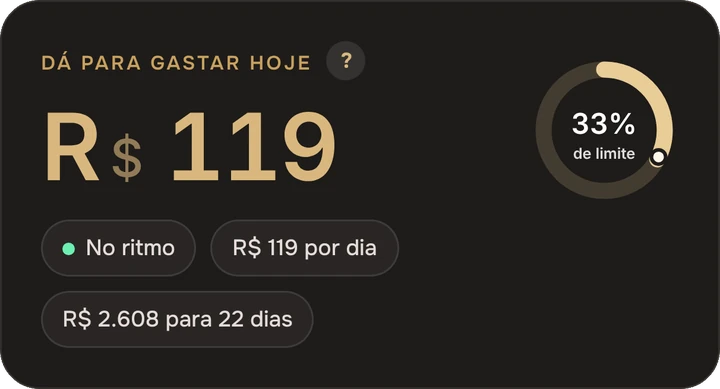
Dá para gastar hoje
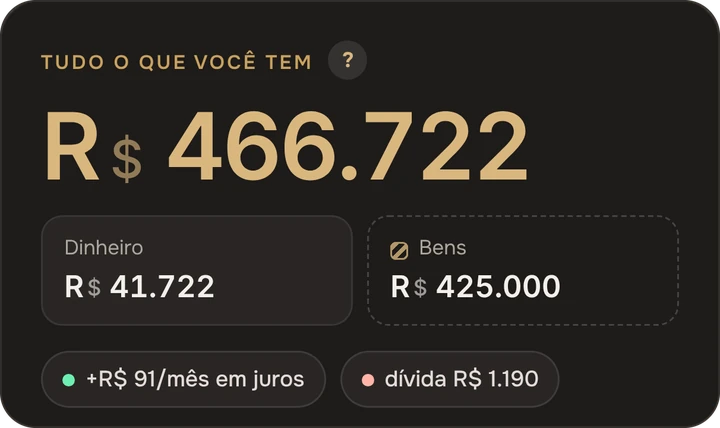
Quanto eu tenho no total

Contagem regressiva para a App Store

A Apple já aprovou o Kopilochka. Ele chega à App Store em 31 de outubro: crie um lembrete para não perder.

00000000
dias
00000000
horas
00000000
minutos
00000000
segundos

Lançamento hoje

O Kopilochka aparece na App Store ainda hoje. O link vai estar aqui e no canal do Telegram.

Três perguntas que o banco não responde

Para quanto tempo meu dinheiro dá

Sua reserva de emergência é calculada com seus gastos reais. Você vê quantos meses e anos aguentaria se a renda sumisse.
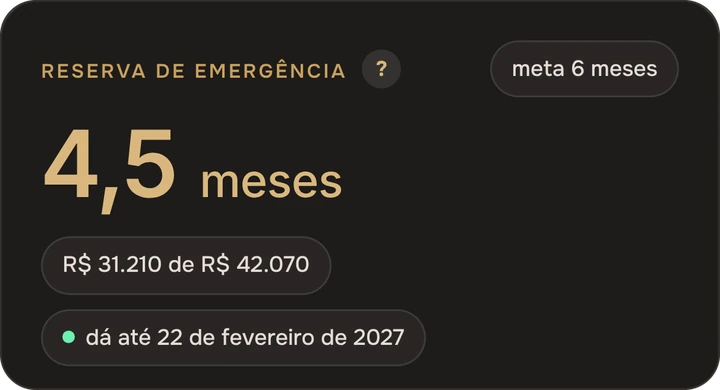
Para quanto tempo meu dinheiro dá

Quanto eu tenho no total

Contas, dinheiro vivo em várias moedas, cripto, depósitos, dívidas e até o carro e o apartamento: um único número no câmbio do dia.

Quanto eu tenho no total

Quanto posso gastar hoje

Você define um orçamento para gastos flexíveis; o Kopilochka divide por dia e recalcula depois de cada compra.

Quanto posso gastar hoje

Pague em bahts, veja na sua moeda

Registre o gasto como ele é, na moeda em que você pagou. O Kopilochka converte pela cotação do dia e mostra os totais na sua moeda. Mais de 60 moedas e cripto.

Cotações de exemplo. No app elas atualizam toda vez que você abre.

Café em Bangkok

฿ 350

≈R$ 58,88

O que tem dentro

Para quantos anos seu dinheiro dá

Aluguel, comida, contas: a reserva de emergência é calculada a partir deles. Você vê para quantos meses e anos o dinheiro dá se a renda parar, e o que muda se vender o carro.
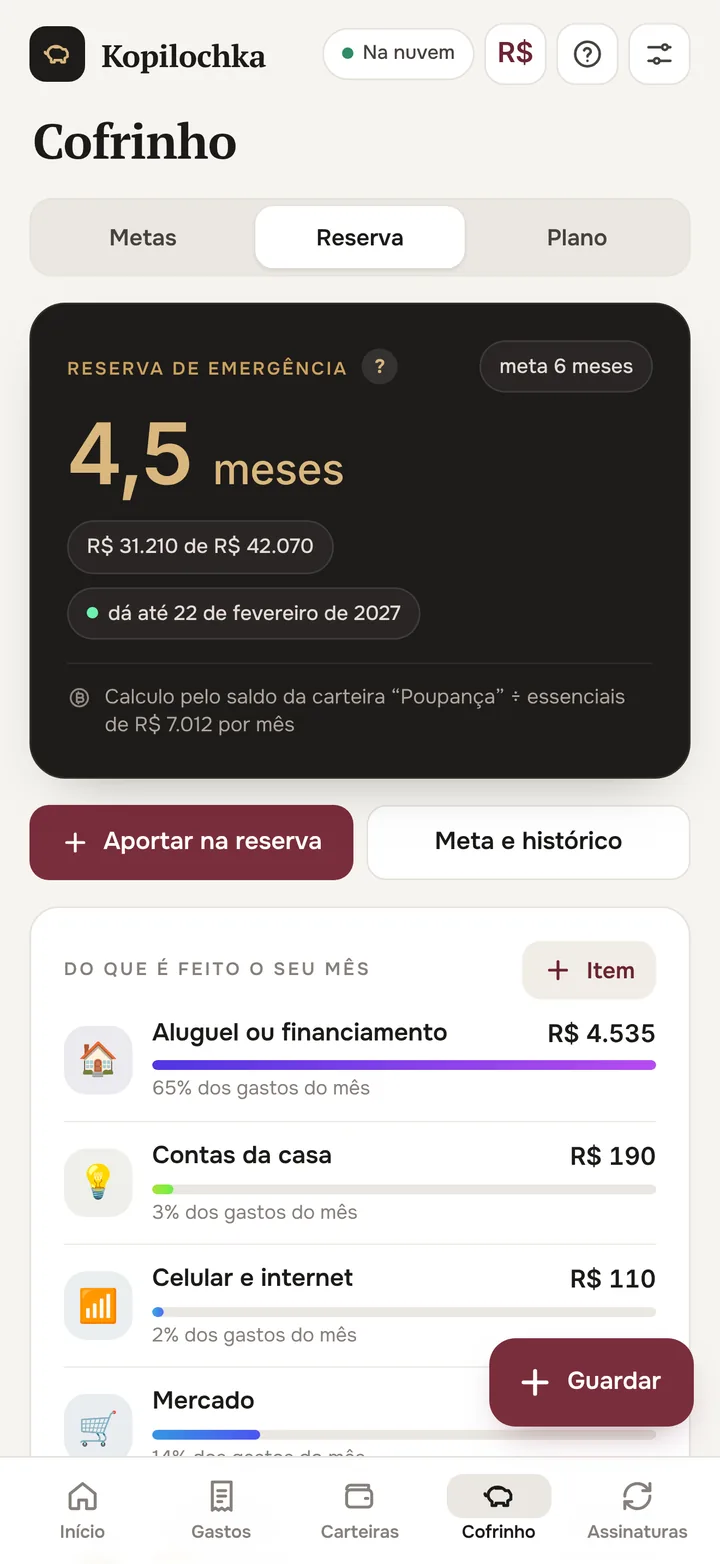
Tela da reserva: para quantos anos o dinheiro dá

Tudo o que você tem em um número

Cartão em dólares, dinheiro em bahts, depósito em euros, bitcoin na corretora, apartamento e carro. O Kopilochka soma tudo em um patrimônio no câmbio do dia e mostra do que ele é feito.
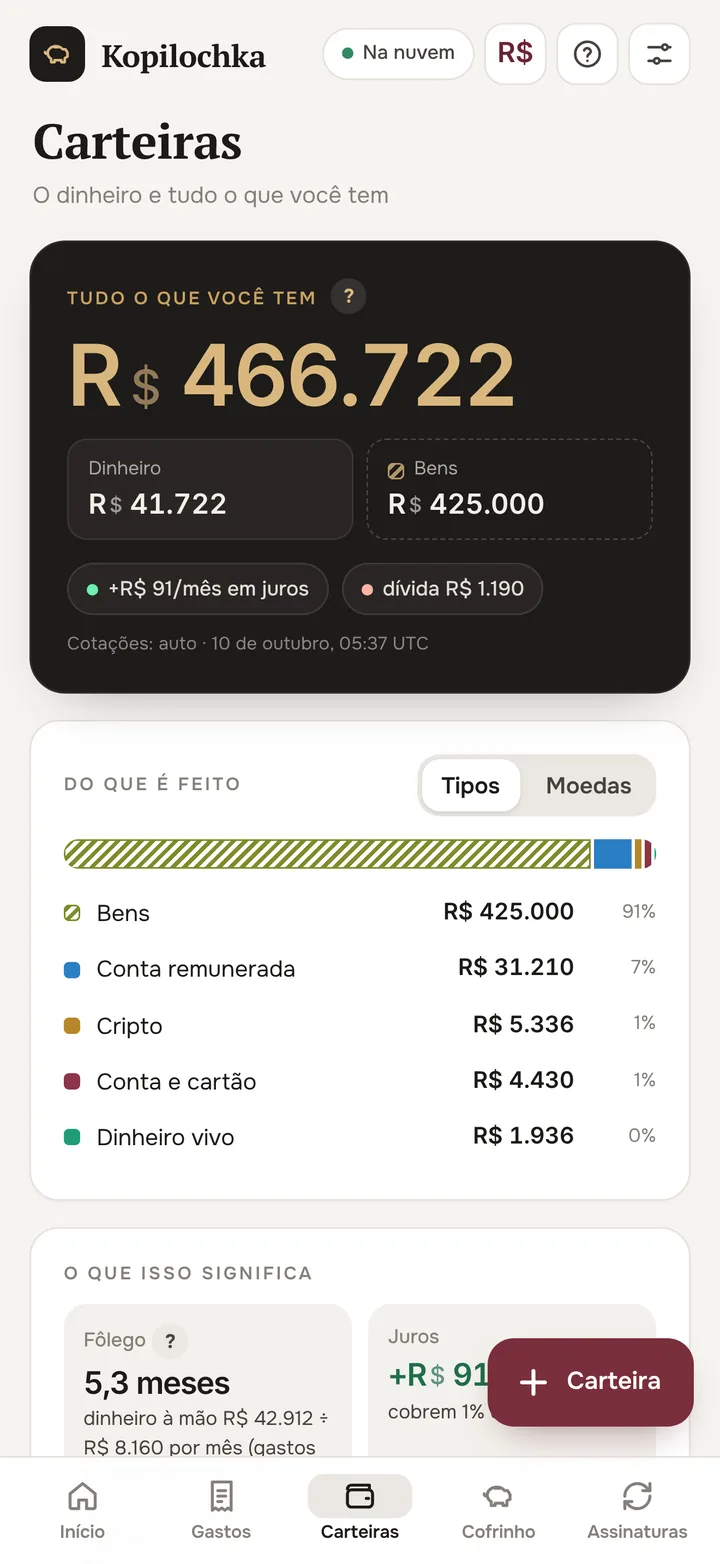
Tela de carteiras: patrimônio e composição

Limite diário

O número principal na tela: quanto você pode gastar hoje. Gastou mais e o limite de amanhã cai. Você vê na hora, não no fim do mês.
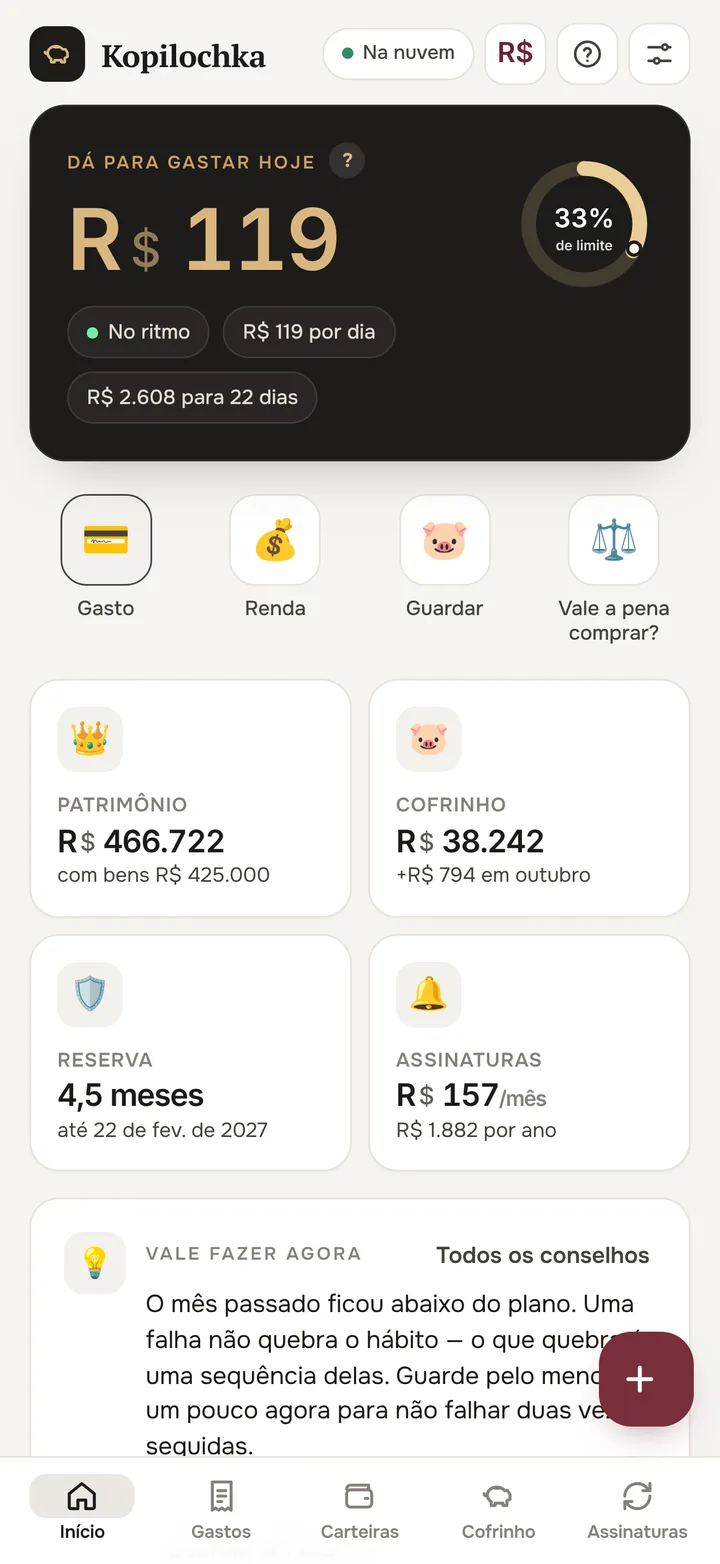
Tela inicial: quanto você pode gastar hoje

Cofrinho e metas

Plano mensal, aporte no dia do pagamento, sequência de meses sem falhas. Metas em qualquer moeda ou em cripto. Trava «não mexer até a data», se você sabe que costuma sacar o que guardou.
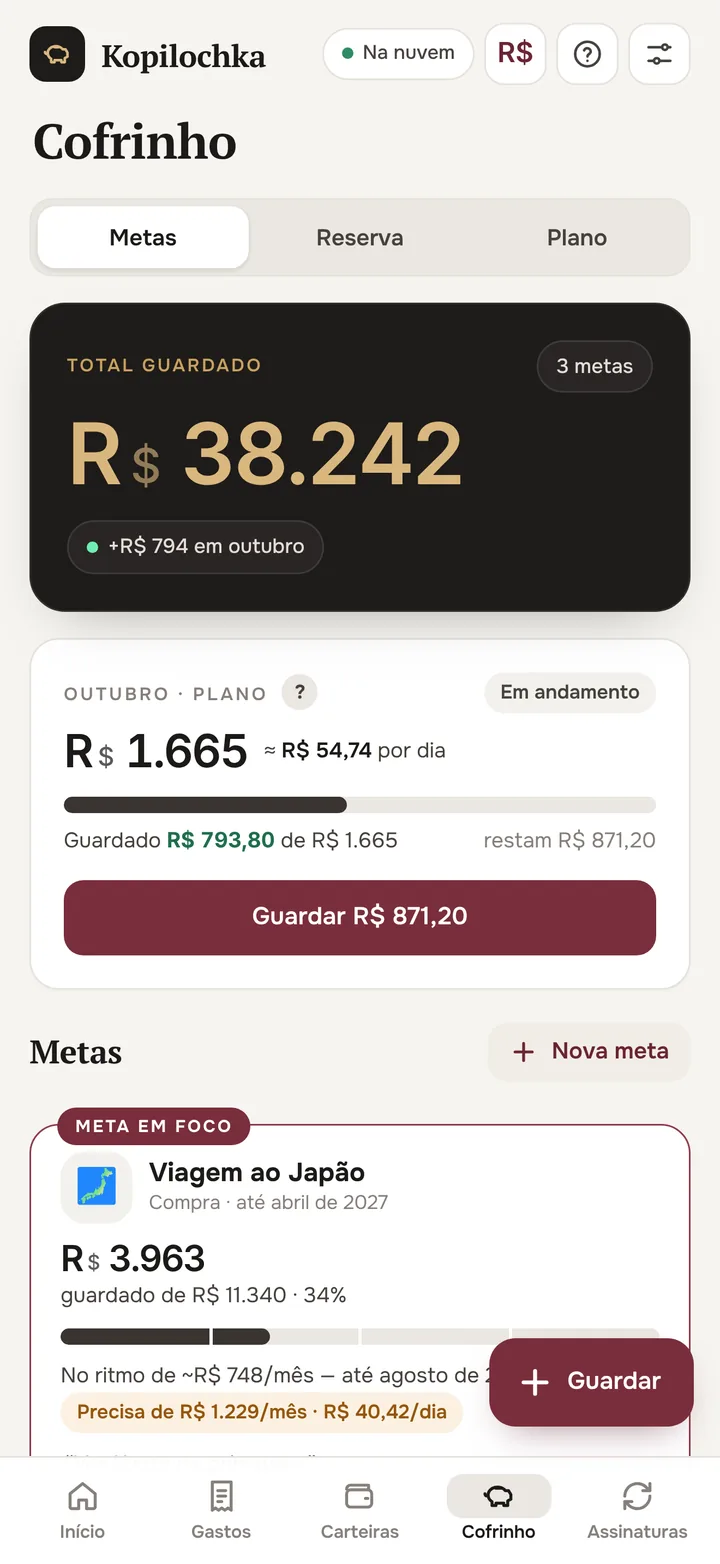
Tela de poupança: plano mensal e metas

A alegria de cada compra

Uns dois dias depois da compra, o Kopilochka pergunta: valeu a pena? Você avalia de 😞 a 😄 e em seis meses vê quanto foi desperdiçado e o que te faz mais feliz: coisas ou experiências.
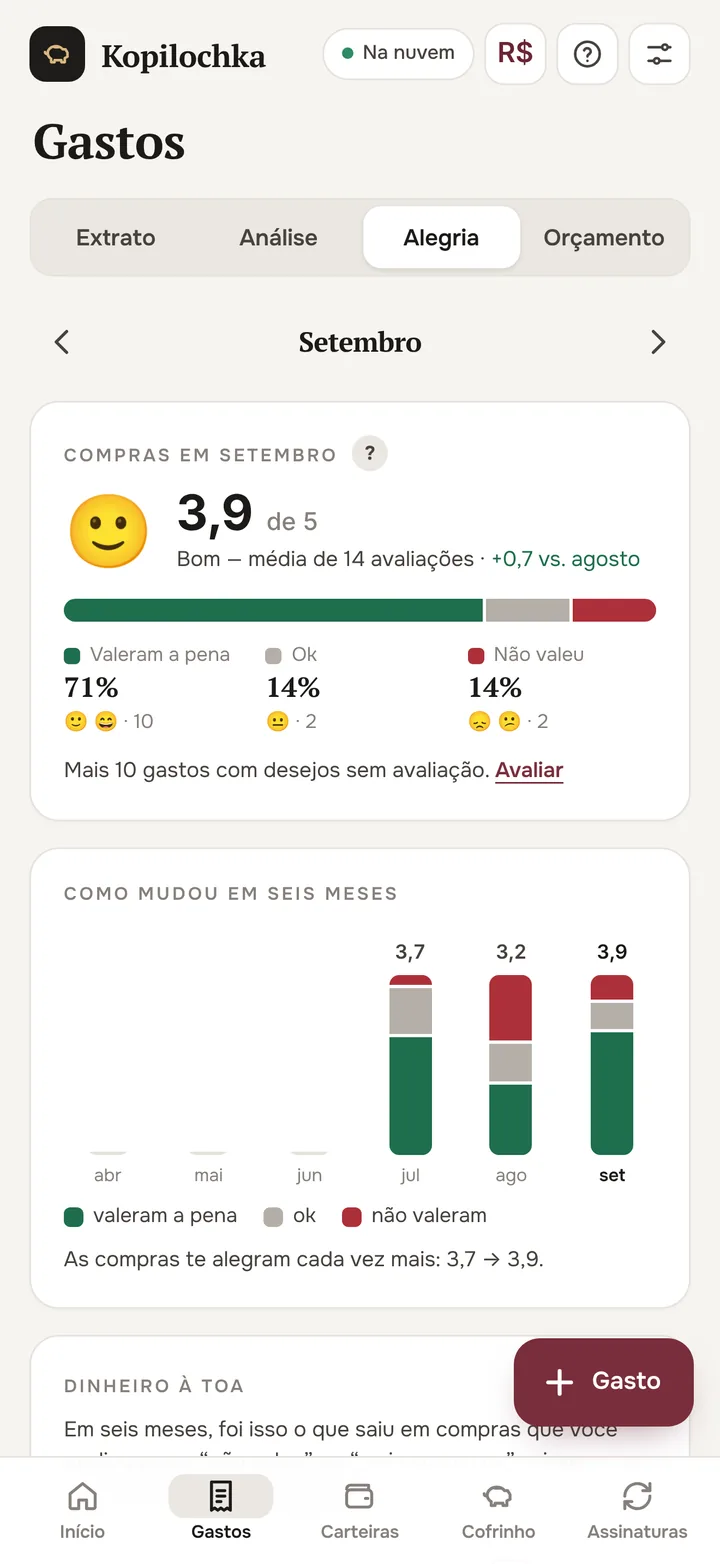
Tela «Alegria»: avaliações de compras do mês

Face ID e só as notificações que importam

Sem Face ID o app não abre nem com o celular desbloqueado, e no seletor de apps os valores ficam escondidos. Notificações só quando há dinheiro em jogo: fatura do cartão, fim do período de teste, vencimento de imposto, dia do pagamento. No máximo uma por dia, nunca à noite.
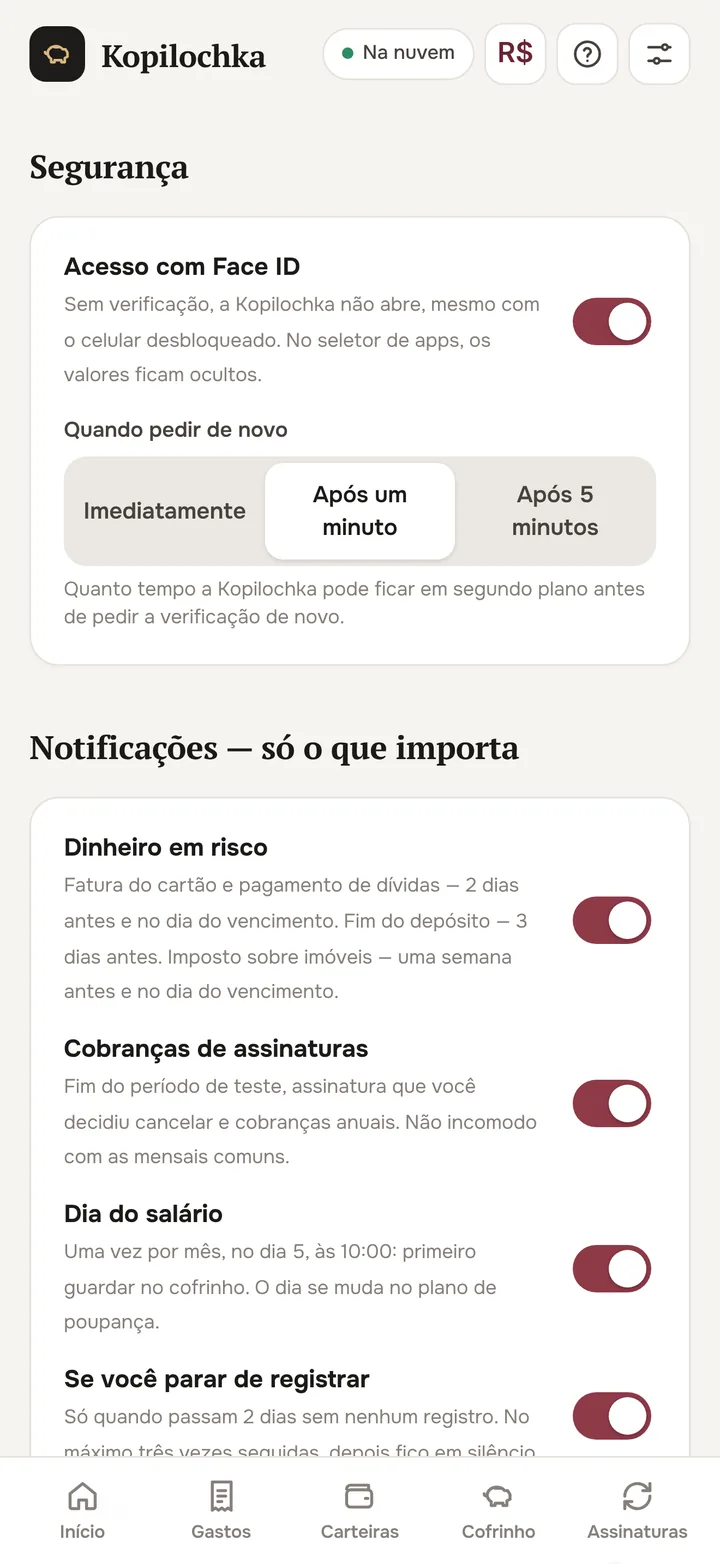
Ajustes: Face ID e notificações

Experimente aqui mesmo

Os dois cálculos principais do Kopilochka, com números de exemplo.

Quanto dá para gastar hoje

Dá para gastar hoje
R$ 119
33%de limite
No ritmoR$ 119 por diaR$ 2.608 para 22 dias

Toque nos gastos: o limite é recalculado na hora, como no app.

Quanto tempo o dinheiro dura

Dura4,5

No app, a reserva de emergência é calculada pelos seus gastos reais: aluguel, comida, contas.

Aqui não tem mágica. Só pesquisa.

Dentro há 29 estudos de economia comportamental, de 1991 a 2022. Cada recurso explica por que funciona e traz o link da fonte. Aqui estão os 29.

29estudos
×4mais pessoas poupam quando o valor é dito «por dia», não «por mês»
+82%mais poupança em um ano numa conta travada até uma data
Hábito№ 01 37% → 86%A automação vence a motivaçãoQuando a poupança passou a ser automática, a participação subiu de 37% para 86%.No Kopilochka: O plano segue o dia em que o dinheiro entra, e a renda já é dividida na horaMadrian & Shea, 2001, Quarterly Journal of EconomicsHábito№ 02 ×4Valor por dia, não por mês$5 por dia em vez de $150 por mês, e o número de pessoas que aderiram à poupança ficou 4 vezes maior.No Kopilochka: Ao lado de cada aporte, o equivalente por diaHershfield, Shu & Benartzi, 2020, Marketing ScienceHábito№ 03 3,5% → 13,6%Save More TomorrowCombinar de antemão aumentar o aporte conforme a renda cresce quase quadruplicou a taxa de poupança em 40 meses.No Kopilochka: Aumento automático do aporteThaler & Benartzi, 2004, Journal of Political EconomyHábito№ 04 d = 0,65Plano “se–então”Metanálise de 94 estudos: definir de antemão um gatilho e uma ação aumenta bastante a chance de ir até o fim.No Kopilochka: Plano “se–então” em cada metaGollwitzer & Sheeran, 2006Hábito№ 05 66 diasUma falha não é o fim do mundoUm hábito se forma em média em 66 dias, e uma falha isolada quase não atrapalha: o que prejudica é uma sequência delas.No Kopilochka: Sequência de meses e a dica “não pule duas vezes”Lally et al., 2010, European Journal of Social PsychologyHábito№ 06 138 estudosRegistrar muda o comportamentoMetanálise de 138 estudos e quase 20 mil pessoas: acompanhar o progresso regularmente aumenta a chance de chegar à meta.No Kopilochka: Gasto em dois toques, sequência, revisão da semanaHarkin et al., 2016, Psychological BulletinHábito№ 07 34% vs 19%Progresso de presenteUm cartão fidelidade com dois carimbos já marcados foi completado por 34% das pessoas; o vazio, por 19%, mesmo com o mesmo número de passos.No Kopilochka: Checklist inicial com o primeiro passo já concluídoNunes & Drèze, 2006, Journal of Consumer ResearchMetas№ 08 10,5% vs 3,5%Uma meta vale mais que cincoFamílias com uma única meta guardavam cerca de 10,5% da renda, contra 3,5% no grupo de controle.No Kopilochka: Meta em focoSoman & Zhao, 2011, Journal of Marketing ResearchMetas№ 09 +15,5%Lembrete de uma meta concretaLembretes com o nome da meta aumentaram a poupança em 15,5%; sem ele, quase não fizeram efeito.No Kopilochka: Campo “por que quero esta meta”Karlan et al., 2016, Management ScienceMetas№ 10 +82%Trava no dinheiroUma conta da qual não dá para sacar antes do prazo aumentou a poupança em 82% em um ano.No Kopilochka: Trava “não mexer até”Ashraf, Karlan & Yin, 2006, Quarterly Journal of EconomicsMetas№ 11 50%O meio perigosoA motivação cai no meio do caminho. No começo ajuda o “quanto já tenho”; perto do fim, o “quanto falta”.No Kopilochka: Depois de 50%, a meta mostra quanto faltaBonezzi, Brendl & De Angelis, 2011, Psychological ScienceMetas№ 12 dia 1Efeito do recomeçoDepois de “marcos temporais” (início do mês, da semana, aniversário) as pessoas se dedicam mais às metas.No Kopilochka: No início do mês, a Kopilochka sugere aumentar o planoDai, Milkman & Riis, 2014, Management ScienceMetas№ 13 ×2 em 10 anosOs juros compostos são subestimadosAs pessoas subestimam sistematicamente os juros compostos, e guardam menos. A 7% ao ano, o dinheiro dobra em cerca de 10 anos.No Kopilochka: A calculadora divide o resultado em aportes e jurosStango & Zinman, 2009, Journal of FinanceReserva№ 14 $250–749Uma reserva pequena já funcionaFamílias até com esse valor atrasam menos o aluguel e são despejadas com menos frequência depois de perder a renda.No Kopilochka: Reserva baseada nos gastos reais, com marcosUrban Institute (McKernan et al.), 2016Reserva№ 15 Sem barreirasA reserva não precisa ser sagradaAs pessoas pegam empréstimos caros só para não mexer nas economias “responsáveis”, e pagam a mais.No Kopilochka: Retirada da reserva numa emergência: sem obstáculosSussman & O'Brien, 2016, Journal of Marketing ResearchReserva№ 16 25×Regra 4%Um patrimônio equivalente a 25 anos de gastos historicamente permitiu retirar cerca de 4% ao ano por 30 anos seguidos.No Kopilochka: Escala de independência financeira em CarteirasTrinity Study: Cooley, Hubbard & Walz, 1998Gastos№ 17 −11,6%Controlar corta o supérfluoDepois de instalar um app de controle financeiro, os gastos não essenciais caíram 11,6%; roupas, 23%; lazer, 20%. O efeito durou um ano.No Kopilochka: Necessidades e desejos, foco nos gastos flexíveisLevi & Benartzi, «Mind the App»Gastos№ 18 $100 → $7Três motivosAs pessoas subestimam os gastos em cerca de $100 por semana. Ao citar três motivos pelos quais a semana será diferente, o erro cai para $7.No Kopilochka: Plano do mês com três motivos e margemHoward, Hardisty, Sussman & Lukas, 2022, Journal of Marketing ResearchGastos№ 19 ⚡As “exceções” são a regraConserto, presente, médico parecem únicos, por isso se gasta com eles mais do que o planejado.No Kopilochka: Marcação “avulso” e margem médiaSussman & Alter, 2012, Journal of Consumer ResearchGastos№ 20 ×2A dor de pagarCom cartão, as pessoas estavam dispostas a pagar pelos mesmos ingressos cerca do dobro do que pagariam em dinheiro vivo.No Kopilochka: Cada gasto registrado à mão e com o preço em vida: horas de trabalho, dias de renda ou dias de vidaPrelec & Simester, 2001, Marketing LettersGastos№ 21 $1/diaCentavos por diaValores pequenos e recorrentes parecem insignificantes: “$1 por dia” pesa menos que “$365 por ano”.No Kopilochka: Assinaturas no anoGourville, 1998, Journal of Consumer ResearchGastos№ 22 AlternativaA alternativa esquecidaNa hora de comprar, as pessoas não pensam do que estão abrindo mão. Lembrar da alternativa muda a escolha.No Kopilochka: Verificação da compra: horas de trabalho, dias da meta, 10 anosFrederick et al., 2009, Journal of Consumer ResearchGastos№ 23 48 hA vontade passaA vontade de comprar é mais forte no momento e enfraquece com o tempo: adiar é uma das principais estratégias de autocontrole.No Kopilochka: Pausa de 48 horas ou 30 diasHoch & Loewenstein, 1991, Journal of Consumer ResearchGastos№ 24 PrioridadesCortar de vez é melhor que economizarAbrir mão do menos importante economiza mais do que procurar onde é mais barato. Quem faz orçamento gasta menos por impulso.No Kopilochka: O mapa da alegria mostra o que cortarFernbach, Kan & Lynch, 2015, Journal of Consumer ResearchGastos№ 25 “Outros”Categorias vagasGastos difíceis de categorizar escapam do controle.No Kopilochka: Aviso quando “Outros” cresce demaisHeath & Soll, 1996, Journal of Consumer ResearchFelicidade№ 26 ExperiênciasDinheiro e alegriaO que traz felicidade são experiências, compras para os outros e o que economiza tempo. Com as coisas, a gente se acostuma rápido.No Kopilochka: Avaliação de alegria e mapa “quanto gasto / quanta alegria”Dunn & Norton, «Happy Money», 2013Felicidade№ 27 ExperiênciaA experiência é mais precisa que a imaginaçãoA experiência real prevê o prazer com mais precisão do que a tentativa de imaginá-lo.No Kopilochka: Previsão de alegria com base nas suas avaliações anterioresGilbert et al., 2009, ScienceFelicidade№ 28 Sem culpaEfeito avestruzQuando esperam más notícias, as pessoas param de olhar as finanças, e perdem o controle justamente quando mais precisam dele.No Kopilochka: Gastar demais significa um novo limite para amanhã, não uma tela vermelhaKarlsson, Loewenstein & Seppi, 2009, Journal of Risk and UncertaintyFelicidade№ 29 FinalidadeDinheiro com destinoQuando o dinheiro é dividido em “envelopes” com um objetivo concreto, as pessoas guardam bem melhor.No Kopilochka: Metas, carteiras e divisão da rendaSoman & Cheema, 2011, Journal of Marketing Research

As 29 fontes abrem direto no app, seção «Por quê»
Aleksandr Romanov: Nova York
Estúdio AARO · sobral.ai

Do criador

Por que o Kopilochka existe

Registro meu dinheiro desde os 16 anos, quase nove anos seguidos. Testei, acho, todos os apps de controle que existem e em cada um faltava algo: multimoeda de verdade, cripto ao lado do dinheiro vivo ou uma resposta simples de quanto posso gastar hoje.

Acima de tudo, cansei de esperar. Você escreve para os desenvolvedores que algo incomoda e nada muda por anos. Em algum momento ficou claro: era hora de assumir e construir o app que eu mesmo uso todos os dias.

Por isso o Kopilochka se atualiza em função de você. Falta um recurso, um detalhe irrita, algo funciona errado? Escreva no canal do Telegram e isso aparece numa das próximas atualizações.

Aleksandrcriador do Kopilochka

O que falta para você?

Peça qualquer ajuste ou recurso no canal. O mais pedido e mais útil sai nas próximas atualizações.

Pedir um ajuste no Telegram

Vivo entre moedas

Cada viagem acrescentava uma moeda nova às minhas contas. Foi assim que nasceu o Kopilochka.
Aleksandr Romanov: Nova York
Nova York
Aleksandr Romanov: Quioto
Quioto
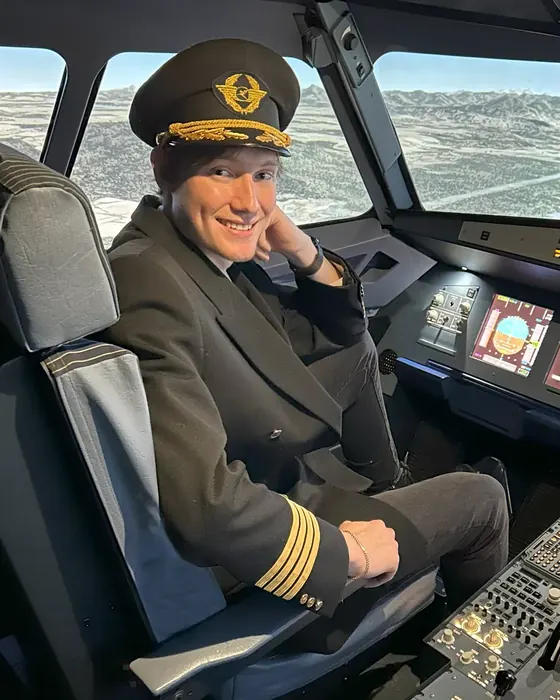
Aleksandr Romanov: Estudando para piloto
Estudando para piloto
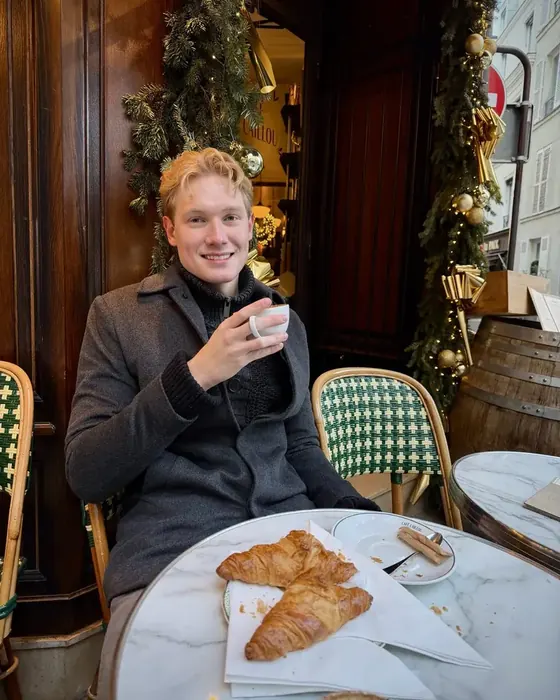
Aleksandr Romanov: Paris
Paris
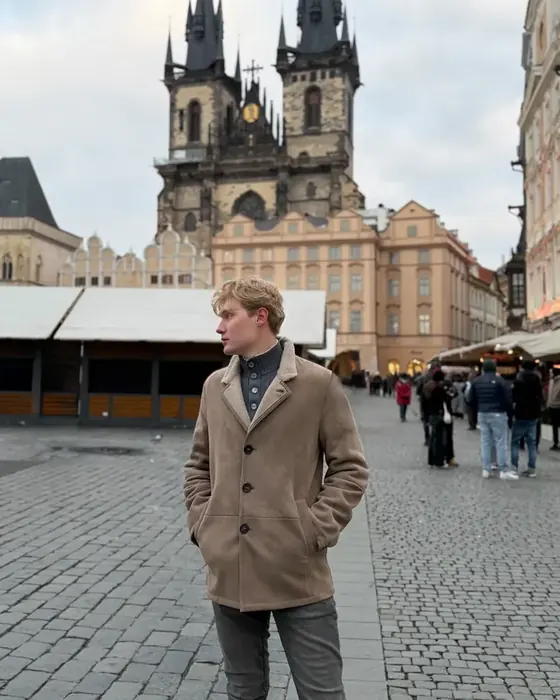
Aleksandr Romanov: Praga
Praga
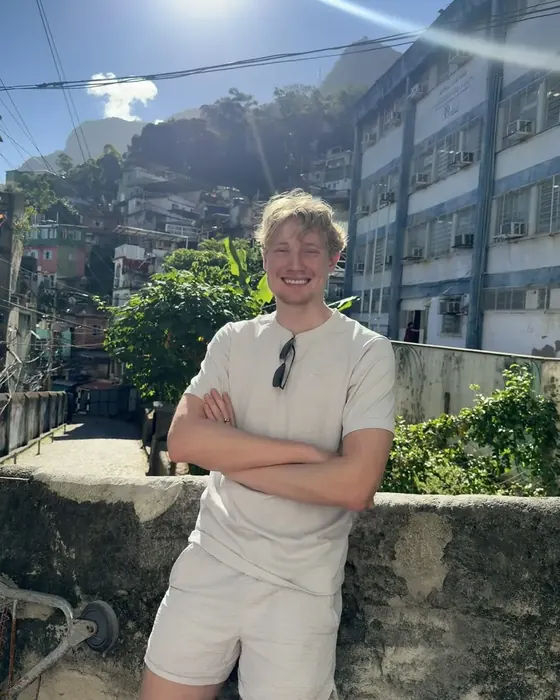
Aleksandr Romanov: Rio de Janeiro
Rio de Janeiro
Aleksandr Romanov: Na estrada com meu samoieda
Na estrada com meu samoieda
Aleksandr Romanov: Maldivas
Maldivas

Oi, eu sou o Aleksandr

Faço apps a partir do que faltava para mim mesmo. Vivo entre países e moedas, então o Kopilochka é antes de tudo para gente como eu: expats, viajantes e qualquer pessoa com dinheiro em várias moedas.

  • Nove anos controlando o meu próprio dinheiro
  • 15 produtos no sobral.ai, o Kopilochka é um deles
  • Diretor do Ano de Estúdio de Web Design, National Business Awards 2023
  • Fundei o estúdio AARO, hoje moro em Nova York

Seus dados são seus

Grátis

Controle de gastos e receitas, backup, sincronização e Face ID são grátis para sempre. O resto, por enquanto, também.

  • Sem conta, tudo fica só no seu celular. Não recebemos nada.
  • Entrar com código por e-mail liga a sincronização entre aparelhos. Não existe senha.
  • Sem anúncios e sem rastreadores. Não precisa conectar o banco.
  • Backup em arquivo. A conta é apagada com um botão.
Política de privacidade

14 idiomas

Português, inglês, russo, ucraniano, cazaque, turco, espanhol, alemão, francês, chinês, japonês, coreano, hindi, árabe. A interface segue o idioma do celular.

Usava o Kopilochka no site?

No app, toque em «Entrar com e-mail» e digite o mesmo e-mail: gastos, metas e carteiras aparecem sozinhos. Ou abra um arquivo de backup.

Abrir o site

Perguntas

Preciso me cadastrar?

Não. Sem conta tudo funciona e fica no seu celular. A conta serve só para sincronizar entre aparelhos: entrada com código por e-mail, sem senha.

O Kopilochka se conecta ao meu banco?

Não. Você mesmo anota os gastos, em dois toques. Assim você vê cada um, e o banco não vê nada.

De onde vêm as cotações?

Fiat: ExchangeRate-API. Cripto: Coinbase e CoinGecko. Atualizam a cada abertura; sem internet vale a última cotação.

E no Android?

Não há app para Android. O site kopilochka.com funciona em qualquer navegador e vai para a tela de início como um app.

Onde ficam meus dados se eu entrar com e-mail?

Na nuvem, na União Europeia, visíveis só para você. São apagados junto com a conta, com um botão nos ajustes.

Isso é consultoria financeira?

Não. O Kopilochka é uma ferramenta de registro e planejamento. As decisões são suas.

Comece com um gasto

Anote o café de hoje na moeda em que você pagou.

Em breve naApp StoreAbrir no navegador

Feito no estúdio AARO · Nova York · desde 2020

Este site, assim como o próprio Kopilochka, foi feito por Aleksandr Romanov no estúdio AARO

AARO: sites, identidade, 3D e motion

O estúdio de web design de Aleksandr Romanov: fundado em 2020 e relançado em Nova York em 2026. Sites em russo, inglês e chinês, com renders 3D e animação para cada projeto.

  • Sites
  • Identidade
  • 3D
  • Motion
  • RU · EN · 中文
Abrir o site do estúdio

sobral.ai

Construo produtos com IA e mostro como

15 produtos de um único autor: apps, bots de Telegram e ferramentas de trabalho. O processo inteiro é aberto, com os erros incluídos. O Kopilochka é um deles.

  • iPhone
  • Web
  • Bots de Telegram
  • IA
Todos os produtos

O processo de desenvolvimento está no canal @sobral_ai