Kopilochka
IT
Apri nel browser

App per iPhone e sito web

Tieni i conti in qualsiasi valuta

Paghi in baht, euro o pesos e lo registri così com'è. Kopilochka lo converte nella tua valuta e risponde a tre domande a cui la tua banca non risponde: per quanto mi bastano i soldi, quanto ho in totale e quanto posso spendere oggi.

Paghi in baht, euro o pesos: registralo così com'è. Monitoraggio delle spese gratuito, senza pubblicità e senza collegare la banca.

Monitoraggio delle spese gratuito. Niente account, niente pubblicità, nessun collegamento alla banca.

Kopilochka è su App Store

Scaricala e tieni i conti delle spese gratis. Niente account, niente pubblicità, nessun collegamento alla banca.

Scarica suApp Store
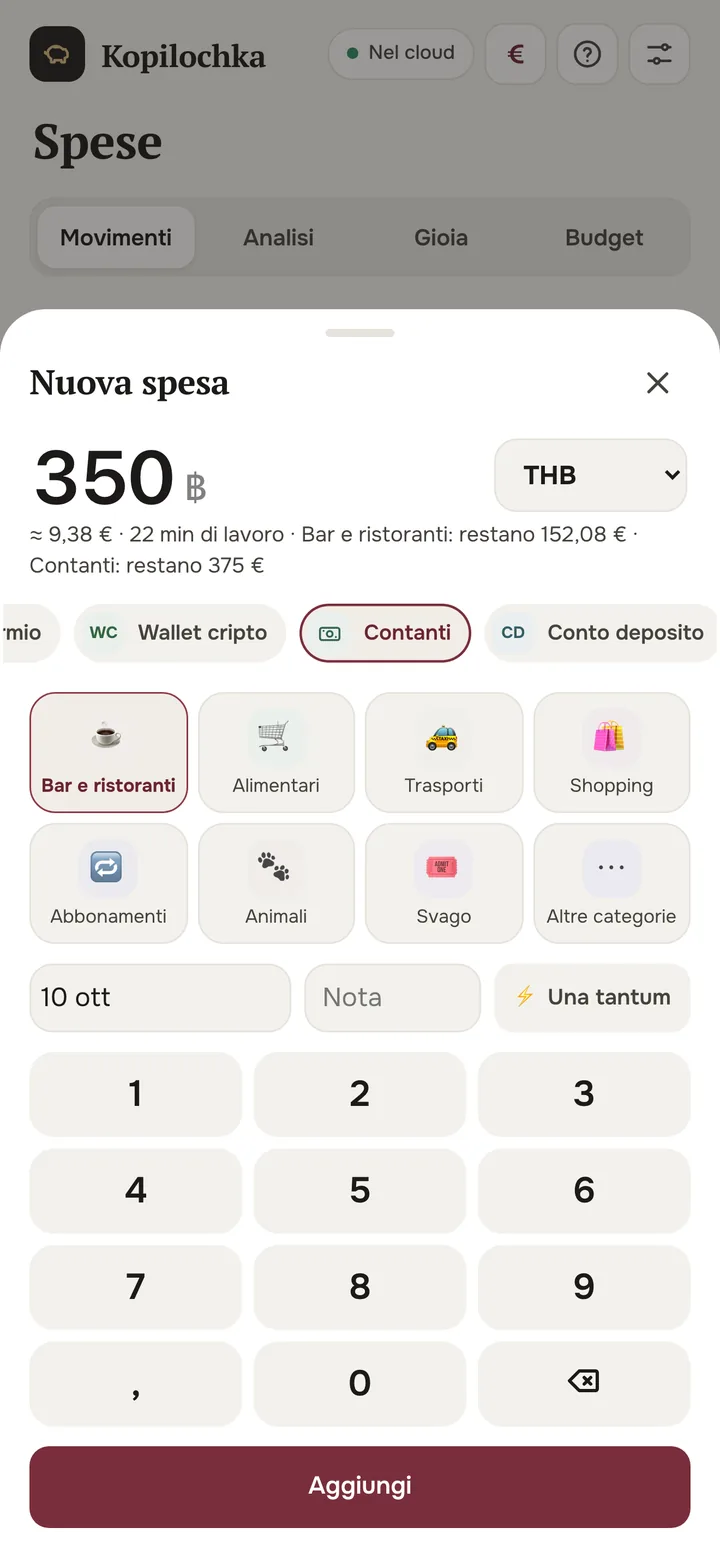
Nuova spesa di 350 baht convertita in euro
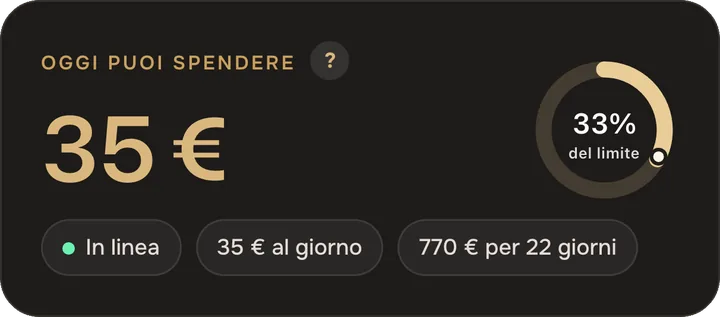
Oggi puoi spendere
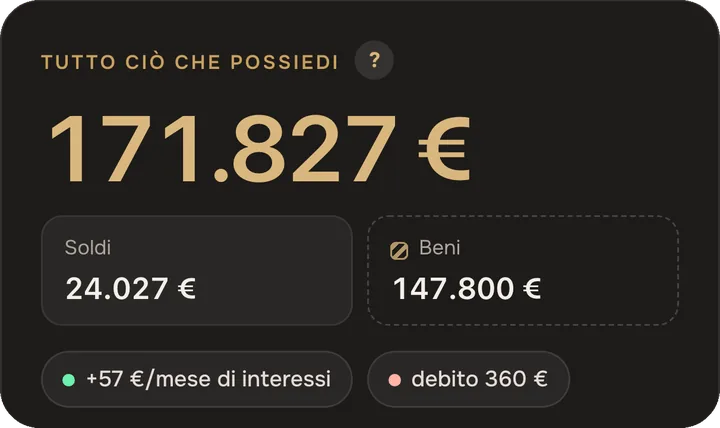
Quanto ho in totale
Paghi in baht, lo vedi nella tua valuta
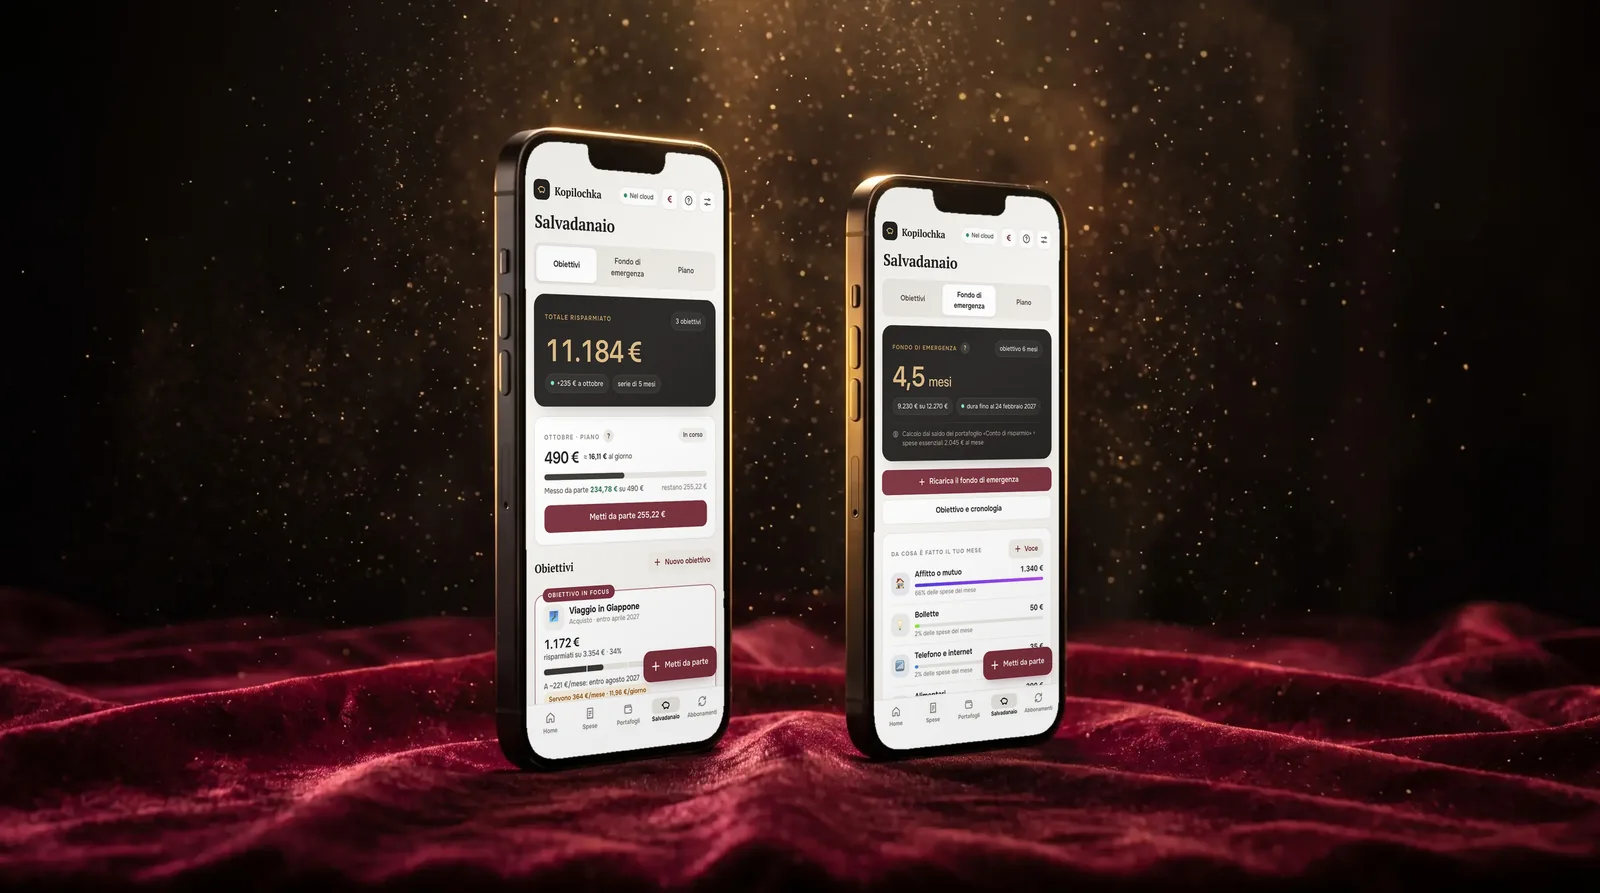
Schermata Salvadanaio: piano mensile e obiettivi
Salvadanaio e obiettivi
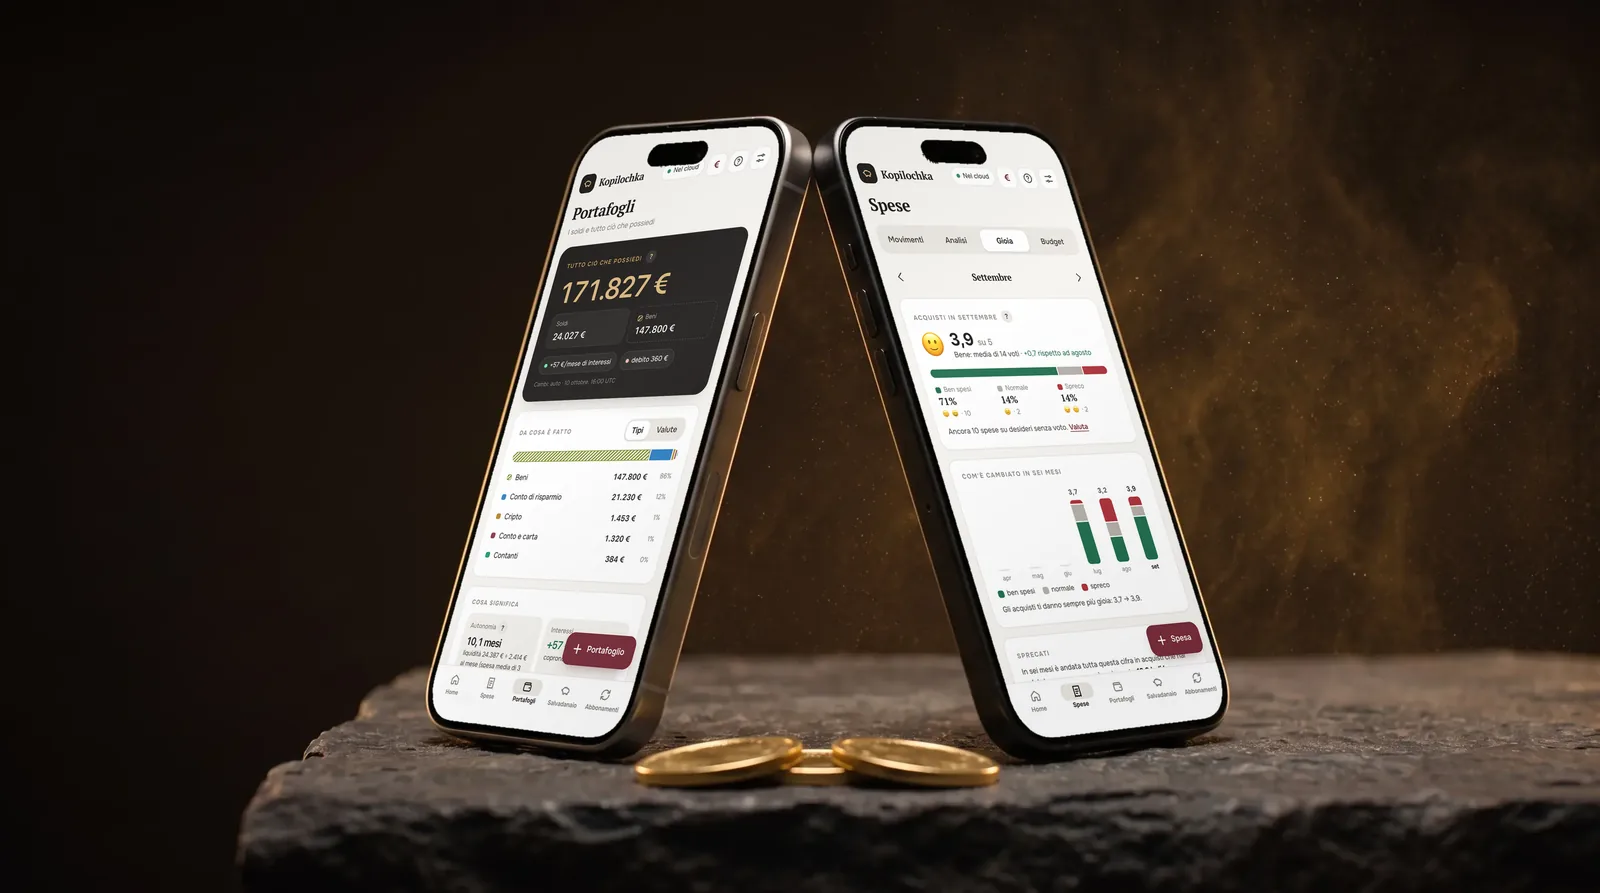
Schermata Portafogli: il patrimonio e la sua composizione
Tutto ciò che possiedi in un numero
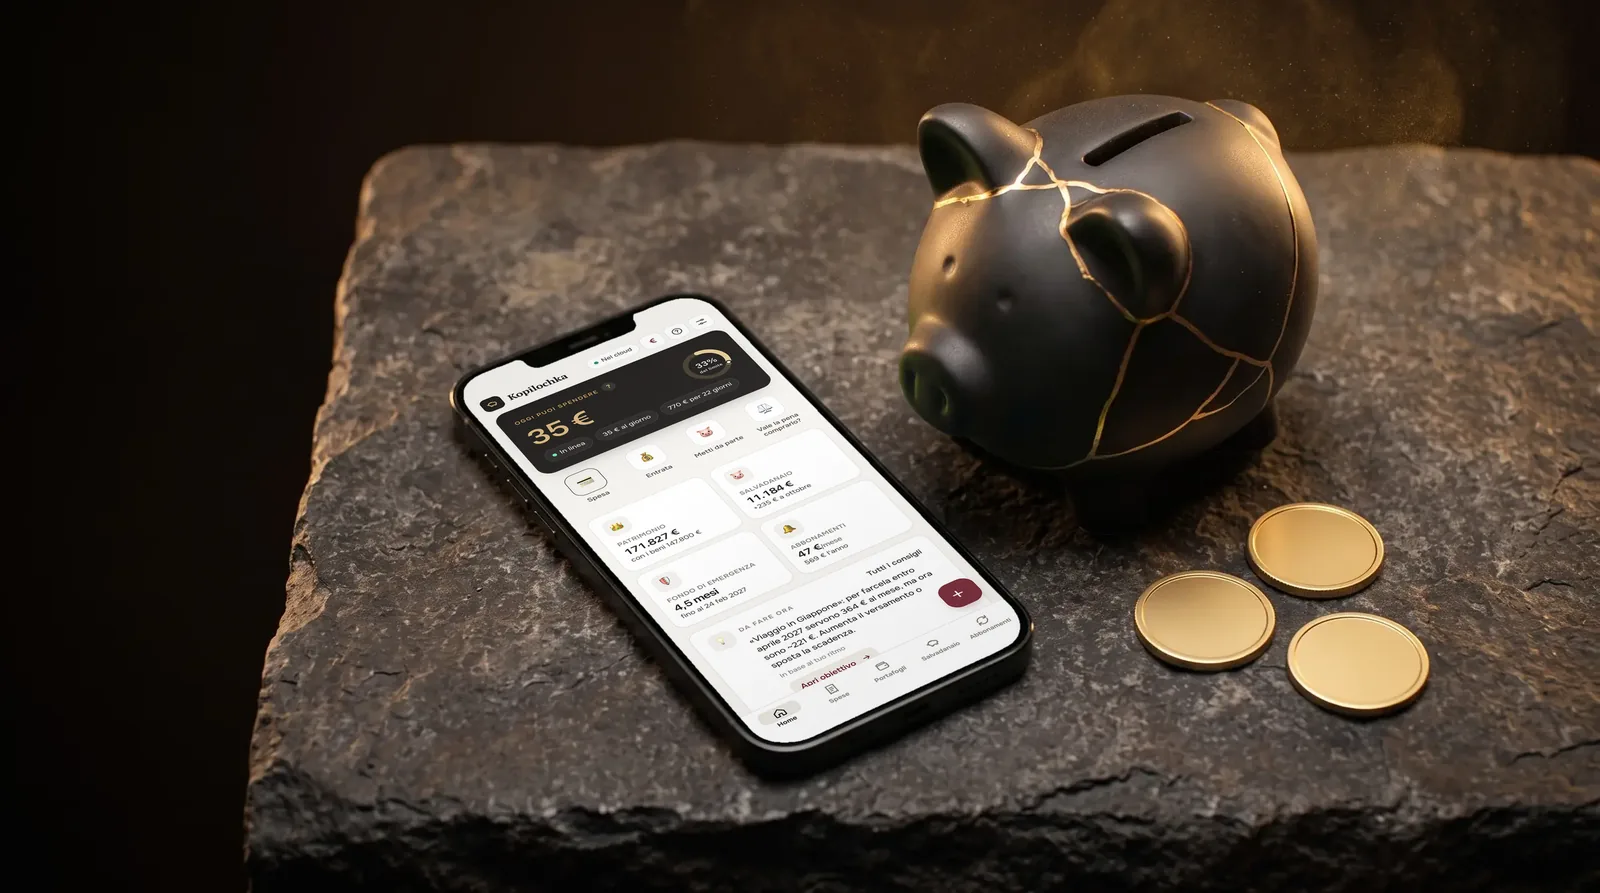
Schermata principale: quanto puoi spendere oggi
Un limite giornaliero

Tre domande a cui la tua banca non risponde

Per quanto mi bastano i soldi

Il fondo di emergenza si basa sulle tue spese reali. Scopri per quanti mesi e anni resisteresti se il reddito si fermasse.
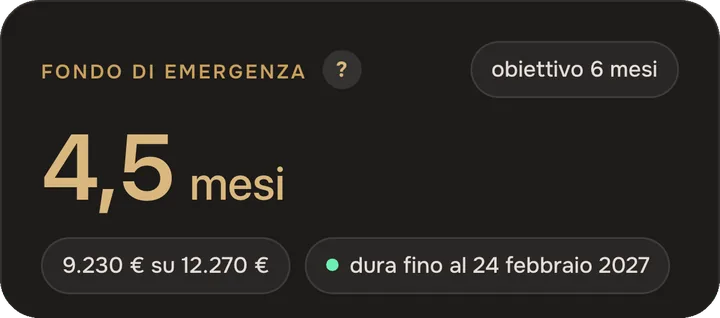
Per quanto mi bastano i soldi

Quanto ho in totale

Conti, contanti in più valute, cripto, conti deposito, debiti, persino l'auto e l'appartamento: un solo numero ai cambi di oggi.

Quanto ho in totale

Quanto posso spendere oggi

Imposta un budget per le spese variabili: Kopilochka lo divide per giorno e lo ricalcola dopo ogni acquisto.

Quanto posso spendere oggi

Paghi in baht, lo vedi nella tua valuta

Registra una spesa così com'è, nella valuta in cui hai pagato. Kopilochka la converte al cambio di oggi e ti mostra i totali nella tua valuta. Oltre 60 valute, più le cripto.

Cambi di esempio. Nell'app si aggiornano a ogni apertura.

Bar a Bangkok

350 ฿

≈9,38 €

Cosa c'è dentro

Per quanti anni ti bastano i soldi

Affitto, cibo, bollette: il fondo di emergenza si calcola da qui. Scopri per quanti mesi e anni ti bastano i soldi se il reddito si ferma e cosa cambia se vendi l'auto.
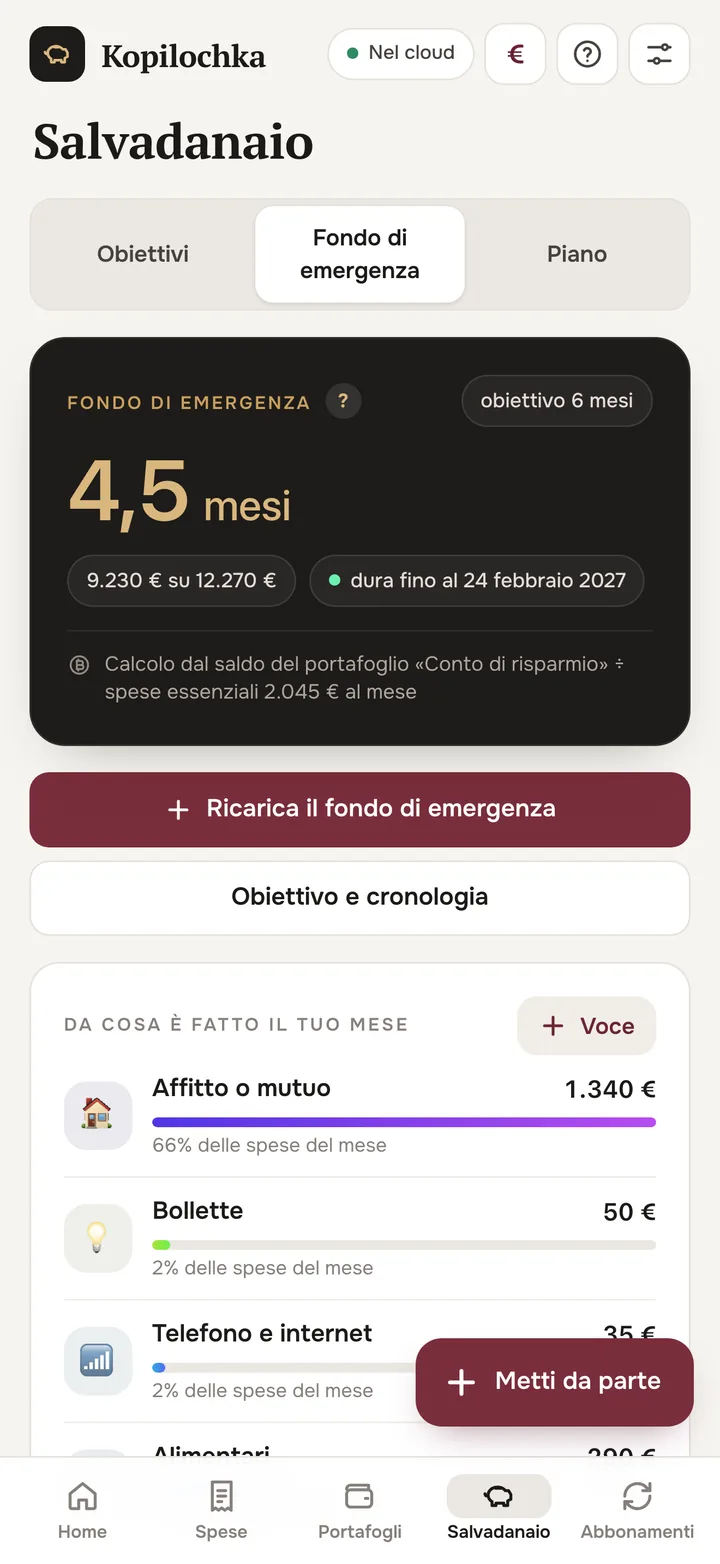
Schermata del fondo di emergenza: per quanti anni bastano i soldi

Tutto ciò che possiedi in un numero

Una carta in euro, contanti in baht, un deposito in dollari, bitcoin su un exchange, un appartamento e un'auto. Kopilochka somma tutto in un unico patrimonio ai cambi di oggi e ti mostra da cosa è fatto.
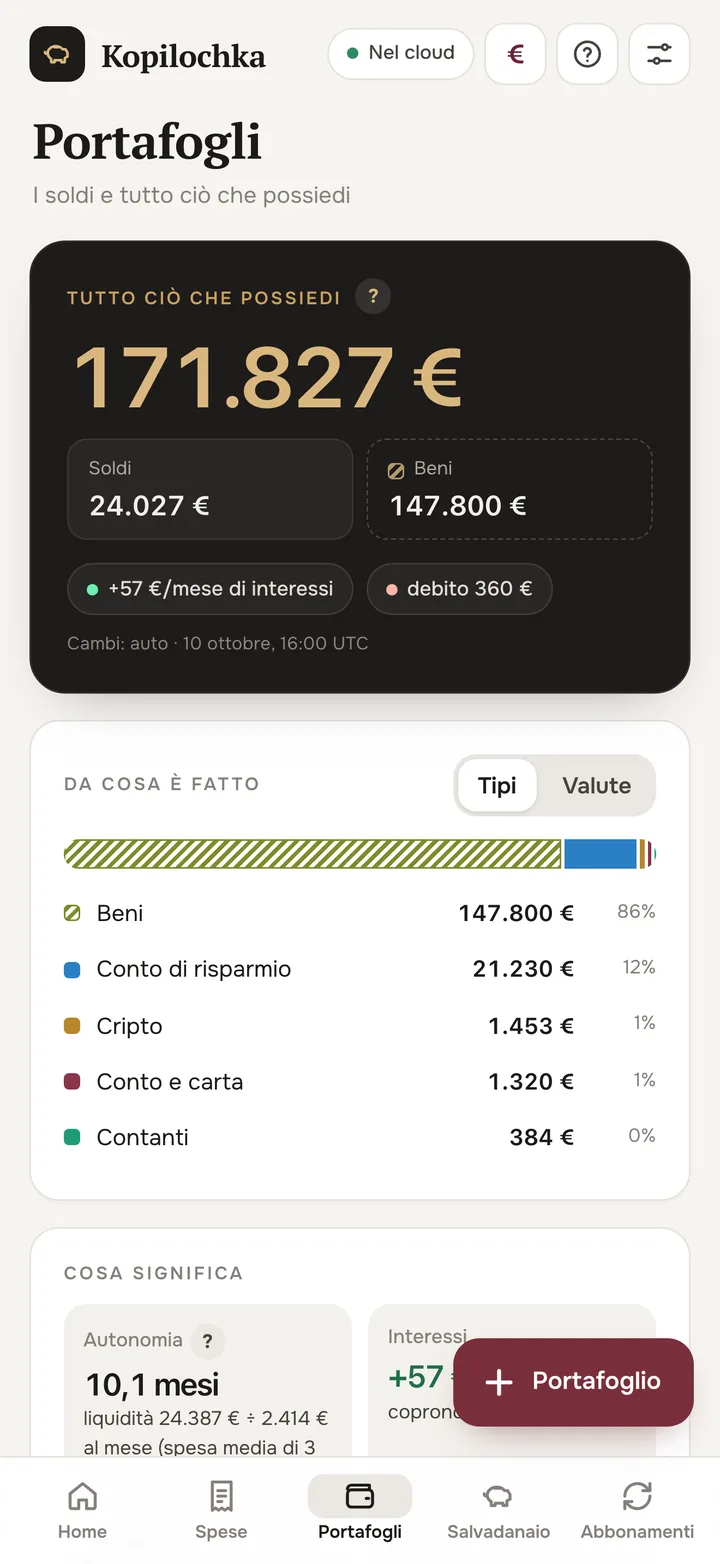
Schermata Portafogli: il patrimonio e la sua composizione

Un limite giornaliero

Il numero principale sullo schermo è quanto puoi spendere oggi. Se spendi di più, il limite di domani scende. Lo vedi subito, non a fine mese.
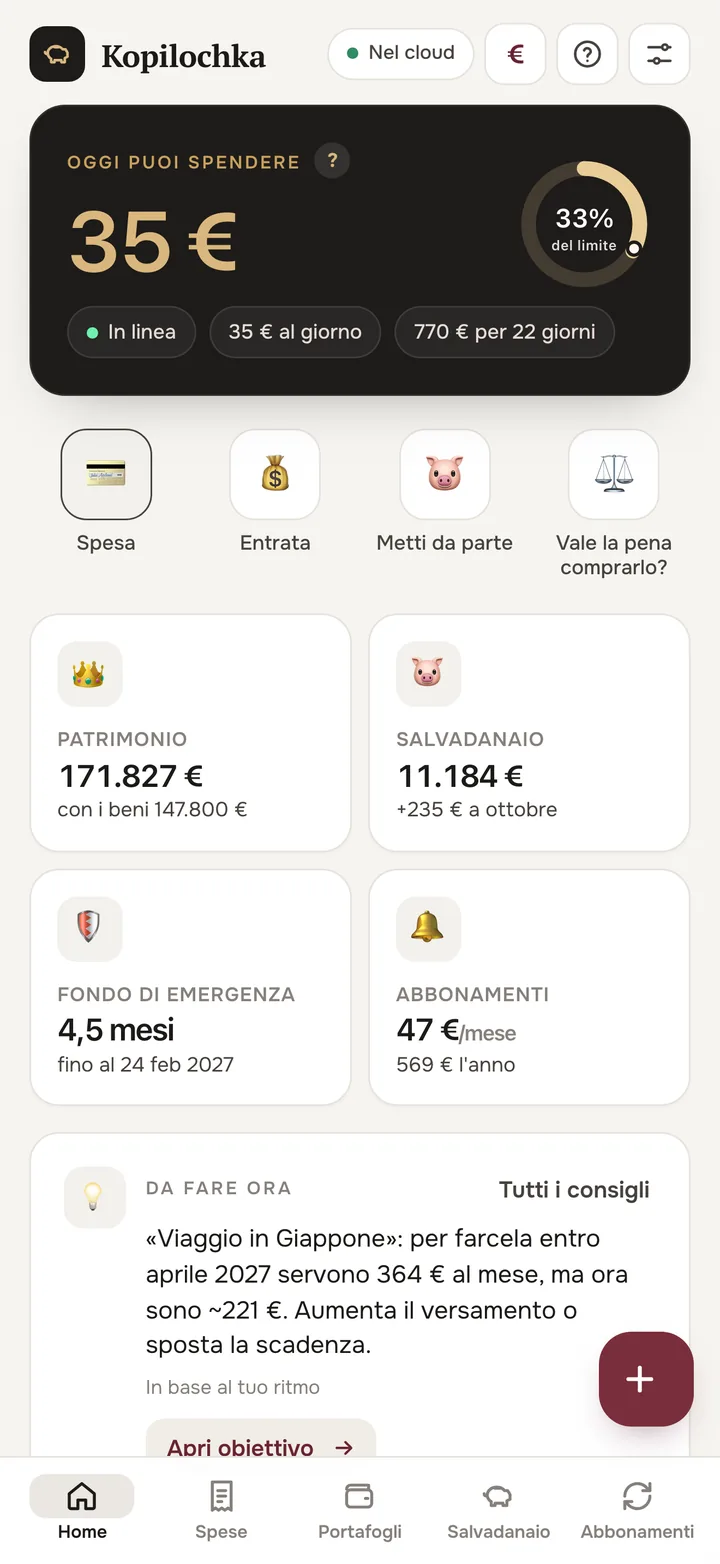
Schermata principale: quanto puoi spendere oggi

Salvadanaio e obiettivi

Un piano mensile, un versamento il giorno dello stipendio, una serie di mesi senza buchi. Obiettivi in qualsiasi valuta o in cripto. Un blocco «non toccare fino al», se sai che tendi ad attingere ai risparmi.
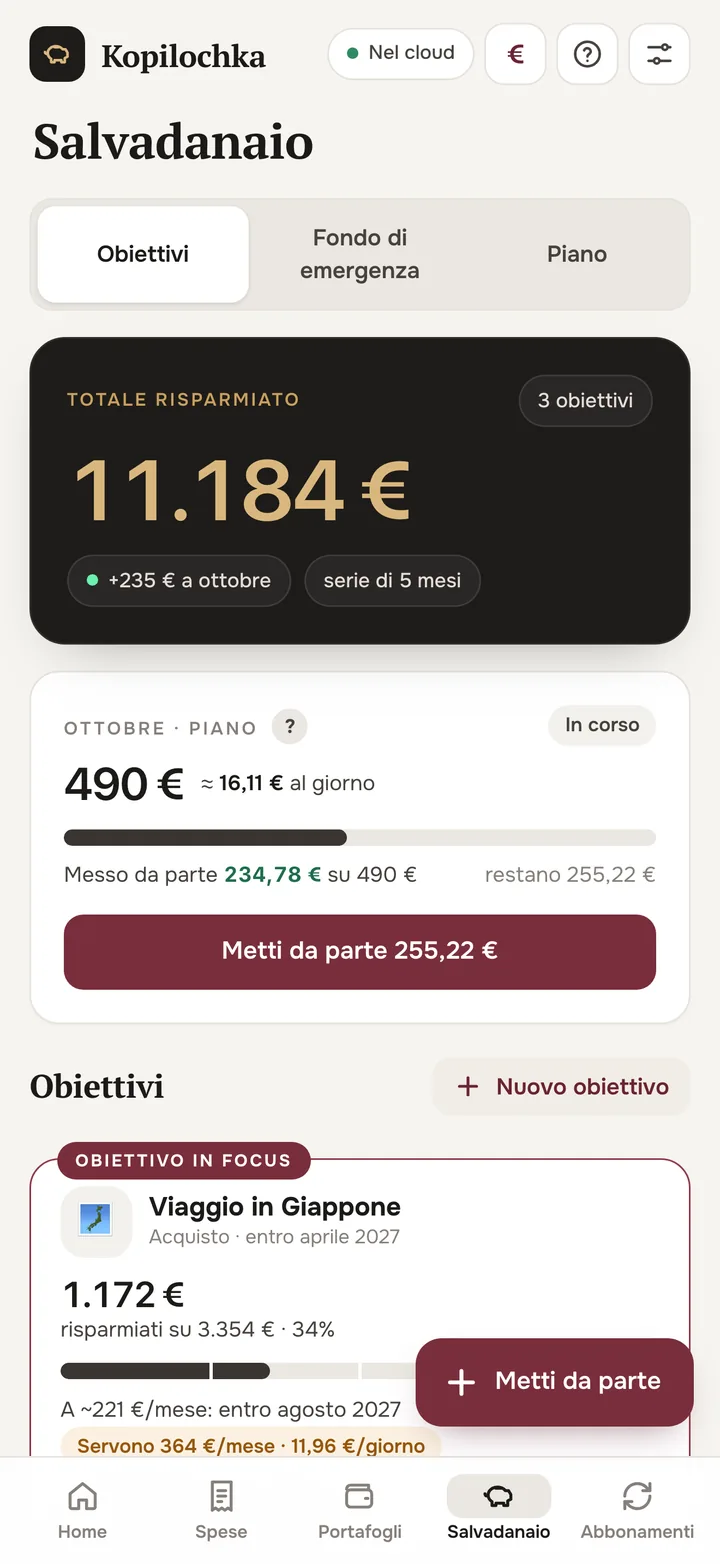
Schermata Salvadanaio: piano mensile e obiettivi

La gioia degli acquisti

Un paio di giorni dopo un acquisto Kopilochka ti chiede: ne è valsa la pena? Dai un voto da 😞 a 😄 e in sei mesi vedi quanti soldi sono andati sprecati e cosa ti rende più felice: le cose o le esperienze.
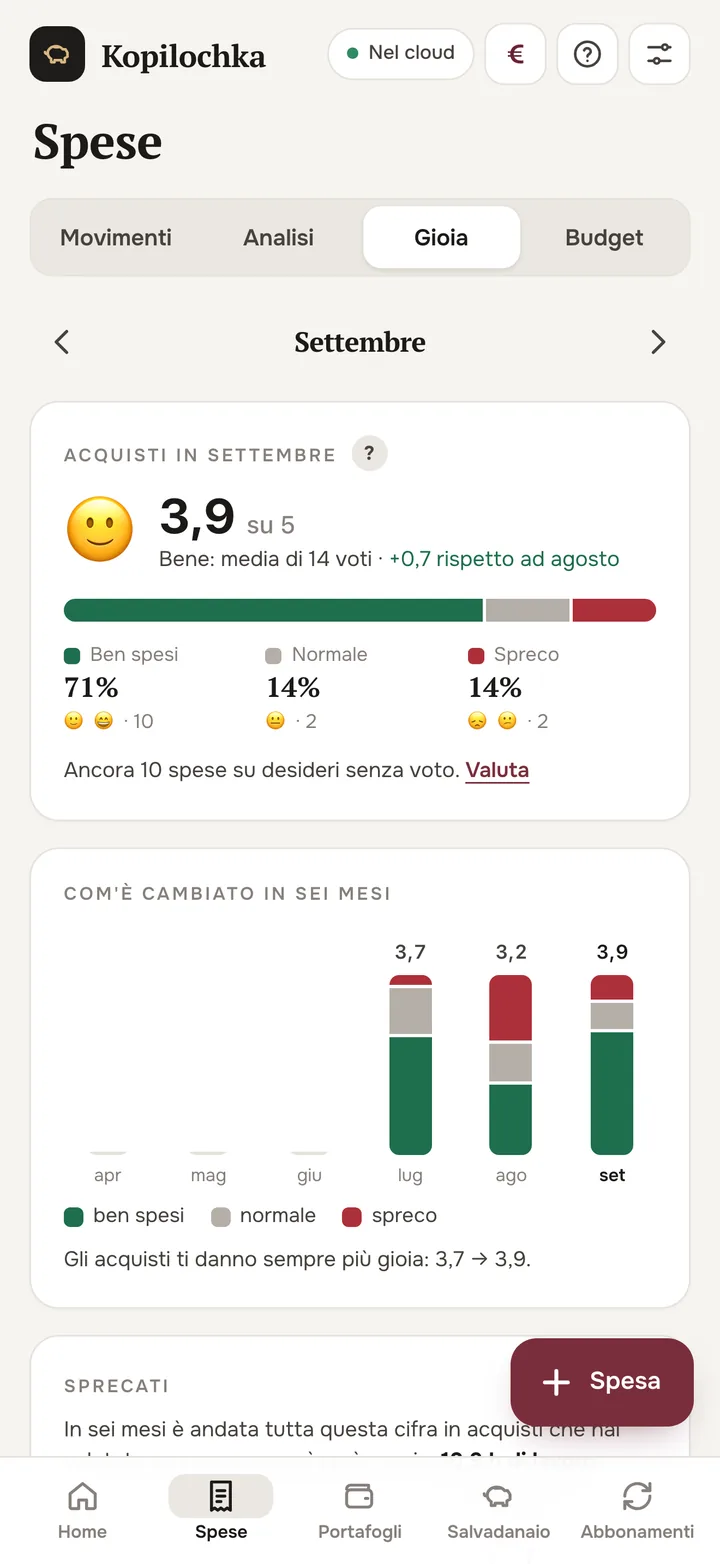
Schermata Gioia: i voti agli acquisti del mese

Face ID e solo le notifiche che contano

Senza Face ID l'app non si apre nemmeno con il telefono sbloccato e i saldi sono nascosti nel selettore delle app. Notifiche solo quando ci sono di mezzo i soldi: pagamento della carta di credito, fine di una prova gratuita, scadenza di un'imposta, stipendio. Al massimo una al giorno, mai di notte.
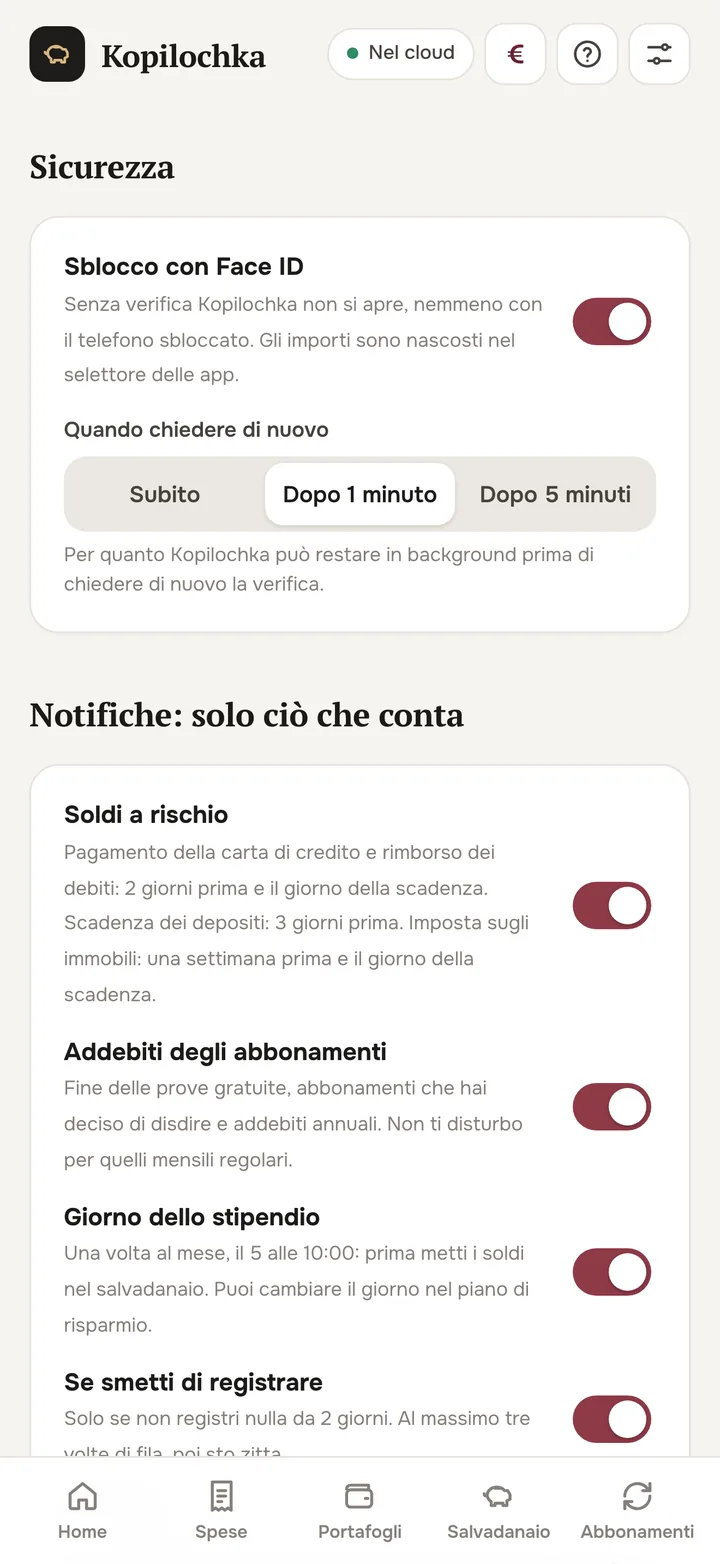
Impostazioni: Face ID e notifiche

Provalo qui

I due calcoli chiave di Kopilochka, con numeri di esempio.

Quanto puoi spendere oggi

Oggi puoi spendere
35 €
33%del limite
In linea35 € al giorno770 € per 22 giorni

Tocca le spese: il limite si ricalcola all'istante, come nell'app.

Per quanto ti bastano i soldi

Bastano per4,5

Nell'app il fondo di emergenza si calcola dalle tue spese reali: affitto, cibo, bollette.

Nessuna magia. Solo ricerca.

Dentro ci sono 29 studi di economia comportamentale, dal 1991 al 2022. Ogni funzione spiega perché funziona e rimanda alla fonte. Eccoli tutti e 29.

29studi
×4persone in più risparmiano se l'importo è espresso al giorno e non al mese
+82%di risparmi in più in un anno su un conto bloccato fino a una data
Abitudine№ 01 37% → 86%L'automatismo batte la motivazioneQuando il risparmio è stato attivato in automatico, la partecipazione è salita dal 37% all'86%.In Kopilochka: Il piano è legato al giorno in cui arrivano i soldi; l'entrata si divide subitoMadrian & Shea, 2001, Quarterly Journal of EconomicsAbitudine№ 02 ×4Un importo al giorno, non al mese$5 al giorno invece di $150 al mese: e gli iscritti al piano di risparmio sono diventati 4 volte di più.In Kopilochka: Accanto a ogni versamento, il suo equivalente al giornoHershfield, Shu & Benartzi, 2020, Marketing ScienceAbitudine№ 03 3,5% → 13,6%Save More TomorrowImpegnarsi in anticipo ad aumentare i versamenti man mano che cresce il reddito ha quasi quadruplicato il tasso di risparmio in 40 mesi.In Kopilochka: Aumento automatico del versamentoThaler & Benartzi, 2004, Journal of Political EconomyAbitudine№ 04 d = 0,65Piano «se, allora»Una meta-analisi di 94 studi: un innesco e un'azione stabiliti in anticipo aumentano sensibilmente la probabilità di passare ai fatti.In Kopilochka: Un piano «se, allora» in ogni obiettivoGollwitzer & Sheeran, 2006Abitudine№ 05 66 giorniSaltarne uno non è graveUn'abitudine si forma in media in 66 giorni e saltare una volta conta poco: il danno lo fa una serie di salti.In Kopilochka: Serie di mesi e consiglio «mai saltare due volte»Lally et al., 2010, European Journal of Social PsychologyAbitudine№ 06 138 studiAnnotare cambia il comportamentoUna meta-analisi di 138 studi e quasi 20 mila persone: monitorare regolarmente i progressi aumenta la probabilità di raggiungere un obiettivo.In Kopilochka: Spese in due tocchi, serie, revisione della settimanaHarkin et al., 2016, Psychological BulletinAbitudine№ 07 34% vs 19%Il progresso regalatoUna tessera fedeltà con due timbri già presenti è stata completata dal 34% delle persone, una vuota dal 19%, anche se i passaggi erano gli stessi.In Kopilochka: Una checklist iniziale con il primo passo già fattoNunes & Drèze, 2006, Journal of Consumer ResearchObiettivi№ 08 10,5% vs 3,5%Un obiettivo vale più di cinqueLe famiglie con un solo obiettivo hanno risparmiato circa il 10,5% del reddito contro il 3,5% del gruppo di controllo.In Kopilochka: Obiettivo in focusSoman & Zhao, 2011, Journal of Marketing ResearchObiettivi№ 09 +15,5%Un promemoria su un obiettivo precisoI promemoria che nominavano l'obiettivo hanno aumentato i risparmi del 15,5%; senza nome non hanno avuto quasi effetto.In Kopilochka: Un campo «perché voglio questo obiettivo»Karlan et al., 2016, Management ScienceObiettivi№ 10 +82%Soldi sotto chiaveUn conto da cui non puoi prelevare prima della scadenza ha aumentato i risparmi dell'82% in un anno.In Kopilochka: Blocco «non toccare fino al»Ashraf, Karlan & Yin, 2006, Quarterly Journal of EconomicsObiettivi№ 11 50%La pericolosa metà stradaLa motivazione cala a metà strada. All'inizio aiuta «quanto hai già», verso la fine «quanto manca».In Kopilochka: Dopo il 50%, l'obiettivo mostra quanto mancaBonezzi, Brendl & De Angelis, 2011, Psychological ScienceObiettivi№ 12 il 1 del meseL'effetto nuovo inizioDopo le «date simbolo» (l'inizio di un mese, di una settimana, un compleanno) si tende di più ad affrontare gli obiettivi.In Kopilochka: A inizio mese Kopilochka ti propone di alzare il pianoDai, Milkman & Riis, 2014, Management ScienceObiettivi№ 13 ×2 in 10 anniL'interesse composto viene sottovalutatoLe persone sottovalutano sempre l'interesse composto, e risparmiano meno. Al 7% annuo, i soldi raddoppiano in circa 10 anni.In Kopilochka: Il calcolatore divide il risultato tra versamenti e interessiStango & Zinman, 2009, Journal of FinanceFondo di emergenza№ 14 $250-749Anche un piccolo fondo di emergenza funzionaLe famiglie che hanno anche solo questa cifra saltano meno spesso i pagamenti della casa e rischiano meno lo sfratto se perdono il reddito.In Kopilochka: Fondo di emergenza dalle spese reali, con traguardiUrban Institute (McKernan et al.), 2016Fondo di emergenza№ 15 Senza ostacoliIl fondo di emergenza non è sacroSi fanno prestiti costosi pur di non toccare i risparmi «responsabili», e si paga di più.In Kopilochka: Prelievi d'emergenza dal fondo: senza ostacoliSussman & O'Brien, 2016, Journal of Marketing ResearchFondo di emergenza№ 16 25×Regola del 4%Un patrimonio pari a 25 anni di spese ha storicamente permesso di prelevare circa il 4% l'anno per 30 anni di fila.In Kopilochka: Scala dell'indipendenza finanziaria in PortafogliTrinity Study: Cooley, Hubbard & Walz, 1998Spese№ 17 −11,6%Tenere i conti taglia il superfluoDopo aver installato un'app di monitoraggio, le spese discrezionali sono calate dell'11,6%, l'abbigliamento del 23%, lo svago del 20%. L'effetto è durato un anno.In Kopilochka: Necessità e desideri, focus sulle spese variabiliLevi & Benartzi, «Mind the App»Spese№ 18 $100 → $7Tre motiviLe persone sottostimano le proprie spese di circa $100 a settimana. Indicare tre motivi per cui la settimana sarà diversa riduce l'errore a $7.In Kopilochka: Piano del mese con tre motivi e un margineHoward, Hardisty, Sussman & Lukas, 2022, Journal of Marketing ResearchSpese№ 19 ⚡Le «eccezioni» sono la regolaRiparazioni, regali, visite mediche sembrano casi unici, così si spende più del previsto.In Kopilochka: Etichetta «una tantum» e margine medioSussman & Alter, 2012, Journal of Consumer ResearchSpese№ 20 ×2Il dolore di pagareCon la carta, le persone erano disposte a pagare circa il doppio per gli stessi biglietti rispetto ai contanti.In Kopilochka: Ogni spesa inserita a mano, con il suo prezzo in vita: ore di lavoro, giorni di reddito o giorni di vitaPrelec & Simester, 2001, Marketing LettersSpese№ 21 $1/giornoCentesimi al giornoLe piccole somme ricorrenti sembrano irrilevanti: «$1 al giorno» pesa meno di «$365 l'anno».In Kopilochka: Abbonamenti su base annuaGourville, 1998, Journal of Consumer ResearchSpese№ 22 AlternativaL'alternativa dimenticataQuando si compra non si pensa a ciò a cui si rinuncia. Ricordare l'alternativa cambia la scelta.In Kopilochka: Controllo dell'acquisto: ore di lavoro, giorni di obiettivo, 10 anniFrederick et al., 2009, Journal of Consumer ResearchSpese№ 23 48 hLa voglia passaLa voglia di comprare è più forte sul momento e svanisce col tempo: rimandare è una delle principali strategie di autocontrollo.In Kopilochka: Pausa 48 ore o 30 giorniHoch & Loewenstein, 1991, Journal of Consumer ResearchSpese№ 24 PrioritàTagliare del tutto batte limareRinunciare alle cose meno importanti fa risparmiare più che dare la caccia al prezzo più basso. Chi fa un budget compra d'impulso meno spesso.In Kopilochka: La mappa della gioia ti dice cosa tagliareFernbach, Kan & Lynch, 2015, Journal of Consumer ResearchSpese№ 25 «Altro»Categorie genericheLe spese difficili da classificare sfuggono al controllo.In Kopilochka: Un avviso quando «Altro» cresce troppoHeath & Soll, 1996, Journal of Consumer ResearchFelicità№ 26 EsperienzeSoldi e gioiaLa felicità viene dalle esperienze, dal comprare per gli altri e dalle cose che fanno risparmiare tempo. Agli oggetti ci si abitua in fretta.In Kopilochka: Voto di gioia e mappa «quanto spendo / quanta gioia»Dunn & Norton, «Happy Money», 2013Felicità№ 27 EsperienzaL'esperienza batte l'immaginazioneIl piacere passato predice l'esperienza reale meglio dello sforzo di immaginarla.In Kopilochka: Previsione di gioia in base ai tuoi voti passatiGilbert et al., 2009, ScienceFelicità№ 28 Senza vergognaL'effetto struzzoQuando ci si aspetta brutte notizie si smette di guardare le proprie finanze, e si perde il controllo proprio quando serve di più.In Kopilochka: Sforare significa un nuovo limite per domani, non una schermata rossaKarlsson, Loewenstein & Seppi, 2009, Journal of Risk and UncertaintyFelicità№ 29 ScopoSoldi con uno scopoQuando i soldi sono divisi in «buste» con uno scopo preciso, le persone risparmiano molto di più.In Kopilochka: Obiettivi, portafogli e divisione delle entrateSoman & Cheema, 2011, Journal of Marketing Research

Tutte le 29 fonti si aprono direttamente dall'app, nella sezione Perché funziona
Aleksandr Romanov: New York
Studio AARO · sobral.ai

Da chi l'ha creata

Perché esiste Kopilochka

Tengo i conti dei miei soldi da quando avevo 16 anni, quasi nove anni di fila. Ho provato praticamente tutte le app per le spese che esistono e a ognuna mancava qualcosa: un vero supporto multivaluta, le cripto accanto ai contanti o una risposta semplice a quanto posso spendere oggi.

Soprattutto, mi sono stancato di aspettare. Scrivi agli sviluppatori che qualcosa non va e per anni non cambia nulla. A un certo punto è stato chiaro: dovevo prendere in mano la situazione e costruire l'app che uso io stesso ogni giorno.

Per questo Kopilochka si aggiorna intorno a te. Manca una funzione, ti dà fastidio un dettaglio, qualcosa non funziona come dovrebbe? Scrivilo nel canale Telegram e comparirà in uno dei prossimi aggiornamenti.

Aleksandrcreatore di Kopilochka

Cosa ti manca?

Chiedi qualsiasi correzione o funzione nel canale. Le più richieste e utili arrivano nei prossimi aggiornamenti.

Chiedi una modifica su Telegram

Vivere tra le valute

Ogni viaggio ha aggiunto una nuova valuta ai miei conti. È così che è nata Kopilochka.
Aleksandr Romanov: New York
New York
Aleksandr Romanov: Kyoto
Kyoto
Aleksandr Romanov: In addestramento da pilota
In addestramento da pilota
Aleksandr Romanov: Parigi
Parigi
Aleksandr Romanov: Praga
Praga
Aleksandr Romanov: Rio de Janeiro
Rio de Janeiro
Aleksandr Romanov: In viaggio con il mio samoiedo
In viaggio con il mio samoiedo
Aleksandr Romanov: Maldive
Maldive

Ciao, sono Aleksandr

Creo le app che mancavano a me per primo. Vivo tra paesi e valute, quindi Kopilochka è pensata soprattutto per chi è come me: expat, viaggiatori e chiunque abbia i soldi in più di una valuta.

  • Nove anni a tenere i conti dei miei soldi
  • 15 prodotti su sobral.ai, Kopilochka è uno di questi
  • Web Design Studio Director of the Year, National Business Awards 2023
  • Ho fondato lo studio AARO, oggi a New York

I tuoi dati sono tuoi

Monitoraggio gratuito

Il monitoraggio di spese ed entrate, i promemoria delle scadenze, il backup, la sincronizzazione e Face ID sono inclusi nella versione gratuita.

  • Senza account tutto resta sul tuo telefono. Noi non riceviamo nulla.
  • Con l'accesso tramite codice via email si attiva la sincronizzazione tra dispositivi. Non c'è nessuna password.
  • Niente pubblicità, niente tracker. Non serve collegare la banca.
  • Backup su file. Elimini l'account con un tasto.
Informativa sulla privacy

15 lingue

Italiano, inglese, russo, ucraino, kazako, turco, spagnolo, portoghese, tedesco, francese, cinese, giapponese, coreano, hindi, arabo. L'interfaccia segue la lingua del telefono.

Hai usato Kopilochka sul web?

Nell'app tocca «Accedi con l'email» e inserisci lo stesso indirizzo. Spese, obiettivi e portafogli compariranno da soli. Oppure apri un file di backup.

Apri il sito

Versione gratuita e Plus

Il monitoraggio di spese ed entrate, i promemoria delle scadenze, il backup, la sincronizzazione e Face ID sono inclusi nella versione gratuita. Plus sblocca tutto il resto.

Mensile$5
Annuale$372 settimane gratis
A vita$119.99un solo acquisto
GratisPlus
Spese, entrate, categorie personalizzate, limite giornalierosenza limitisenza limiti
Portafogli3senza limiti
Beni1senza limiti
Obiettivifondo di emergenza + 1senza limiti
Quanto ti bastano i soldi, prezzo in ore di vitanosì
La gioia degli acquistitotale del meseandamento, sprechi, categorie
Cronologia delle analisi2 mesitutta
Temi coloreno5 colori
Promemoria delle scadenzesìsì
Widget (solo iPhone, iOS 17+)nosì
Face ID, sincronizzazione, backupsìsì

L'App Store mostra il prezzo nella tua valuta. Su kopilochka.com/app: 255 ₽, 2 200 ₽, 7 990 ₽ o $5, $37, $119.99 per un mese, un anno e a vita, senza prova gratuita.

Domande

Devo registrarmi?

No. Senza account funziona tutto e i dati restano sul telefono. L'account serve solo per sincronizzare i dispositivi: accedi con un codice via email, senza password.

Kopilochka si collega alla mia banca?

No. Le spese le registri tu, in due tocchi. Le vedi tutte, e la banca non vede nulla.

Da dove vengono i cambi?

Le valute da ExchangeRate-API, le cripto da Coinbase e CoinGecko. Si aggiornano a ogni avvio; offline si usa l'ultimo cambio.

E per Android?

Un'app per Android non c'è. kopilochka.com funziona in qualsiasi browser e si può aggiungere alla schermata Home come un'app.

Dove sono i miei dati se accedo?

Nel cloud, nell'UE, e li vedi solo tu. Si eliminano insieme all'account con un tasto nelle Impostazioni.

È una consulenza finanziaria?

No. Kopilochka è uno strumento per tenere i conti e pianificare. Le decisioni sono tue.

Inizia da una spesa

Registra il caffè di oggi nella valuta in cui l'hai pagato.

Creato allo studio AARO · New York · dal 2020

Questo sito, come Kopilochka, è stato creato da Aleksandr Romanov allo studio AARO

AARO: siti web, identità visiva, 3D e motion

Lo studio di web design di Aleksandr Romanov: fondato nel 2020, rilanciato a New York nel 2026. Siti in russo, inglese e cinese, con render 3D e motion creati per ogni progetto.

  • Siti web
  • Identità visiva
  • 3D
  • Motion
  • RU · EN · 中文
Apri il sito dello studio

sobral.ai

Costruisco prodotti con l'IA e mostro come

15 prodotti di un solo creatore: app, bot Telegram e strumenti di lavoro. Tutto il processo è pubblico, errori compresi. Kopilochka è uno di questi.

  • iPhone
  • Web
  • Bot Telegram
  • IA
Tutti i prodotti

Il processo di lavoro è nel canale @sobral_ai