Копилочка
KO
브라우저에서 열기

iPhone 앱과 웹사이트

모든 통화의 가계부

바트든 유로든 원화든, 낸 그대로 기록하세요. Kopilochka가 내 통화로 바꿔 주고 은행에 물을 수 없는 세 가지 질문에 답합니다: 돈이 얼마나 오래 버틸까, 전부 합치면 얼마일까, 오늘은 얼마나 쓸 수 있을까.

바트든 유로든 원화든: 낸 그대로 기록하세요. 무료, 광고 없음, 은행 연동 없음.

곧 출시App Store브라우저에서 열기

무료. 계정 없이, 광고 없이, 은행 연동 없이.

App Store 출시는 10월 31일
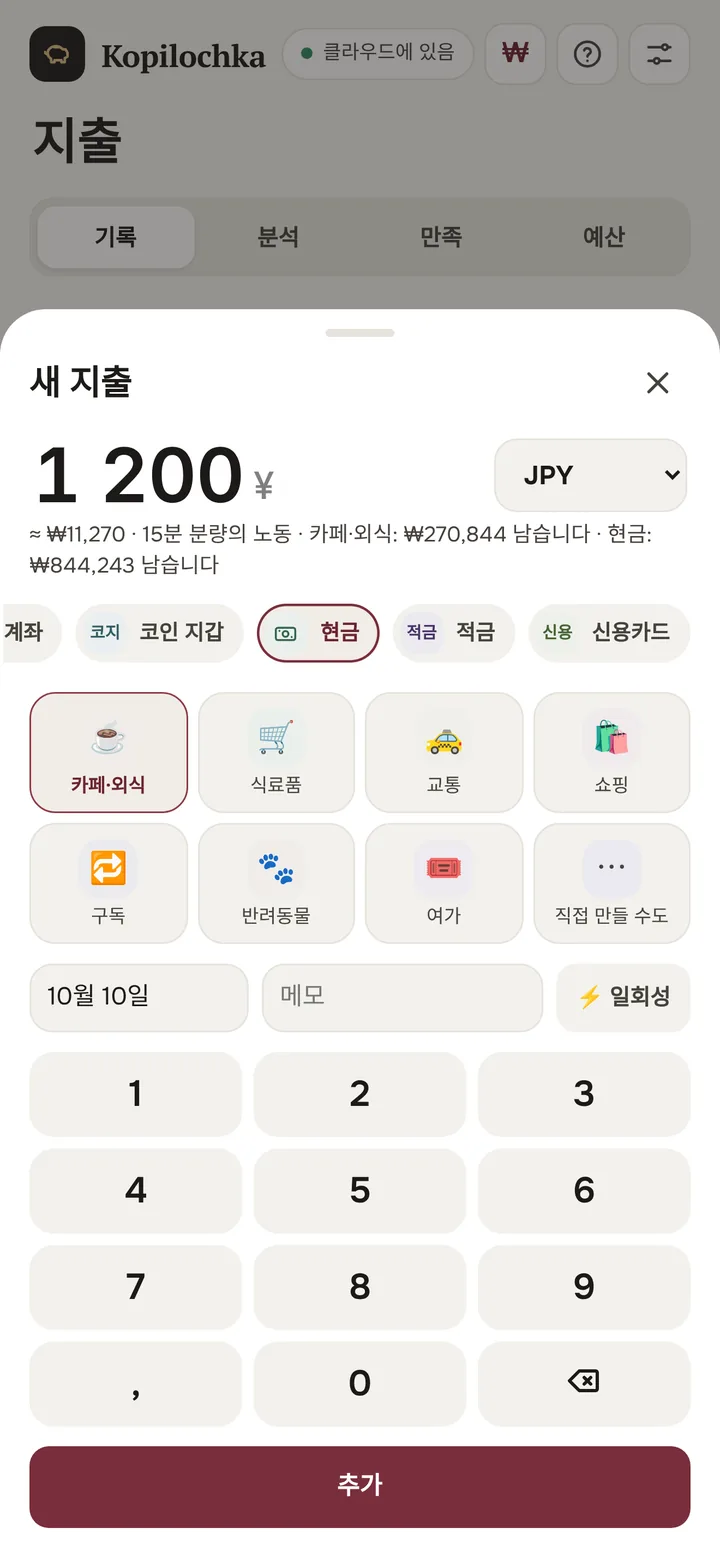
350바트 지출이 달러로 환산되는 화면
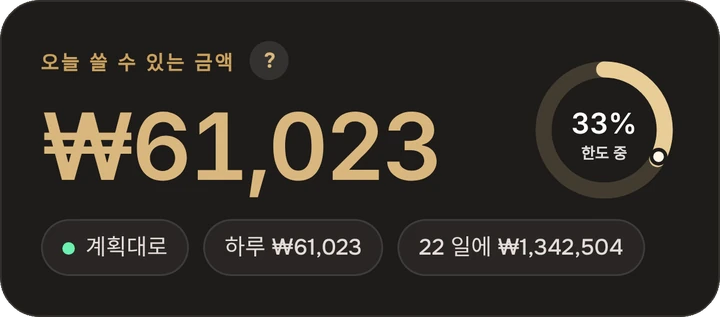
오늘 쓸 수 있는 금액
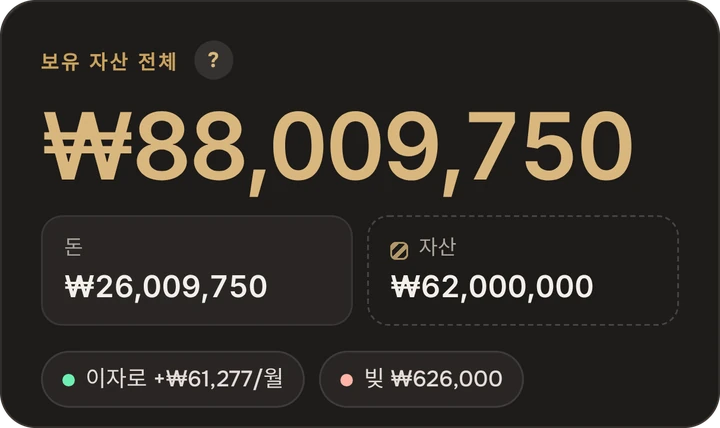
전부 합치면 얼마일까

App Store 출시까지

Kopilochka는 이미 Apple 심사를 통과했어요. 10월 31일 App Store에 나옵니다. 놓치지 않게 알림을 설정해 두세요.

00000000
일
00000000
시간
00000000
분
00000000
초

오늘 출시

Kopilochka가 오늘 중 App Store에 나옵니다. 링크는 여기와 Telegram 채널에 올라와요.

은행이 답하지 않는 세 가지 질문

돈이 얼마나 오래 버틸까

비상금은 실제 지출로 계산됩니다. 수입이 끊기면 몇 달, 몇 년을 버틸 수 있는지 보입니다.
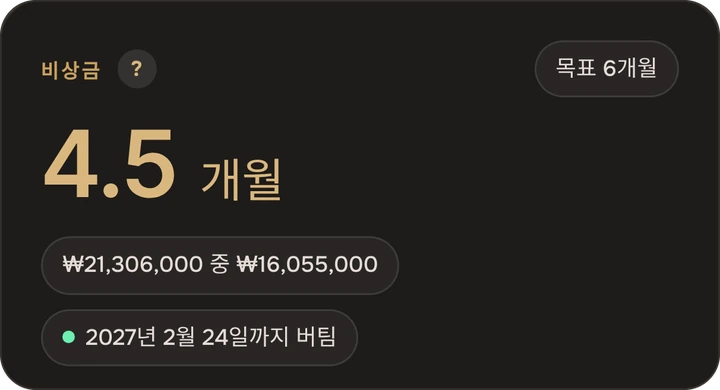
돈이 얼마나 오래 버틸까

전부 합치면 얼마일까

계좌, 여러 통화의 현금, 코인, 예금, 빚, 심지어 차와 집까지: 최신 환율로 하나의 숫자로.

전부 합치면 얼마일까

오늘은 얼마나 쓸 수 있을까

유동 지출 예산을 정하면 Kopilochka가 날짜별로 나누고 구매할 때마다 다시 계산합니다.

오늘은 얼마나 쓸 수 있을까

엔화로 내도, 내 통화로 보이게

결제한 통화 그대로 기록하세요. Kopilochka가 최신 환율로 바꿔 계산하고 합계는 내 통화로 보여 줍니다. 60개 이상의 통화와 코인을 지원해요.

환율은 예시예요. 앱에서는 열 때마다 환율이 업데이트됩니다.

도쿄의 카페

¥1,200

≈₩11,270

안에 있는 것

돈이 몇 년이나 버틸까

월세, 식비, 공과금: 이것들로 비상금이 계산됩니다. 수입이 끊기면 돈이 몇 달, 몇 년 버틸지, 차를 팔면 무엇이 달라질지 보입니다.
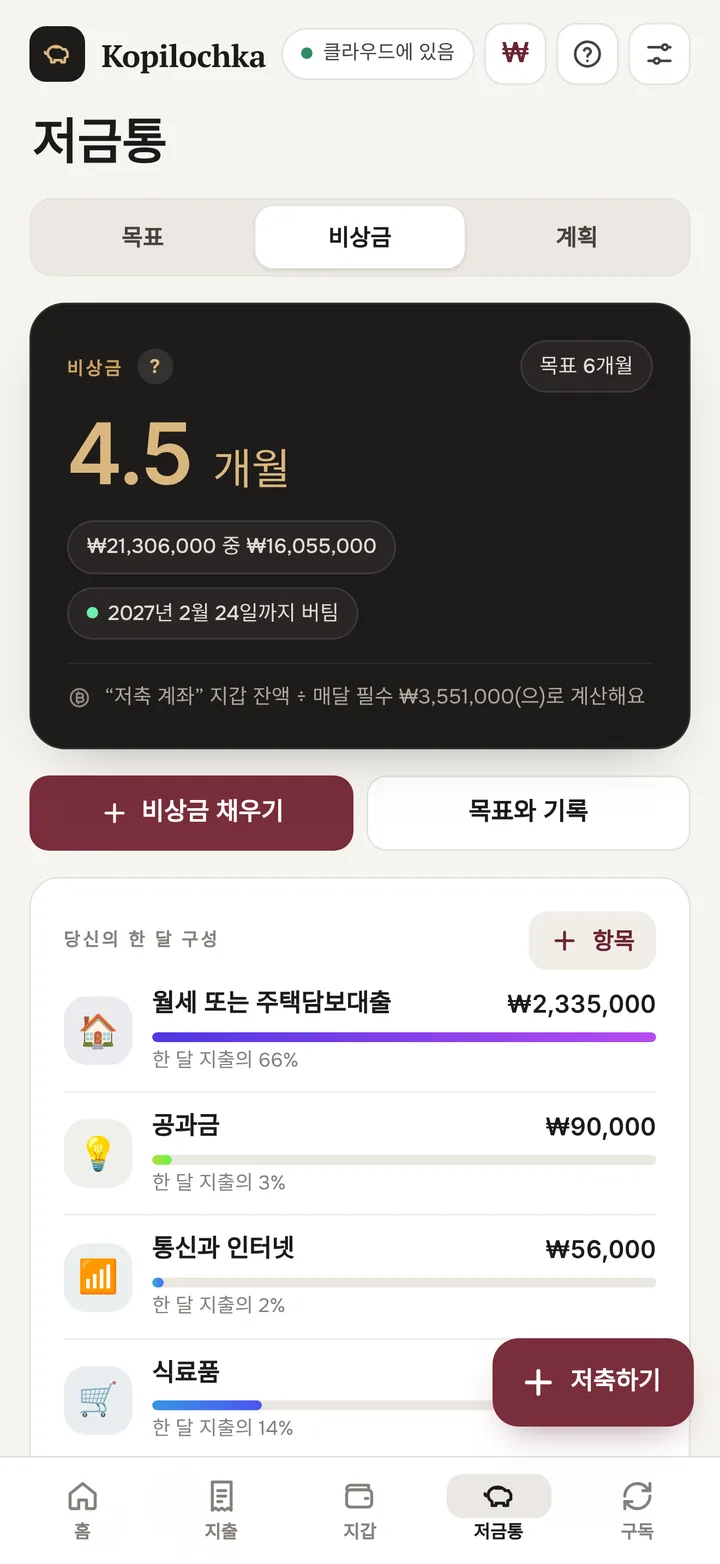
비상금 화면: 돈이 몇 년 버틸까

가진 모든 것을 하나의 숫자로

달러 카드, 바트 현금, 유로 예금, 거래소의 비트코인, 집과 차. Kopilochka가 전부 최신 환율로 하나의 순자산에 더하고 구성까지 보여 줍니다.
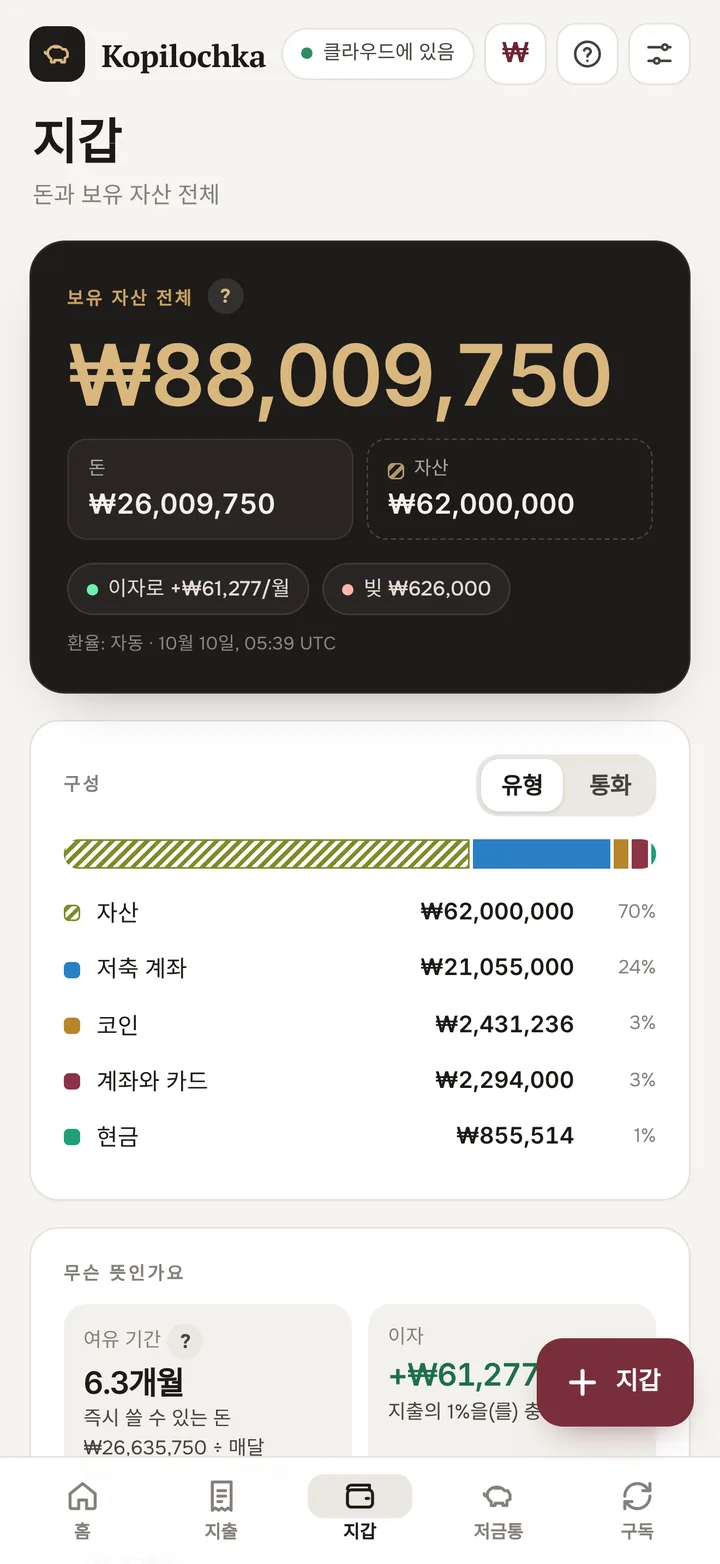
지갑 화면: 순자산과 그 구성

하루 한도

화면의 가장 중요한 숫자: 오늘 얼마나 쓸 수 있는지. 더 쓰면 내일 한도가 줄어들죠. 월말이 아니라 바로 그 자리에서 보입니다.
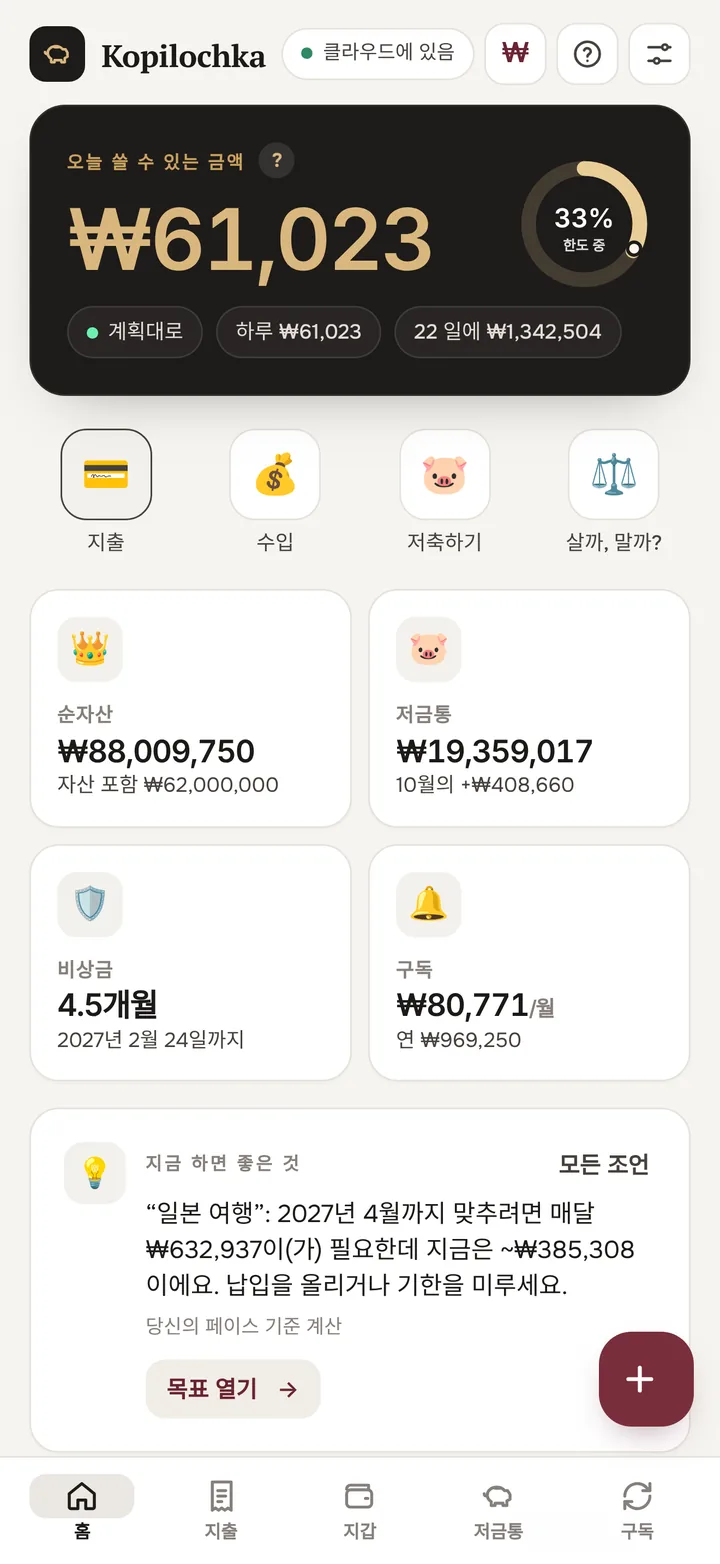
홈 화면: 오늘 얼마나 쓸 수 있는지

저금통과 목표

월간 계획, 월급날 저축, 끊기지 않는 달의 기록. 목표는 어떤 통화로도, 코인으로도. 모은 돈에 손대는 버릇이 있다면 "기한까지 잠금"도 있어요.
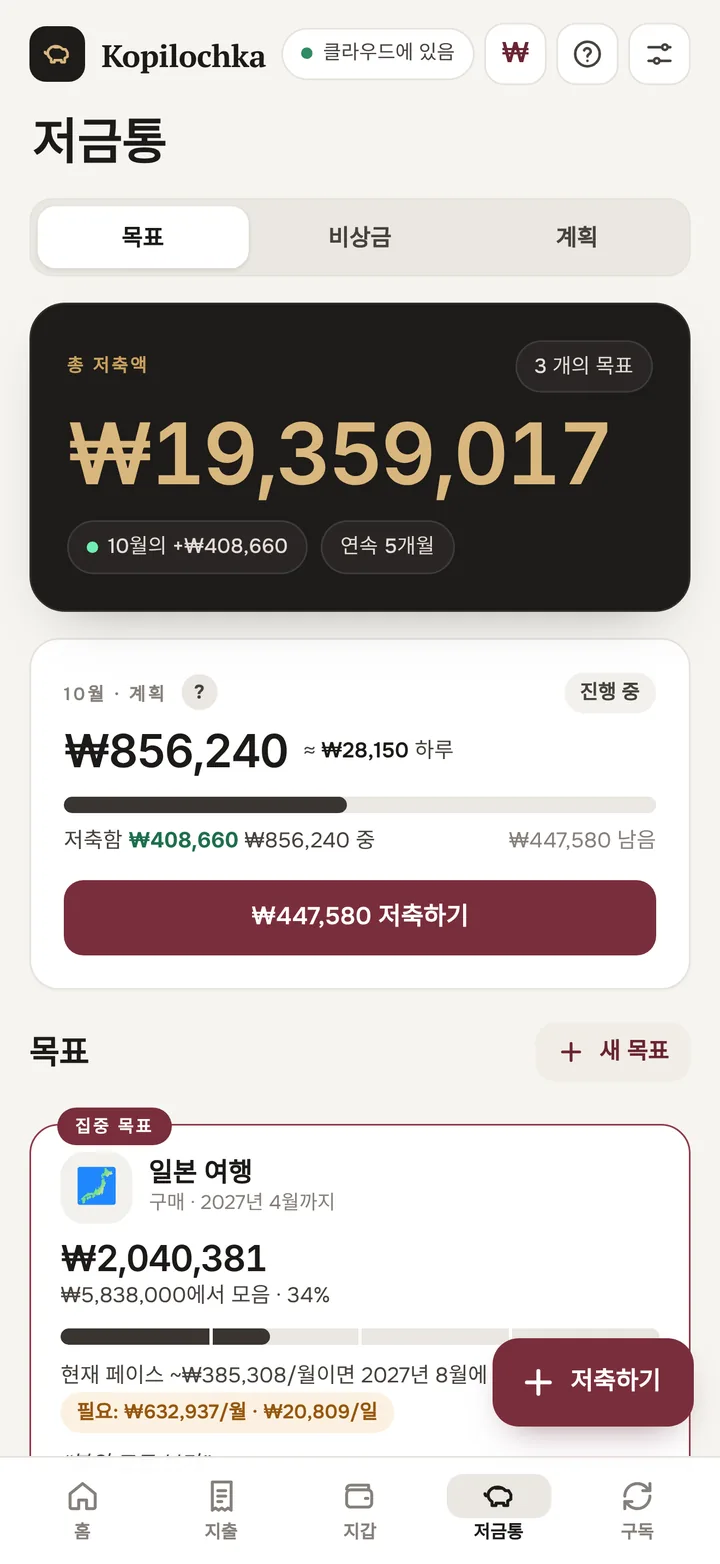
저축 화면: 월간 계획과 목표

소비의 기쁨

구매 며칠 뒤 Kopilochka가 물어요: 살 만했나요? 😞부터 😄까지 평가하면 반년 뒤 얼마가 헛되이 나갔는지, 물건과 경험 중 무엇이 더 행복한지 보입니다.
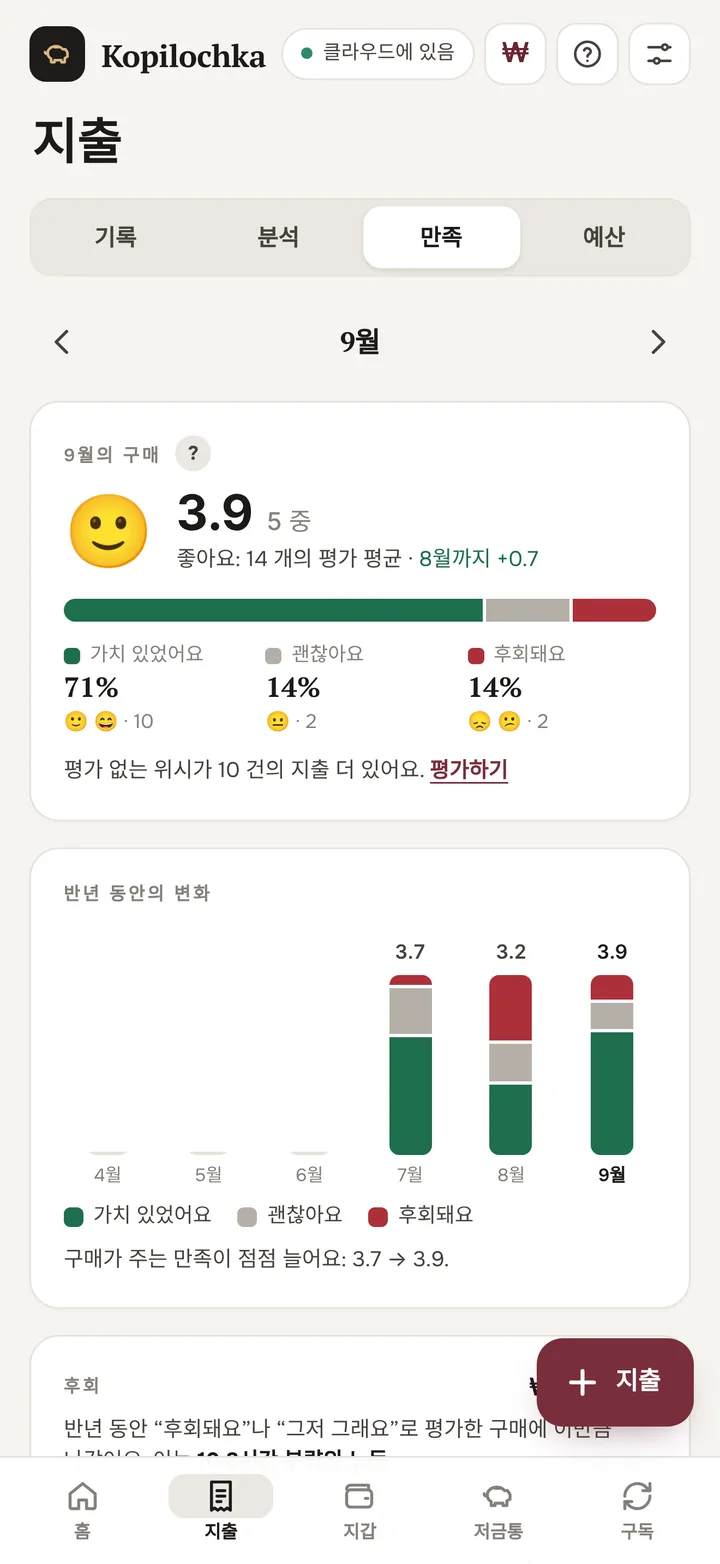
"기쁨" 화면: 이달 구매 평가

Face ID와 꼭 필요한 알림만

Face ID 없이는 잠금 해제된 폰에서도 앱이 열리지 않고, 앱 전환 화면에서 금액이 숨겨집니다. 알림은 돈이 걸린 때만: 카드 결제, 무료 체험 종료, 세금 기한, 월급날. 하루 한 건, 밤에는 절대 없음.
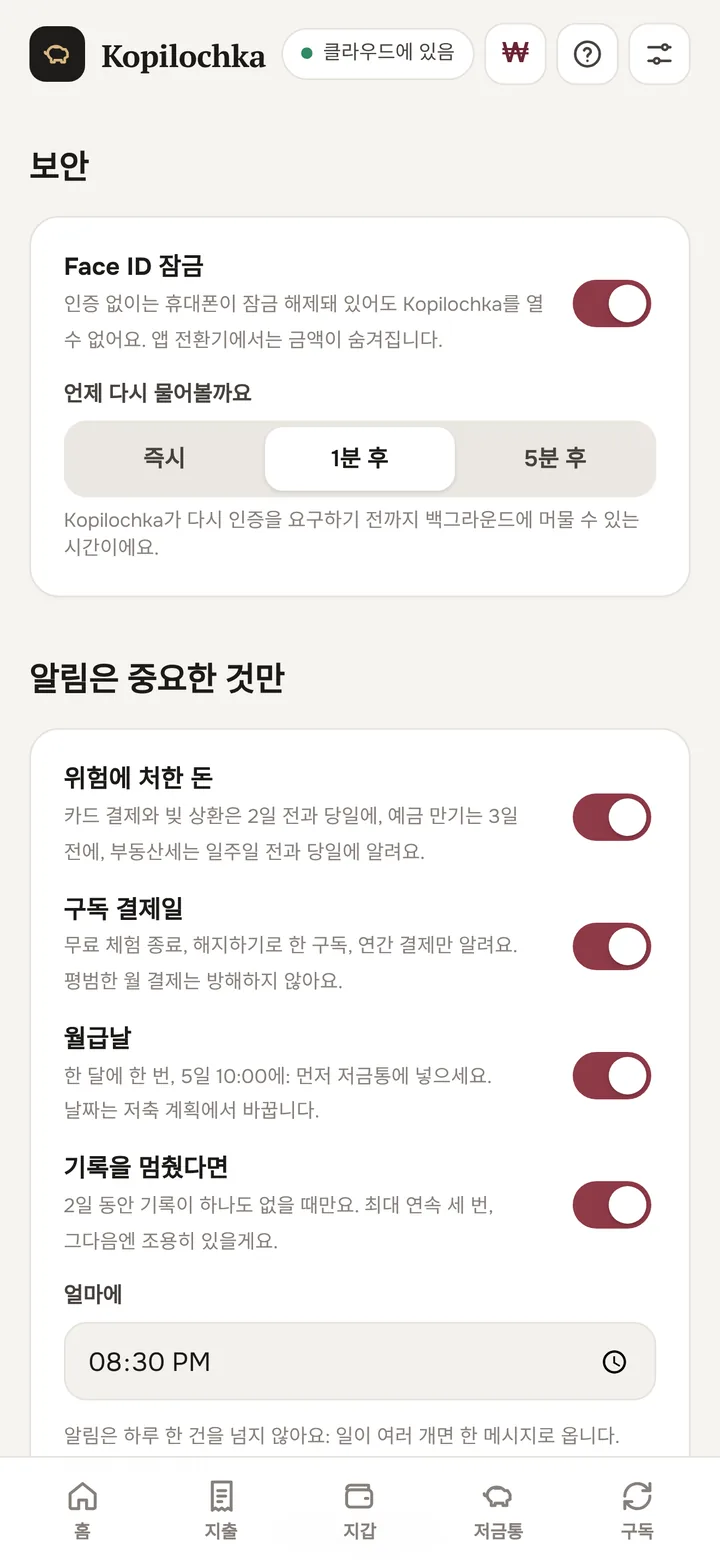
설정: Face ID와 알림

여기서 바로 해 보세요

Kopilochka의 두 가지 핵심 계산을 예시 숫자로 보여 드려요.

오늘 쓸 수 있는 돈

오늘 쓸 수 있는 금액
₩61,023
33%한도 중
계획대로하루 ₩61,02322 일에 ₩1,342,504

지출을 눌러 보세요. 앱에서처럼 한도가 바로 다시 계산돼요.

돈이 얼마나 버틸까

버티는 기간4.5

앱에서는 비상금을 실제 지출(월세, 식비, 공과금)로 계산해요.

마법은 없습니다. 연구뿐.

앱 안에는 1991년부터 2022년까지의 행동경제학 연구 29편이 들어 있어요. 모든 기능이 왜 효과가 있는지 설명하고 출처 링크를 달아 두었습니다. 여기 29편 전부를 모았어요.

29편의 연구
×4금액을 "한 달"이 아니라 "하루"로 말하면 저축하는 사람이 4배
+82%날짜까지 잠긴 계좌의 1년 저축 증가율
습관№ 01 37% → 86%자동화는 의지보다 강하다저축이 자동으로 켜지자 참여율이 37%에서 86%로 올랐습니다.Kopilochka에서는: 계획은 돈이 들어오는 날에 묶이고 수입은 바로 나뉩니다Madrian & Shea, 2001, Quarterly Journal of Economics습관№ 02 ×4한 달이 아니라 하루 금액으로한 달 $150 대신 하루 $5로 말하자 저축 가입자가 4배 늘었습니다.Kopilochka에서는: 납입마다 옆에 하루 환산액Hershfield, Shu & Benartzi, 2020, Marketing Science습관№ 03 3.5% → 13.6%Save More Tomorrow수입이 늘 때 납입도 올리기로 미리 약속하는 것만으로 40개월 만에 저축률이 거의 네 배가 되었습니다.Kopilochka에서는: 납입액 자동 인상Thaler & Benartzi, 2004, Journal of Political Economy습관№ 04 d = 0.65“만약 ~라면” 계획연구 94편의 메타분석: 트리거와 행동을 미리 정해 두면 끝까지 해낼 확률이 눈에 띄게 올라갑니다.Kopilochka에서는: 모든 목표에 “만약 ~라면” 계획Gollwitzer & Sheeran, 2006습관№ 05 66일한 번 거르는 건 괜찮아요습관은 평균 66일에 걸쳐 만들어지고, 한 번 거르는 건 거의 방해가 안 돼요. 해로운 건 연속 공백입니다.Kopilochka에서는: 연속 달 기록과 “두 번 연속 거르지 않기” 조언Lally et al., 2010, European Journal of Social Psychology습관№ 06 연구 138편기록은 행동을 바꿉니다연구 138편, 참여자 약 20천 명의 메타분석: 진행 상황을 꾸준히 지켜보면 목표 달성 확률이 올라갑니다.Kopilochka에서는: 두 번 눌러 기록하는 지출, 연속 기록, 주간 리뷰Harkin et al., 2016, Psychological Bulletin습관№ 07 34% vs 19%선물 받은 진행도장 두 개가 미리 찍힌 쿠폰 카드는 34%이 끝까지 채웠고, 빈 카드는 19%만 채웠어요. 남은 단계 수는 같았는데도요.Kopilochka에서는: 첫 단계가 이미 완료된 시작 체크리스트Nunes & Drèze, 2006, Journal of Consumer Research목표№ 08 10.5% vs 3.5%목표는 다섯보다 하나목표가 하나인 가정은 수입의 약 10.5%을 저축했어요. 대조군은 3.5%이었습니다.Kopilochka에서는: 집중 목표Soman & Zhao, 2011, Journal of Marketing Research목표№ 09 +15.5%구체적인 목표에 대한 리마인더목표 이름이 들어간 리마인더는 저축을 15.5% 늘렸고, 없는 것은 거의 효과가 없었습니다.Kopilochka에서는: “이 목표가 왜 필요한가” 입력란Karlan et al., 2016, Management Science목표№ 10 +82%돈에 자물쇠를기한 전에 돈을 꺼낼 수 없는 계좌는 1년 만에 저축을 82% 늘렸습니다.Kopilochka에서는: “기한까지 손대지 않기” 잠금Ashraf, Karlan & Yin, 2006, Quarterly Journal of Economics목표№ 11 50%위험한 중간 구간의욕은 중간에 꺾여요. 초반에는 “이미 얼마나 모았는지”가, 끝이 가까우면 “얼마 남았는지”가 도움이 됩니다.Kopilochka에서는: 50% 이후 목표는 남은 금액을 보여 줍니다Bonezzi, Brendl & De Angelis, 2011, Psychological Science목표№ 12 매달 1일새 출발 효과“시간의 이정표”, 즉 월초, 주초, 생일 뒤에 사람들은 목표를 더 잘 시작합니다.Kopilochka에서는: 월초에 Kopilochka가 계획 인상을 제안해요Dai, Milkman & Riis, 2014, Management Science목표№ 13 10년에 ×2복리는 과소평가됩니다사람들은 복리를 체계적으로 과소평가하고 그래서 덜 저축해요. 연 7%이면 돈은 약 10년마다 두 배가 됩니다.Kopilochka에서는: 계산기가 결과를 납입과 이자로 나눠 보여 줍니다Stango & Zinman, 2009, Journal of Finance비상금№ 14 $250–749작은 비상금도 벌써 제 역할을 해요이 정도 금액만 있어도 가정은 주거비 연체가 줄고 수입을 잃은 뒤 쫓겨나는 일도 줄어듭니다.Kopilochka에서는: 실제 지출로 계산한 비상금, 이정표와 함께Urban Institute (McKernan et al.), 2016비상금№ 15 장벽 없이비상금이 신성해선 안 돼요사람들은 “소중한” 저축에 손대지 않으려고 비싼 대출을 받고 더 많이 냅니다.Kopilochka에서는: 긴급 상황의 비상금 인출은 아무 장애물 없이Sussman & O'Brien, 2016, Journal of Marketing Research비상금№ 16 25×4% 법칙연간 지출의 25배를 모으면 역사적으로 매년 약 4%씩 30년 연속 꺼내 쓸 수 있었습니다.Kopilochka에서는: 지갑 탭의 경제적 자유 눈금Trinity Study: Cooley, Hubbard & Walz, 1998지출№ 17 −11.6%기록은 군더더기를 줄여 줍니다가계부 앱 설치 후 불필요한 지출이 11.6%, 의류가 23%, 여가가 20% 줄었어요. 효과는 1년간 지속됐습니다.Kopilochka에서는: 필수와 위시, 유동 지출에 집중Levi & Benartzi, «Mind the App»지출№ 18 $100 → $7세 가지 이유사람들은 지출을 주당 약 $100 과소평가해요. 이번 주가 평소와 다를 이유 세 가지를 말하면 오차가 $7로 줄어듭니다.Kopilochka에서는: 세 가지 이유와 버퍼가 있는 월간 계획Howard, Hardisty, Sussman & Lukas, 2022, Journal of Marketing Research지출№ 19 ⚡“예외”가 곧 규칙이에요수리, 선물, 병원은 특별해 보여서 계획보다 많이 쓰게 됩니다.Kopilochka에서는: “일회성” 표시와 평균 버퍼Sussman & Alter, 2012, Journal of Consumer Research지출№ 20 ×2지불의 고통카드로는 같은 티켓에 현금보다 약 두 배를 낼 준비가 돼 있었습니다.Kopilochka에서는: 모든 지출을 직접 기록, 인생으로 환산한 가격과 함께: 노동 시간, 수입 일수, 인생의 날Prelec & Simester, 2001, Marketing Letters지출№ 21 $1/일하루에 동전 몇 닢작은 정기 금액은 하찮게 느껴져요: “하루 $1”이 “연 $365”보다 쉽습니다.Kopilochka에서는: 연 단위로 본 구독Gourville, 1998, Journal of Consumer Research지출№ 22 대안잊힌 대안살 때 사람들은 무엇을 포기하는지 생각하지 않아요. 대안을 떠올리게 하면 선택이 달라집니다.Kopilochka에서는: 구매 검증: 노동 시간, 목표의 날수, 10년Frederick et al., 2009, Journal of Consumer Research지출№ 23 48시간욕구는 지나갑니다사고 싶은 욕구는 그 순간 가장 강하고 시간이 지나며 약해집니다. 미루기는 자기 통제의 핵심 전략 중 하나예요.Kopilochka에서는: 48시간 또는 30일 일시정지Hoch & Loewenstein, 1991, Journal of Consumer Research지출№ 24 우선순위아끼기보다 통째로 끊기덜 중요한 걸 끊는 게 더 싼 곳을 찾는 것보다 많이 아껴 줍니다. 예산을 관리하는 사람은 충동 지출이 적어요.Kopilochka에서는: 만족도 지도가 무엇을 줄일지 알려 줘요Fernbach, Kan & Lynch, 2015, Journal of Consumer Research지출№ 25 “기타”뭉뚱그려진 카테고리카테고리를 정하기 애매한 지출은 통제에서 빠져나갑니다.Kopilochka에서는: “기타”가 커지면 경고Heath & Soll, 1996, Journal of Consumer Research행복№ 26 경험돈과 만족행복을 주는 건 경험, 다른 사람을 위한 소비, 시간을 아껴 주는 것들이에요. 물건에는 금방 익숙해집니다.Kopilochka에서는: 만족도 평가와 “얼마 쓰고 얼마나 기쁜가” 지도Dunn & Norton, «Happy Money», 2013행복№ 27 경험경험은 상상보다 정확합니다즐거움은 상상하려는 시도보다 실제 경험을 더 정확히 예측합니다.Kopilochka에서는: 과거 평가로 본 만족도 예측Gilbert et al., 2009, Science행복№ 28 부끄러움 없이타조 효과나쁜 소식이 예상되면 사람들은 재정을 쳐다보지 않게 돼요. 통제가 가장 필요한 순간에 통제력을 잃는 거죠.Kopilochka에서는: 초과 지출은 내일의 새 한도일 뿐, 빨간 화면이 아니에요Karlsson, Loewenstein & Seppi, 2009, Journal of Risk and Uncertainty행복№ 29 용도용도가 정해진 돈돈을 구체적 목적이 있는 “봉투”에 나눠 두면 훨씬 잘 지켜집니다.Kopilochka에서는: 목표, 지갑, 수입 나누기Soman & Cheema, 2011, Journal of Marketing Research

29개 출처 전부 앱의 "왜" 섹션에서 바로 열 수 있어요

Aleksandr Romanov: 뉴욕
AARO 스튜디오 · sobral.ai

만든 사람의 이야기

Kopilochka가 존재하는 이유

저는 16살부터 돈을 기록해 왔어요. 벌써 9년 가까이 됩니다. 세상의 가계부 앱은 거의 다 써 봤는데 늘 뭔가 부족했어요: 진짜 다중 통화 지원이거나, 현금 옆의 코인이거나, "오늘 얼마나 쓸 수 있지?"라는 단순한 질문에 대한 답이거나.

무엇보다 기다리는 데 지쳤습니다. 개발자에게 불편하다고 써 보내도 몇 년째 아무것도 바뀌지 않죠. 어느 순간 분명해졌어요: 내 손으로, 내가 매일 쓰는 앱을 만들 때가 됐다고.

그래서 Kopilochka는 여러분에 맞춰 업데이트됩니다. 기능이 부족한가요, 사소한 게 거슬리나요, 뭔가 이상한가요? 텔레그램 채널에 적어 주세요. 다음 업데이트 중 하나에 등장할 거예요.

AleksandrKopilochka를 만든 사람

당신에게는 무엇이 부족한가요?

채널에서 어떤 수정이나 기능이든 요청하세요. 가장 많이 요청되고 유용한 것부터 다음 업데이트에 담깁니다.

텔레그램에서 요청하기

여러 통화 사이에서 살아요

여행할 때마다 가계부에 새 통화가 늘었어요. 그렇게 Kopilochka가 시작됐습니다.
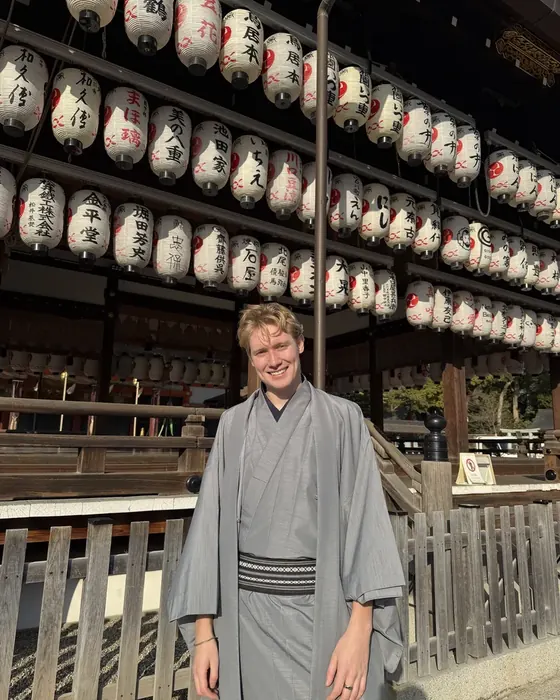
Aleksandr Romanov: 뉴욕
뉴욕
Aleksandr Romanov: 교토
교토
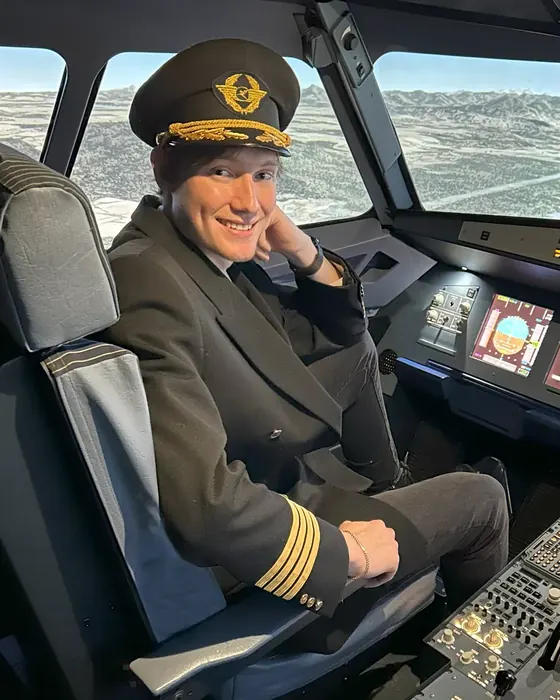
Aleksandr Romanov: 조종사 훈련 중
조종사 훈련 중
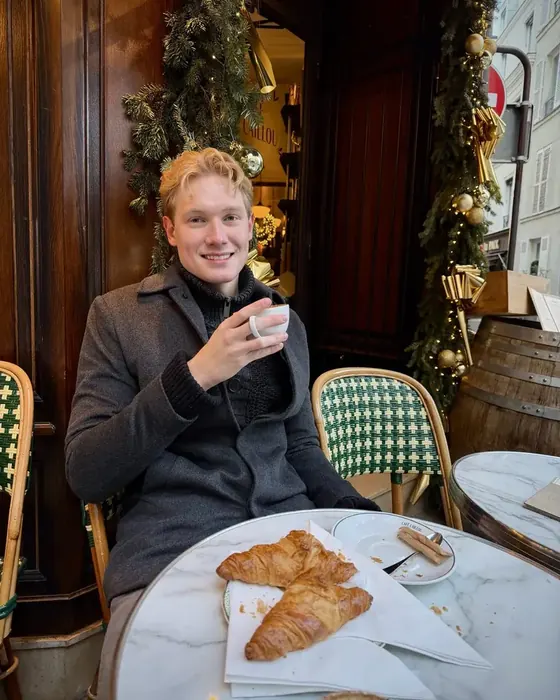
Aleksandr Romanov: 파리
파리
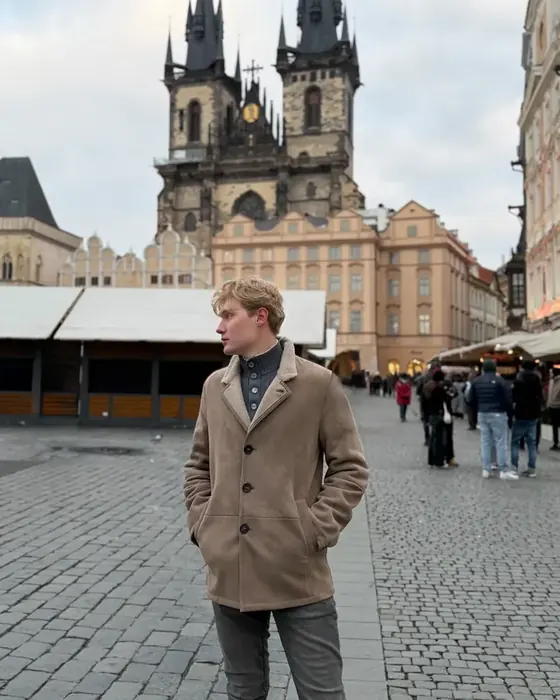
Aleksandr Romanov: 프라하
프라하
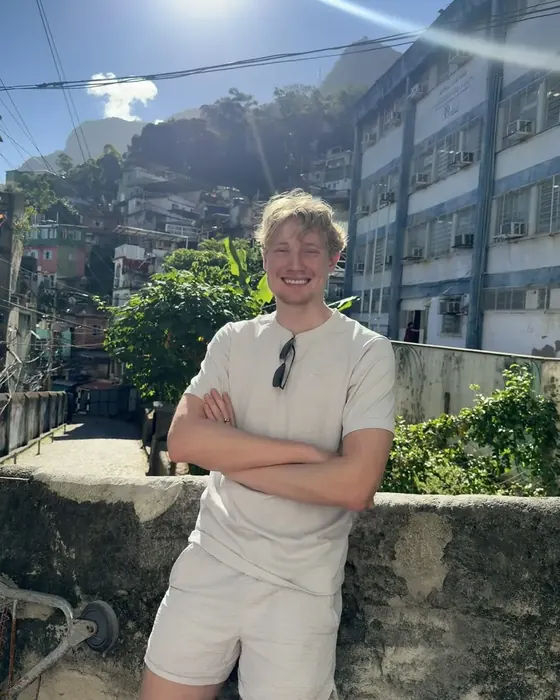
Aleksandr Romanov: 리우데자네이루
리우데자네이루
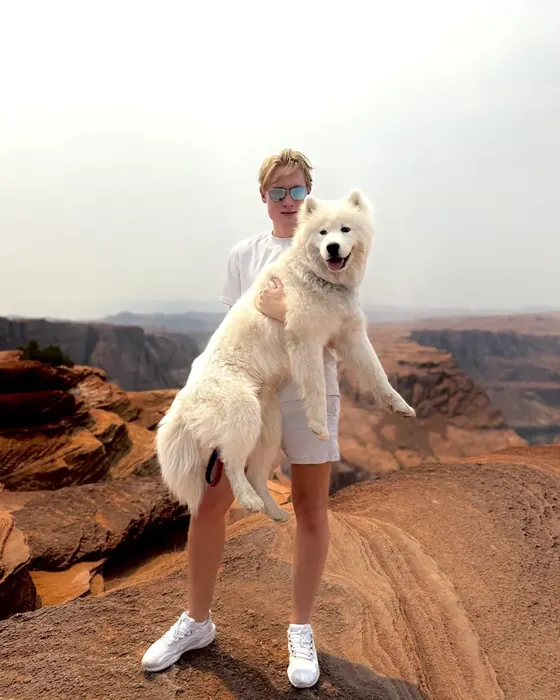
Aleksandr Romanov: 사모예드와 함께 여행 중
사모예드와 함께 여행 중
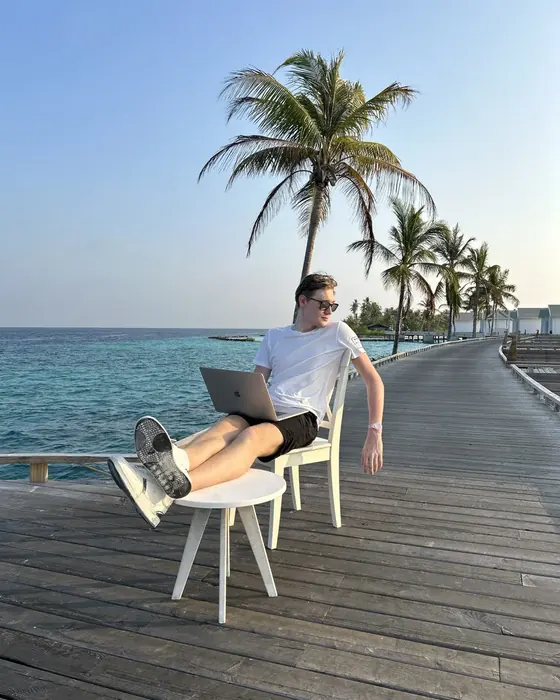
Aleksandr Romanov: 몰디브
몰디브

안녕하세요, Aleksandr입니다

제게 없어서 아쉬웠던 것을 앱으로 만듭니다. 여러 나라와 통화 사이에서 살고 있어서, Kopilochka는 무엇보다 저 같은 사람들을 위한 앱이에요. 해외 거주자, 여행자, 그리고 돈이 여러 통화에 나뉘어 있는 모든 분들을 위해.

  • 9년째 제 돈을 기록하고 있어요
  • sobral.ai의 제품 15개, Kopilochka도 그중 하나
  • 올해의 웹디자인 스튜디오 디렉터, National Business Awards 2023
  • AARO 스튜디오 설립, 지금은 뉴욕에 살아요

당신의 데이터는 당신의 것

무료

지출과 수입 기록, 백업, 동기화, Face ID는 영원히 무료입니다. 나머지도 아직은 무료예요.

  • 계정 없이는 모든 것이 폰에만 저장됩니다. 우리는 아무것도 받지 않아요.
  • 메일 코드 로그인은 기기 간 동기화를 켭니다. 비밀번호는 없습니다.
  • 광고도 트래커도 없어요. 은행 연동도 필요 없습니다.
  • 백업은 파일로. 계정은 버튼 하나로 삭제.
개인정보 처리방침

14개 언어

한국어, 영어, 러시아어, 우크라이나어, 카자흐어, 터키어, 스페인어, 포르투갈어, 독일어, 프랑스어, 중국어, 일본어, 힌디어, 아랍어. 인터페이스는 폰의 언어를 따라갑니다.

웹에서 Kopilochka를 쓰셨나요?

앱에서 "이메일로 로그인"을 누르고 같은 이메일을 입력하세요: 지출, 목표, 지갑이 저절로 나타납니다. 또는 백업 파일을 열어도 됩니다.

사이트 열기

자주 묻는 질문

가입해야 하나요?

아니요. 계정 없이도 모든 게 작동하고 폰에 저장됩니다. 계정은 기기 간 동기화에만 필요해요: 메일 코드로 로그인, 비밀번호 없음.

Kopilochka가 은행에 연결되나요?

아니요. 지출은 두 번의 탭으로 직접 기록합니다. 그래서 하나하나 눈에 보이고, 은행에는 아무것도 보이지 않아요.

환율은 어디서 오나요?

법정 통화는 ExchangeRate-API, 코인은 Coinbase와 CoinGecko. 열 때마다 갱신되고 오프라인에선 마지막 환율이 쓰입니다.

안드로이드는요?

안드로이드 앱은 없습니다. kopilochka.com은 어느 브라우저에서나 작동하고 홈 화면에 앱처럼 추가할 수 있어요.

이메일로 로그인하면 데이터는 어디에?

클라우드에, EU 안에 있고 당신에게만 보입니다. 설정의 버튼 하나로 계정과 함께 삭제됩니다.

이건 금융 자문인가요?

아니요. Kopilochka는 기록과 계획 도구입니다. 결정은 당신의 몫이에요.

지출 하나로 시작하세요

오늘 마신 커피를 결제한 그 통화로 기록해 보세요.

곧 출시App Store브라우저에서 열기

AARO 스튜디오 제작 · 뉴욕 · 2020년부터

이 사이트도, Kopilochka도 AARO 스튜디오의 Aleksandr Romanov가 만들었어요

AARO: 웹사이트, 아이덴티티, 3D와 모션

Aleksandr Romanov의 웹 디자인 스튜디오: 2020년 설립, 2026년 뉴욕에서 재시작. 러시아어·영어·중국어 웹사이트를 프로젝트마다 3D 렌더와 애니메이션과 함께 만듭니다.

  • 웹사이트
  • 아이덴티티
  • 3D
  • 모션
  • RU · EN · 中文
스튜디오 사이트 열기

sobral.ai

AI 제품을 만들고 그 과정을 공개합니다

한 사람이 만든 15개의 제품: 앱, 텔레그램 봇, 업무 도구. 실수까지 포함해 전 과정이 공개돼 있어요. Kopilochka도 그중 하나입니다.

  • iPhone
  • 웹
  • 텔레그램 봇
  • AI
모든 제품

개발 과정은 채널에서 @sobral_ai