Копилочка
HI
ब्राउज़र में खोलें

iPhone ऐप और वेबसाइट

किसी भी मुद्रा में पैसों का हिसाब

बाट, यूरो या रुपये में भुगतान करें और जैसा है वैसा लिखें। Kopilochka उसे आपकी मुद्रा में बदलेगा और उन तीन सवालों के जवाब देगा जो बैंक से नहीं पूछ सकते: पैसा कितने समय चलेगा, कुल कितना है और आज कितना खर्च कर सकता हूँ।

बाट, यूरो या रुपये में भुगतान: जैसा है वैसा लिखें। मुफ़्त, बिना विज्ञापन, बिना बैंक।

मुफ़्त। बिना अकाउंट, बिना विज्ञापन, बिना बैंक कनेक्शन।

App Store पर 31 अक्टूबर
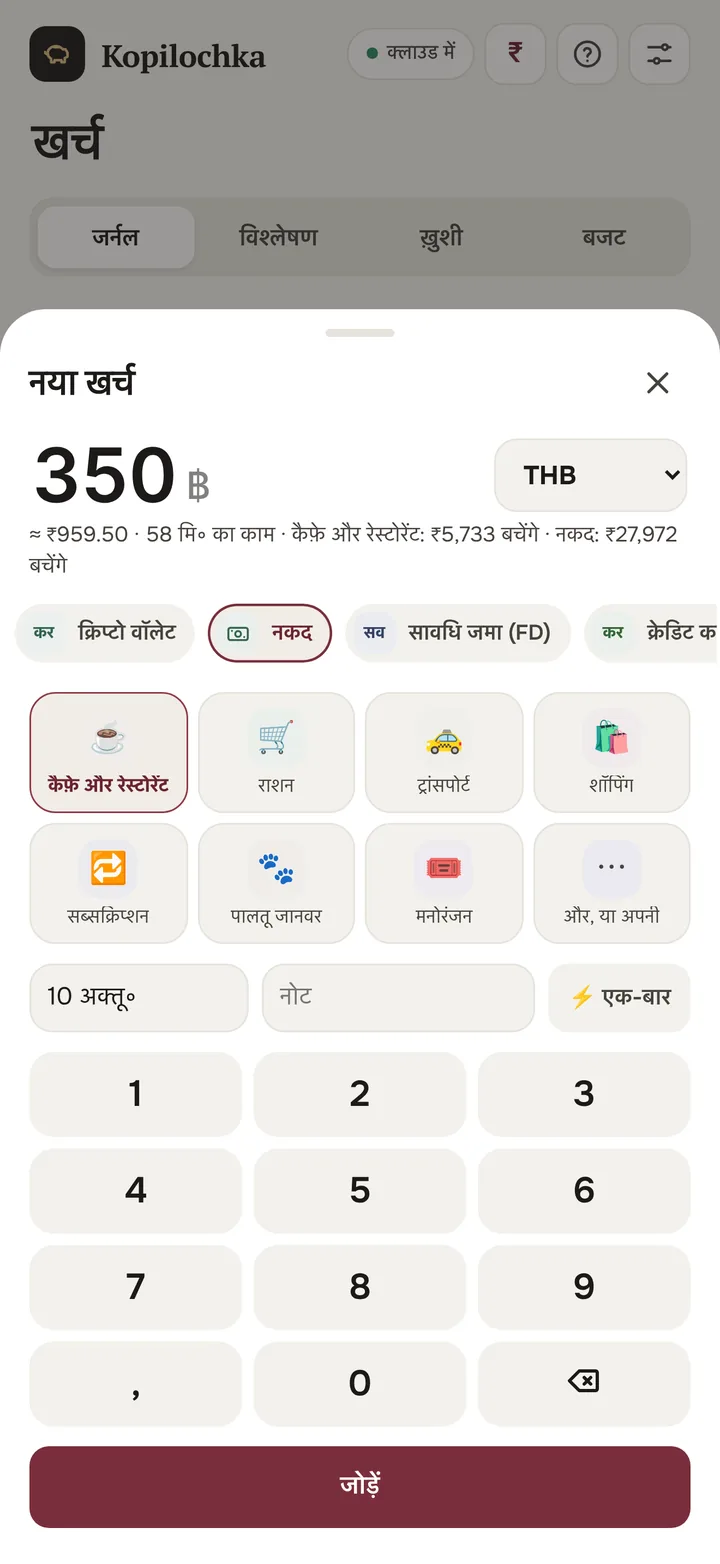
350 बाट का नया खर्च, डॉलर में बदला हुआ
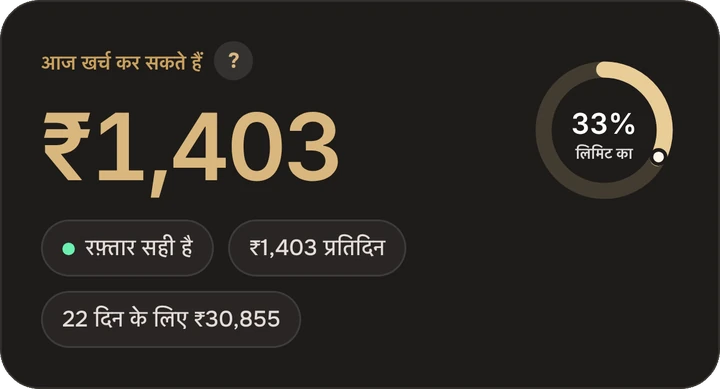
आज खर्च कर सकते हैं
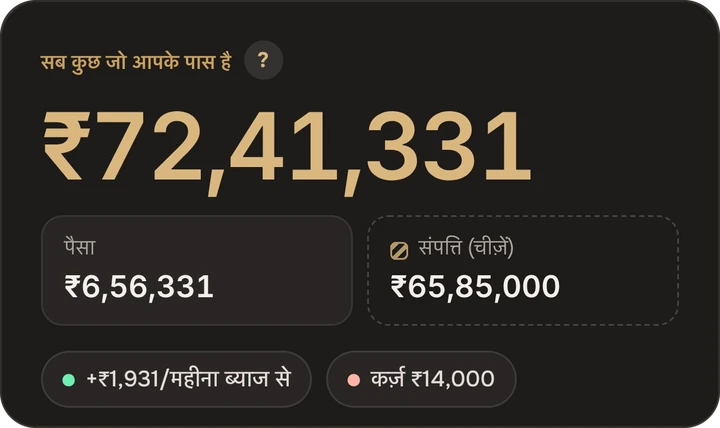
कुल कितना है

App Store पर आने में बाकी

Apple ने Kopilochka को मंज़ूरी दे दी है। 31 अक्टूबर को यह App Store पर आएगा: रिमाइंडर लगा लें, ताकि छूट न जाए।

00000000
दिन
00000000
घंटे
00000000
मिनट
00000000
सेकंड

आज लॉन्च

Kopilochka आज ही App Store पर आ जाएगा। लिंक यहाँ और Telegram चैनल पर मिलेगा।

तीन सवाल जिनका जवाब बैंक नहीं देता

पैसा कितने समय चलेगा

आपका इमरजेंसी फ़ंड असली खर्चों से गिना जाता है। दिखता है कि आमदनी बंद हो जाए तो कितने महीने और साल निकल जाएँगे।
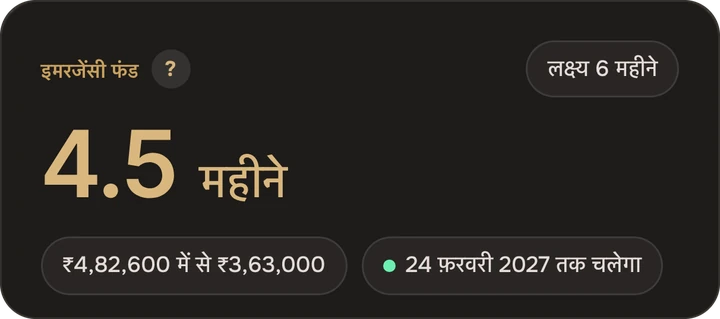
पैसा कितने समय चलेगा

कुल कितना है

खाते, कई मुद्राओं में नकद, क्रिप्टो, जमा, कर्ज़, यहाँ तक कि गाड़ी और फ्लैट: ताज़ा दर पर एक ही आँकड़ा।

कुल कितना है

आज कितना खर्च कर सकता हूँ

लचीले खर्चों का बजट तय करें, Kopilochka उसे दिनों में बाँटता है और हर खरीद के बाद दोबारा गिनता है।

आज कितना खर्च कर सकता हूँ

भुगतान बाट में, हिसाब अपनी मुद्रा में

खर्च जैसा है वैसा ही, उसी मुद्रा में लिखें जिसमें आपने भुगतान किया। Kopilochka उसे ताज़ा दर से बदलता है और कुल रकम आपकी मुद्रा में दिखाता है। 60 से ज़्यादा मुद्राएँ और क्रिप्टो।

दरें उदाहरण के लिए हैं। ऐप में ये हर बार खोलने पर अपडेट होती हैं।

बैंकॉक का कैफ़े

฿350

≈₹966

अंदर क्या है

पैसा कितने साल चलेगा

किराया, खाना, बिल: इन्हीं से इमरजेंसी फ़ंड गिना जाता है। दिखता है कि आमदनी रुक जाए तो पैसा कितने महीने और साल चलेगा, और गाड़ी बेचने पर क्या बदलेगा।
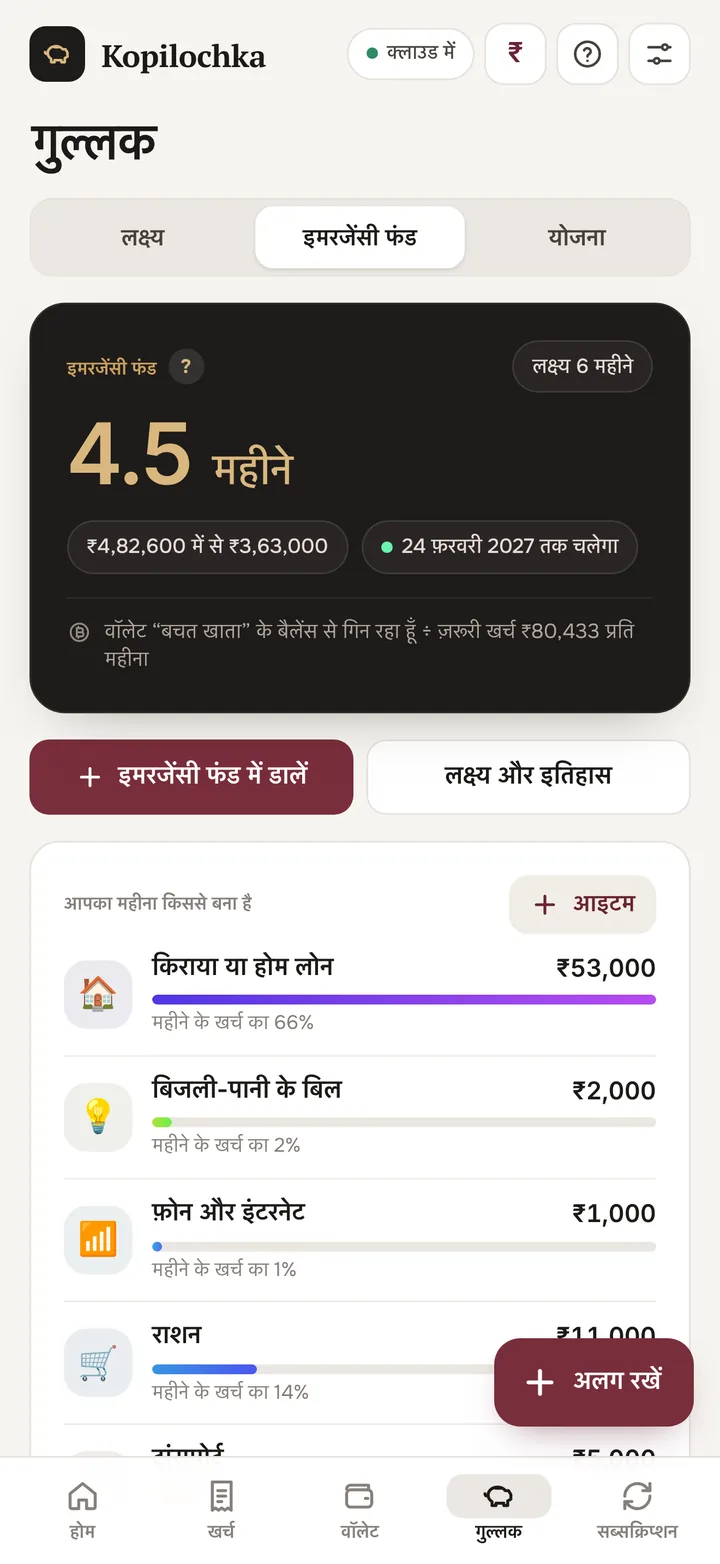
फ़ंड स्क्रीन: पैसा कितने साल चलेगा

आपकी हर चीज़ एक आँकड़े में

डॉलर में कार्ड, बाट में नकद, यूरो में जमा, एक्सचेंज पर बिटकॉइन, फ्लैट और गाड़ी। Kopilochka सब कुछ ताज़ा दर पर एक नेट वर्थ में जोड़ता है और दिखाता है कि वह किससे बना है।
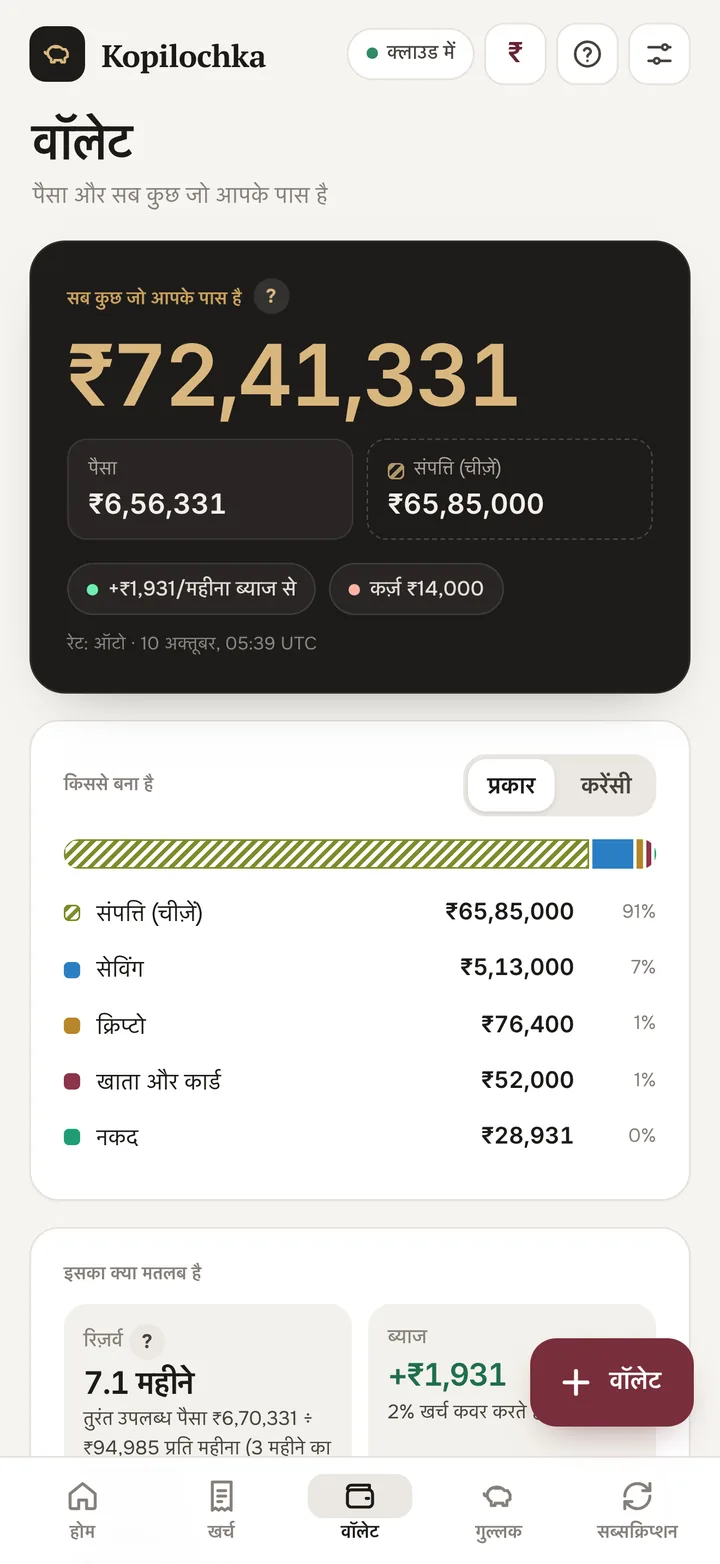
वॉलेट स्क्रीन: नेट वर्थ और उसकी बनावट

दिन की सीमा

स्क्रीन का मुख्य आँकड़ा: आज कितना खर्च कर सकते हैं। ज़्यादा खर्च किया तो कल की सीमा घट जाएगी। यह आपको तुरंत दिखता है, महीने के आख़िर में नहीं।
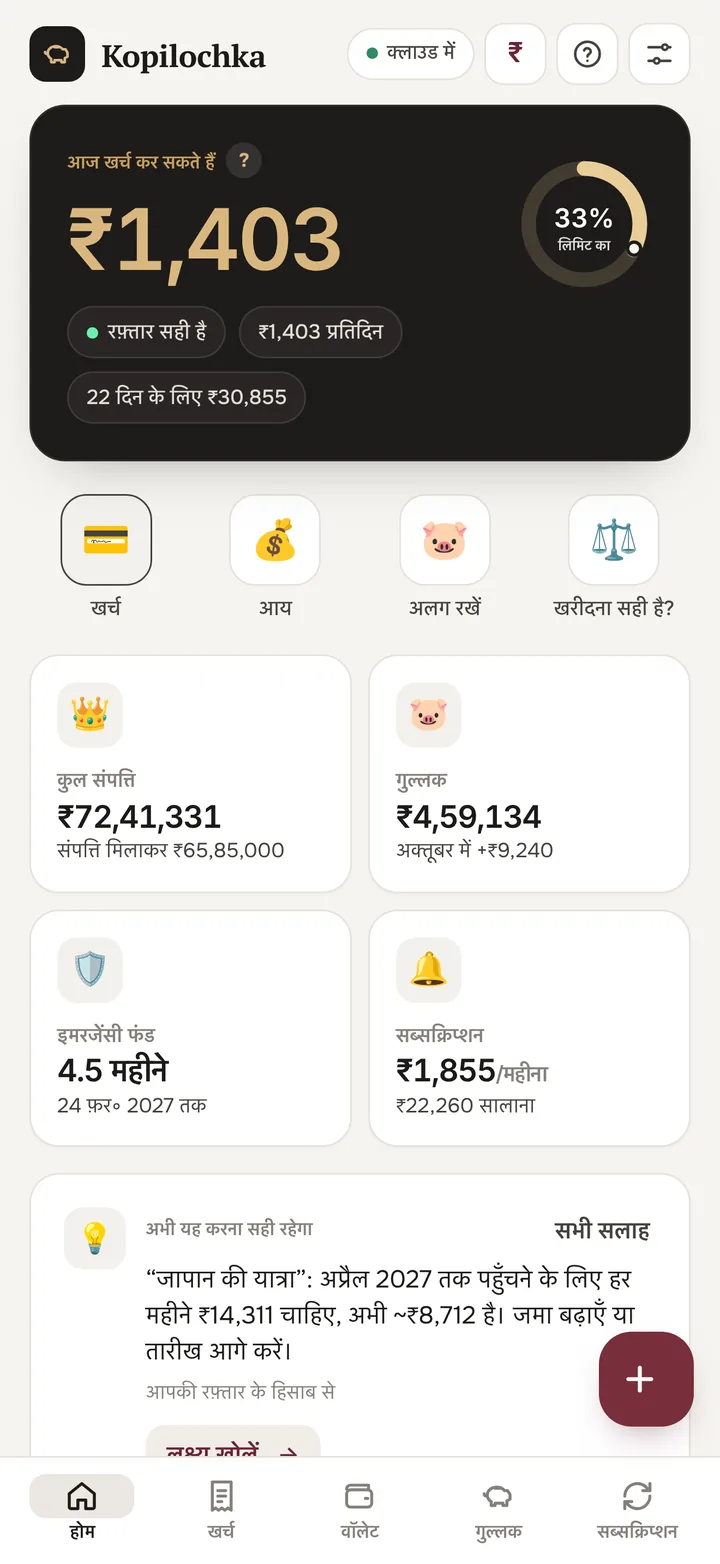
होम स्क्रीन: आज कितना खर्च कर सकते हैं

गुल्लक और लक्ष्य

महीने का प्लान, तनख़्वाह के दिन जमा, बिना चूक महीनों की कड़ी। किसी भी मुद्रा या क्रिप्टो में लक्ष्य। «तारीख़ तक मत छुओ» वाला ताला, अगर जमा निकाल लेने की आदत हो।
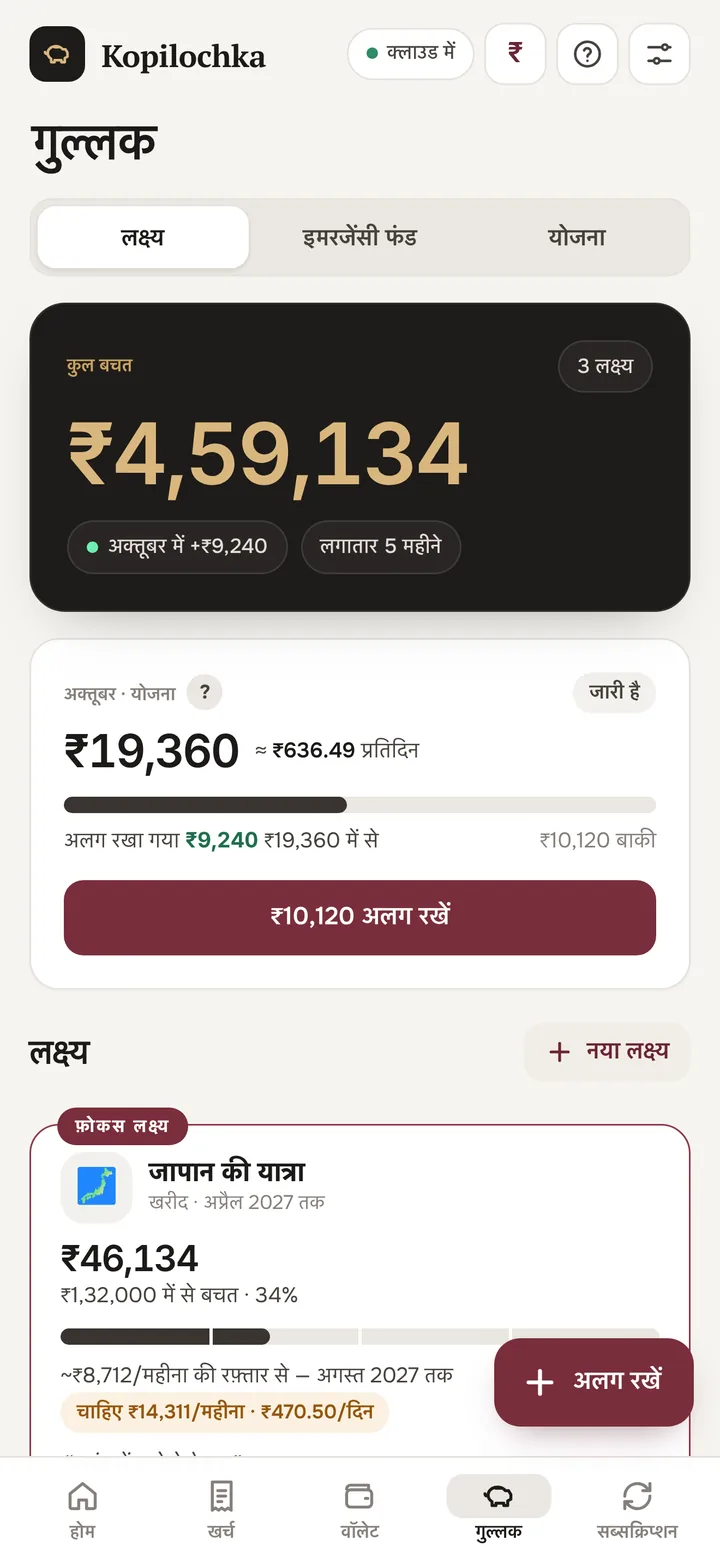
बचत स्क्रीन: महीने का प्लान और लक्ष्य

ख़रीद की ख़ुशी

खरीद के कुछ दिन बाद Kopilochka पूछता है: क्या यह इसके लायक़ थी? 😞 से 😄 तक रेट करें और छह महीनों में दिखेगा कि कितना बेकार गया और क्या ज़्यादा ख़ुश करता है: चीज़ें या अनुभव।
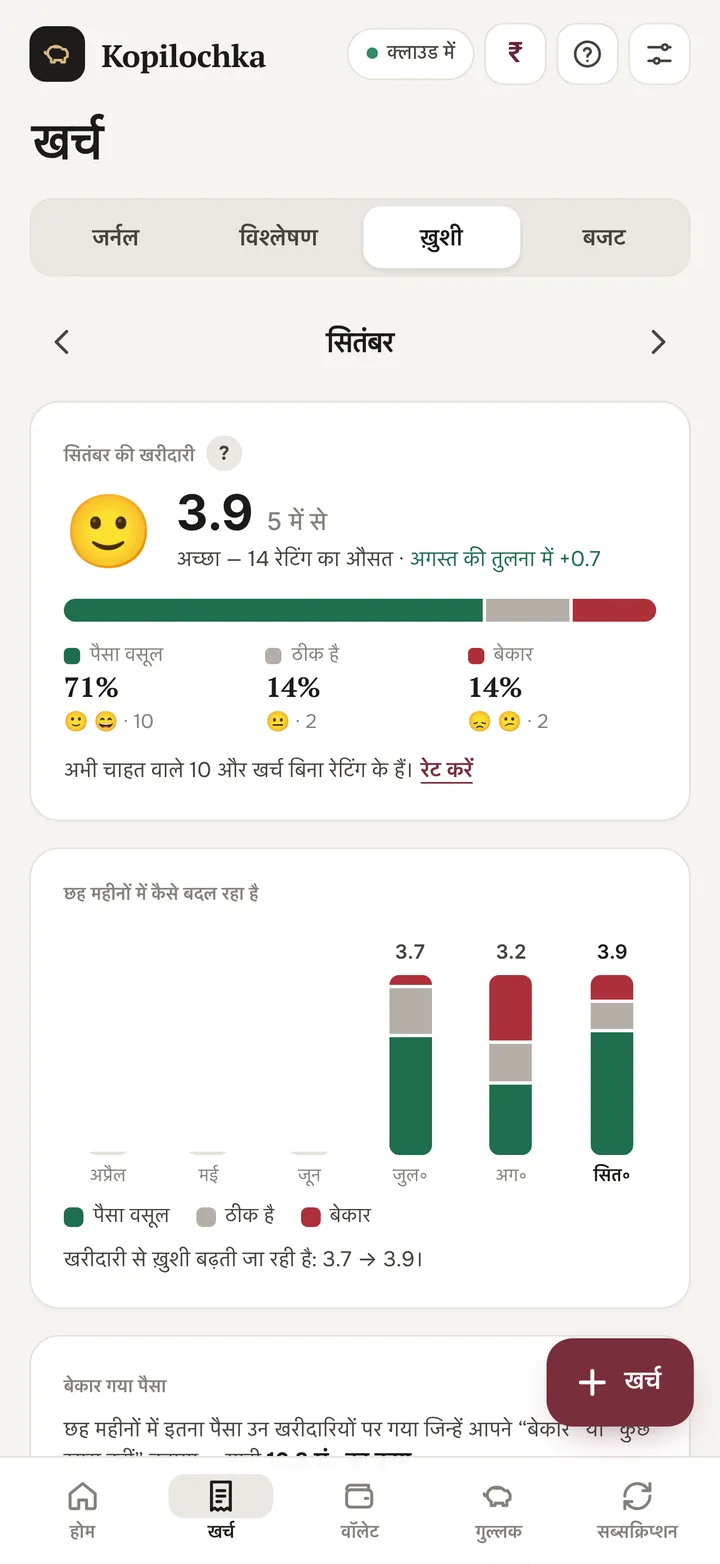
«ख़ुशी» स्क्रीन: महीने की ख़रीदों की रेटिंग

Face ID और सिर्फ़ ज़रूरी सूचनाएँ

Face ID के बिना ऐप अनलॉक किए हुए फ़ोन पर भी नहीं खुलता, ऐप स्विचर में रक़में छिपी रहती हैं। सूचनाएँ सिर्फ़ तब आती हैं जब बात पैसों की हो: क्रेडिट कार्ड का भुगतान, ट्रायल ख़त्म होना, टैक्स की तारीख़, तनख़्वाह का दिन। दिन में ज़्यादा से ज़्यादा एक, रात में कभी नहीं।
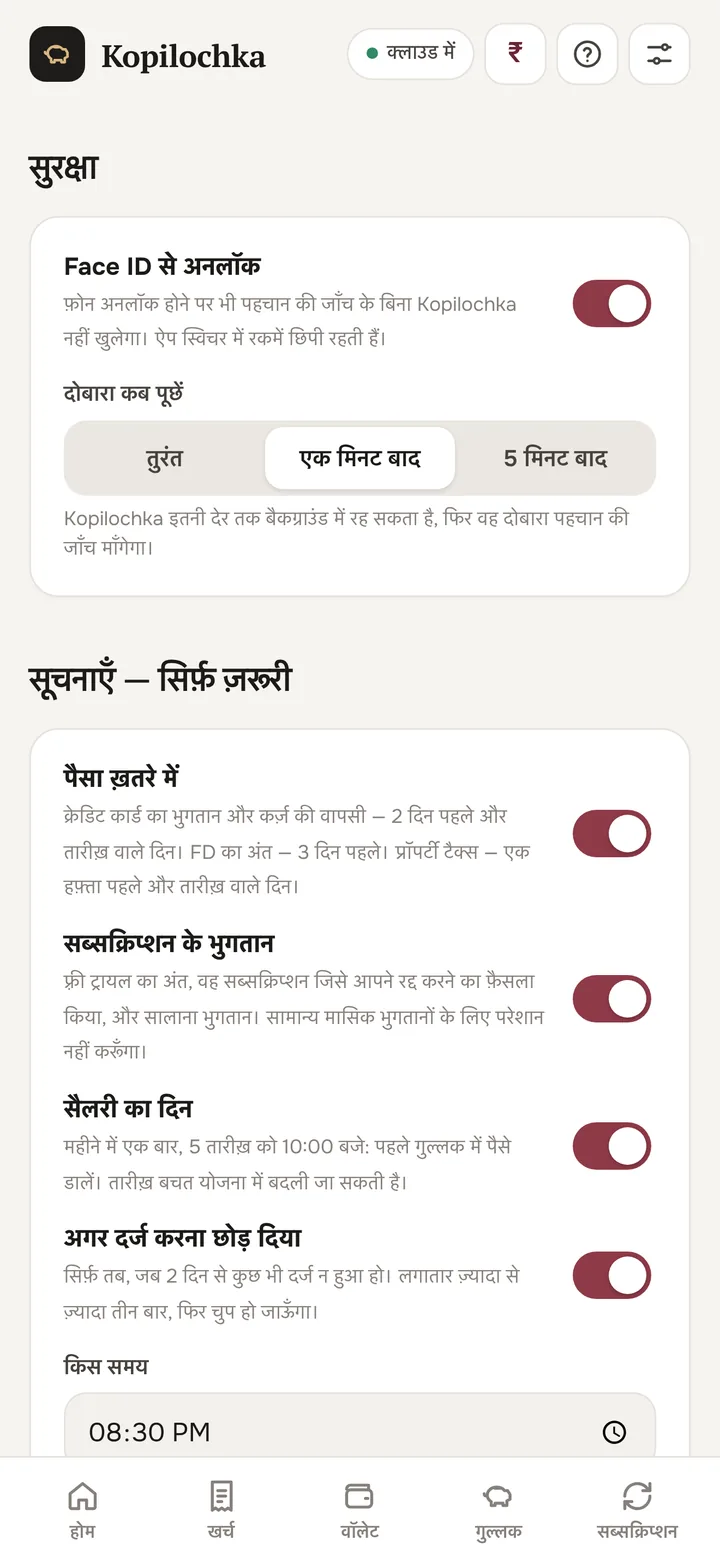
सेटिंग्स: Face ID और सूचनाएँ

यहीं आज़माकर देखें

Kopilochka के दो मुख्य हिसाब, उदाहरण के आँकड़ों के साथ।

आज कितना खर्च कर सकते हैं

आज खर्च कर सकते हैं
₹1,403
33%लिमिट का
रफ़्तार सही है₹1,403 प्रतिदिन22 दिन के लिए ₹30,855

खर्चों पर टैप करें: ऐप की तरह लिमिट तुरंत दोबारा गिनी जाती है।

पैसा कितने समय चलेगा

चलेगा4.5

ऐप में इमरजेंसी फंड आपके असली खर्चों से गिना जाता है: किराया, खाना, बिल।

यहाँ जादू नहीं है। सिर्फ़ शोध है।

इसमें 1991 से 2022 तक के बिहेवियरल इकोनॉमिक्स के 29 अध्ययन हैं। हर फ़ीचर बताता है कि वह क्यों काम करता है और स्रोत का लिंक देता है। यहाँ सभी 29 हैं।

29शोध
×4ज़्यादा लोग बचत करते हैं जब रक़म «महीने की» नहीं बल्कि «दिन की» बताई जाती है
+82%साल भर में ज़्यादा बचत उस खाते पर जो तारीख़ तक लॉक है
आदत№ 01 37% → 86%ऑटोमेशन मोटिवेशन से ज़्यादा असरदार हैजब बचत अपने-आप चालू की गई, तो हिस्सा लेने वालों का अनुपात 37% से बढ़कर 86% हो गया।Kopilochka में: योजना पैसा आने के दिन से जुड़ी है, आय तुरंत बँट जाती हैMadrian & Shea, 2001, Quarterly Journal of Economicsआदत№ 02 ×4प्रतिदिन रकम, महीने की नहीं$150 प्रति महीना की जगह $5 प्रतिदिन, और बचत के लिए साइन अप करने वाले 4 गुना बढ़ गए।Kopilochka में: हर जमा के साथ: प्रतिदिन के हिसाब से रकमHershfield, Shu & Benartzi, 2020, Marketing Scienceआदत№ 03 3.5% → 13.6%Save More Tomorrowआय बढ़ने के साथ जमा बढ़ाने के पहले से किए वादे ने 40 महीनों में बचत दर लगभग चार गुना कर दी।Kopilochka में: जमा में ऑटो-बढ़ोतरीThaler & Benartzi, 2004, Journal of Political Economyआदत№ 04 d = 0.65“अगर–तो” योजना94 अध्ययनों का मेटा-विश्लेषण: पहले से तय ट्रिगर और काम से काम पूरा करने की संभावना काफ़ी बढ़ जाती है।Kopilochka में: हर लक्ष्य में “अगर–तो” योजनाGollwitzer & Sheeran, 2006आदत№ 05 66 दिनएक बार चूकना कोई बड़ी बात नहींआदत औसतन 66 दिन में बनती है, और एक बार चूकने से लगभग फ़र्क नहीं पड़ता: नुकसान लगातार चूकने से होता है।Kopilochka में: लगातार महीने और “दो बार न चूकें” सलाहLally et al., 2010, European Journal of Social Psychologyआदत№ 06 138 अध्ययनलिखा हुआ व्यवहार बदल देता है138 अध्ययनों और लगभग 20 हज़ार लोगों का मेटा-विश्लेषण: प्रगति पर नियमित नज़र रखने से लक्ष्य तक पहुँचने की संभावना बढ़ती है।Kopilochka में: दो टैप में खर्च, सिलसिला, हफ़्ते की समीक्षाHarkin et al., 2016, Psychological Bulletinआदत№ 07 34% vs 19%तोहफ़े में मिली प्रगतिजिस लॉयल्टी कार्ड पर पहले से दो निशान लगे थे, उसे 34% लोगों ने पूरा किया, खाली कार्ड को केवल 19% ने, जबकि कदम उतने ही थे।Kopilochka में: शुरुआती चेकलिस्ट, जिसमें पहला कदम पहले से पूरा हैNunes & Drèze, 2006, Journal of Consumer Researchलक्ष्य№ 08 10.5% vs 3.5%एक लक्ष्य पाँच से बेहतरएक लक्ष्य वाले परिवारों ने आय का लगभग 10.5% अलग रखा, जबकि कंट्रोल ग्रुप में 3.5%।Kopilochka में: फ़ोकस लक्ष्यSoman & Zhao, 2011, Journal of Marketing Researchलक्ष्य№ 09 +15.5%किसी ख़ास लक्ष्य का रिमाइंडरलक्ष्य के नाम वाले रिमाइंडर से बचत 15.5% बढ़ी, बिना नाम वाले रिमाइंडर का लगभग कोई असर नहीं हुआ।Kopilochka में: “मुझे यह लक्ष्य क्यों चाहिए” फ़ील्डKarlan et al., 2016, Management Scienceलक्ष्य№ 10 +82%पैसे पर लॉकजिस खाते से समय से पहले पैसा नहीं निकाला जा सकता था, उसने एक साल में बचत 82% बढ़ा दी।Kopilochka में: “इस तारीख तक न छुएँ” लॉकAshraf, Karlan & Yin, 2006, Quarterly Journal of Economicsलक्ष्य№ 11 50%ख़तरनाक बीच का दौरबीच में मोटिवेशन घटता है। शुरुआत में “कितना हो चुका” मदद करता है, अंत के क़रीब: “कितना बाकी है”।Kopilochka में: 50% के बाद लक्ष्य बाकी रकम दिखाता हैBonezzi, Brendl & De Angelis, 2011, Psychological Scienceलक्ष्य№ 12 1 तारीखनई शुरुआत का असर“समय के पड़ावों” के बाद (महीने या हफ़्ते की शुरुआत, जन्मदिन) लोग अक्सर लक्ष्यों पर काम शुरू करते हैं।Kopilochka में: महीने की शुरुआत में Kopilochka योजना बढ़ाने का सुझाव देता हैDai, Milkman & Riis, 2014, Management Scienceलक्ष्य№ 13 10 साल में ×2चक्रवृद्धि ब्याज को कम आँका जाता हैलोग चक्रवृद्धि ब्याज को लगातार कम आँकते हैं, और कम बचत करते हैं। 7% सालाना पर पैसा लगभग 10 साल में दोगुना हो जाता है।Kopilochka में: कैलकुलेटर नतीजे को जमा और ब्याज में बाँटता हैStango & Zinman, 2009, Journal of Financeइमरजेंसी फंड№ 14 $250–749छोटा इमरजेंसी फंड भी काम करता हैइतनी रकम वाले परिवार भी घर के भुगतान कम चूकते हैं और आय छिन जाने के बाद घर खाली करने की नौबत कम आती है।Kopilochka में: असली खर्चों से बना इमरजेंसी फंड, पड़ावों के साथUrban Institute (McKernan et al.), 2016इमरजेंसी फंड№ 15 बिना रुकावटइमरजेंसी फंड कोई पवित्र चीज़ नहीं हैलोग “ज़िम्मेदार” बचत को न छूने के लिए महँगे लोन ले लेते हैं, और ज़्यादा चुकाते हैं।Kopilochka में: इमरजेंसी में इमरजेंसी फंड से निकासी: बिना रुकावटSussman & O'Brien, 2016, Journal of Marketing Researchइमरजेंसी फंड№ 16 25×4% का नियम25 साल के खर्च जितनी कुल संपत्ति से ऐतिहासिक रूप से लगातार 30 साल तक हर साल लगभग 4% निकालना मुमकिन रहा है।Kopilochka में: वॉलेट में वित्तीय स्वतंत्रता का पैमानाTrinity Study: Cooley, Hubbard & Walz, 1998खर्च№ 17 −11.6%हिसाब रखने से फ़ालतू खर्च घटता हैहिसाब रखने का ऐप इंस्टॉल करने के बाद ग़ैर-ज़रूरी खर्च 11.6% घटे, कपड़ों पर 23%, मनोरंजन पर 20%। असर एक साल तक रहा।Kopilochka में: ज़रूरतें और चाहतें, लचीले खर्चों पर फ़ोकसLevi & Benartzi, «Mind the App»खर्च№ 18 $100 → $7तीन कारणलोग अपने खर्च को हर हफ़्ते लगभग $100 कम आँकते हैं। अगर तीन कारण बताएँ कि हफ़्ता अलग क्यों होगा, तो गलती घटकर $7 रह जाती है।Kopilochka में: तीन कारणों और बफ़र के साथ महीने की योजनाHoward, Hardisty, Sussman & Lukas, 2022, Journal of Marketing Researchखर्च№ 19 ⚡“अपवाद” ही नियम हैंमरम्मत, तोहफ़ा, डॉक्टर अनोखे लगते हैं, इसलिए उन पर योजना से ज़्यादा खर्च होता है।Kopilochka में: “एक-बार” का निशान और औसत बफ़रSussman & Alter, 2012, Journal of Consumer Researchखर्च№ 20 ×2भुगतान का दर्दकार्ड से लोग उन्हीं टिकटों के लिए नकद के मुकाबले लगभग दोगुना चुकाने को तैयार थे।Kopilochka में: हर खर्च ख़ुद दर्ज और ज़िंदगी की कीमत के साथ: काम के घंटे, आय के दिन या ज़िंदगी के दिनPrelec & Simester, 2001, Marketing Lettersखर्च№ 21 $1/दिनरोज़ के कुछ पैसेछोटी नियमित रकमें मामूली लगती हैं: “$1 प्रतिदिन” “$365 सालाना” से हल्का लगता है।Kopilochka में: सब्सक्रिप्शन सालाना हिसाब सेGourville, 1998, Journal of Consumer Researchखर्च№ 22 विकल्पभूला हुआ विकल्पखरीदते समय लोग नहीं सोचते कि वे क्या छोड़ रहे हैं। विकल्प की याद दिलाने से फ़ैसला बदल जाता है।Kopilochka में: खरीद की जाँच: काम के घंटे, लक्ष्य के दिन, 10 सालFrederick et al., 2009, Journal of Consumer Researchखर्च№ 23 48 घंटेचाहत गुज़र जाती हैखरीदने की चाहत उसी पल सबसे तेज़ होती है और समय के साथ कमज़ोर पड़ती है: रुकना आत्म-नियंत्रण की सबसे अहम रणनीतियों में से एक है।Kopilochka में: 48 घंटे या 30 दिन का ब्रेकHoch & Loewenstein, 1991, Journal of Consumer Researchखर्च№ 24 प्राथमिकताएँपूरी तरह छोड़ना थोड़ी-थोड़ी कटौती से बेहतरकम ज़रूरी चीज़ें छोड़ने से सस्ता ढूँढने के मुकाबले ज़्यादा बचत होती है। जो बजट रखते हैं, वे कम ही बिना सोचे खर्च करते हैं।Kopilochka में: ख़ुशी का नक्शा बताता है कि क्या घटाएँFernbach, Kan & Lynch, 2015, Journal of Consumer Researchखर्च№ 25 “अन्य”अस्पष्ट कैटेगरीजिन खर्चों को किसी कैटेगरी में रखना मुश्किल होता है, वे नियंत्रण से बाहर हो जाते हैं।Kopilochka में: चेतावनी, जब “अन्य” बहुत बढ़ जाएHeath & Soll, 1996, Journal of Consumer Researchख़ुशी№ 26 अनुभवपैसा और ख़ुशीख़ुशी अनुभवों, दूसरों के लिए खरीदारी और समय बचाने वाली चीज़ों से मिलती है। चीज़ों की आदत जल्दी पड़ जाती है।Kopilochka में: ख़ुशी की रेटिंग और “कितना खर्च / कितनी ख़ुशी” नक्शाDunn & Norton, «Happy Money», 2013ख़ुशी№ 27 अनुभवअनुभव कल्पना से ज़्यादा सटीक हैपिछली ख़ुशी असली अनुभव का अंदाज़ा उसकी कल्पना करने से ज़्यादा सटीक देती है।Kopilochka में: आपकी पिछली रेटिंग के आधार पर ख़ुशी का अनुमानGilbert et al., 2009, Scienceख़ुशी№ 28 बिना शर्मिंदगीशुतुरमुर्ग प्रभावबुरी ख़बर की आशंका में लोग अपने पैसों को देखना बंद कर देते हैं, और ठीक तभी नियंत्रण खो देते हैं जब उसकी ज़रूरत होती है।Kopilochka में: ज़्यादा खर्च मतलब कल की नई लिमिट, लाल स्क्रीन नहींKarlsson, Loewenstein & Seppi, 2009, Journal of Risk and Uncertaintyख़ुशी№ 29 मक़सदमक़सद वाला पैसाजब पैसा किसी ख़ास मक़सद वाले “लिफ़ाफ़ों” में बँटा होता है, तो उसकी बचत काफ़ी बेहतर होती है।Kopilochka में: लक्ष्य, वॉलेट और आय का बँटवाराSoman & Cheema, 2011, Journal of Marketing Research

सभी 29 स्रोत ऐप के «क्यों» सेक्शन से खुलते हैं
Aleksandr Romanov: न्यूयॉर्क
AARO स्टूडियो · sobral.ai

बनाने वाले की ओर से

Kopilochka क्यों बना

मैं 16 साल की उम्र से पैसों का हिसाब रखता हूँ, लगातार लगभग नौ साल से। लगता है कि मैंने हर ट्रैकर आज़मा लिया, और हर एक में कुछ न कुछ कम था: कहीं सच्चा मल्टी-करेंसी नहीं, कहीं नकद के बगल में क्रिप्टो नहीं, कहीं इस सीधे सवाल का जवाब नहीं कि आज कितना खर्च कर सकता हूँ।

सबसे ज़्यादा मैं इंतज़ार से थक गया। डेवलपर्स को लिखते हो कि कुछ असुविधाजनक है, और सालों तक कुछ नहीं बदलता। एक पल ऐसा आया जब साफ़ हो गया: सब कुछ अपने हाथों में लेने और वह ऐप बनाने का समय है जिसे मैं ख़ुद हर दिन इस्तेमाल करूँ।

इसीलिए Kopilochka आपके हिसाब से अपडेट होता है। कोई फ़ीचर कम है, कोई छोटी चीज़ खलती है, कुछ ग़लत चलता है? Telegram चैनल में लिखें, और वह आने वाले अपडेट्स में दिखेगा।

AleksandrKopilochka के निर्माता

आपको क्या कम लगता है?

चैनल में कोई भी बदलाव या फ़ीचर माँगें। सबसे ज़्यादा माँगे गए और सबसे उपयोगी अगले अपडेट्स में आते हैं।

Telegram पर बदलाव माँगें

मुद्राओं के बीच ज़िंदगी

हर यात्रा मेरे हिसाब में एक नई मुद्रा जोड़ती गई। ऐसे ही Kopilochka बना।
Aleksandr Romanov: न्यूयॉर्क
न्यूयॉर्क
Aleksandr Romanov: क्योटो
क्योटो
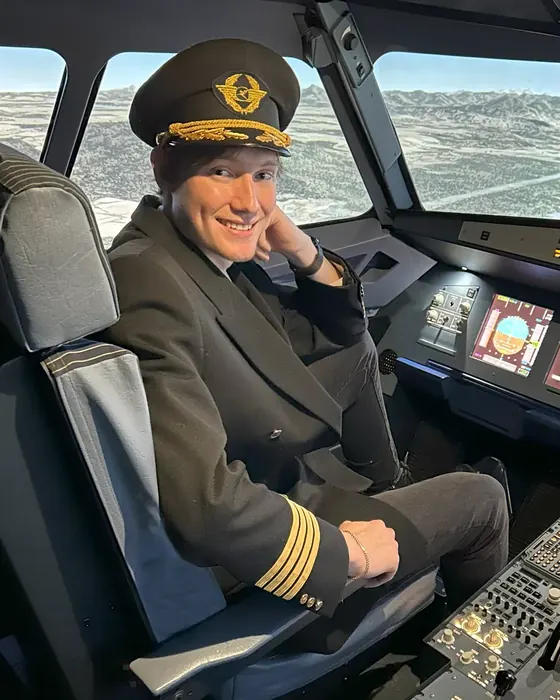
Aleksandr Romanov: पायलट बनना सीख रहा हूँ
पायलट बनना सीख रहा हूँ
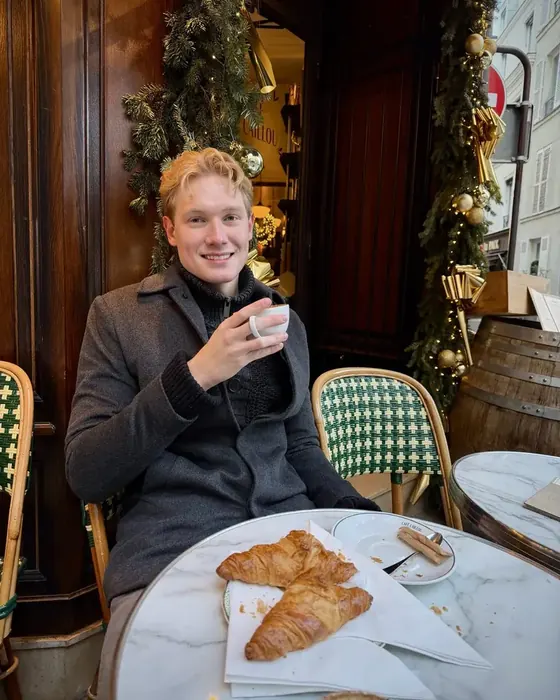
Aleksandr Romanov: पेरिस
पेरिस
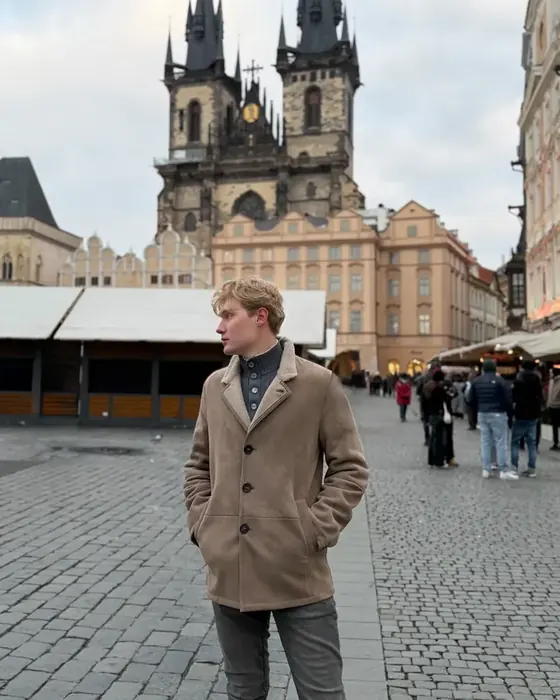
Aleksandr Romanov: प्राग
प्राग
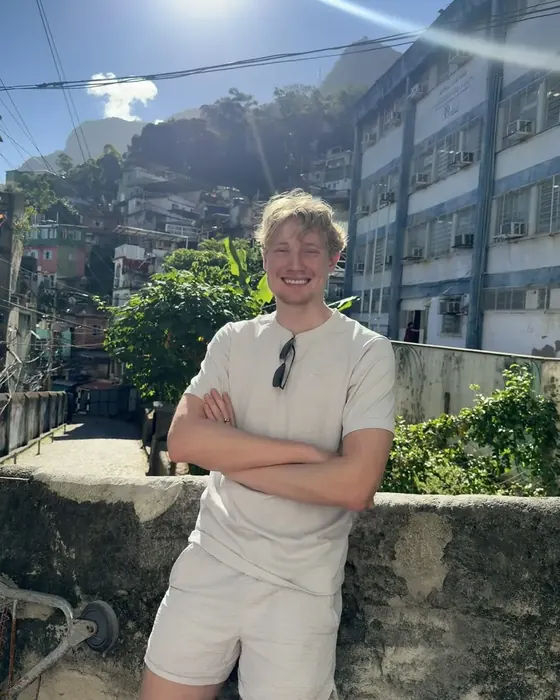
Aleksandr Romanov: रियो डी जनेरियो
रियो डी जनेरियो
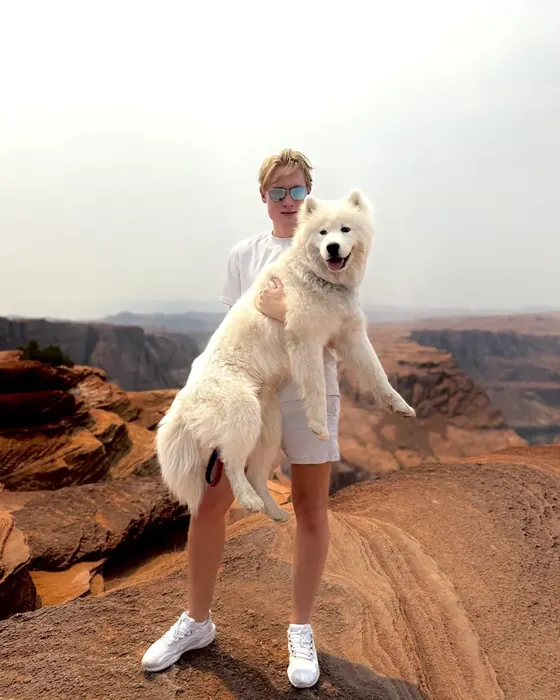
Aleksandr Romanov: अपने समोयेड के साथ सफ़र में
अपने समोयेड के साथ सफ़र में
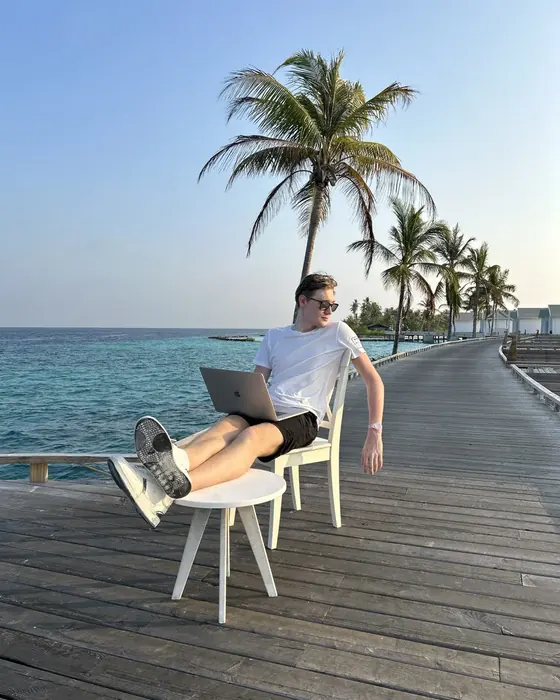
Aleksandr Romanov: मालदीव
मालदीव

नमस्ते, मैं Aleksandr हूँ

जो चीज़ें मुझे खुद नहीं मिलीं, उन्हीं से मैं ऐप बनाता हूँ। मैं अलग-अलग देशों और मुद्राओं के बीच रहता हूँ, इसलिए Kopilochka सबसे पहले मेरे जैसे लोगों के लिए है: विदेश में रहने वाले, यात्री और वे सभी जिनका पैसा कई मुद्राओं में है।

  • नौ साल से अपने पैसों का हिसाब रख रहा हूँ
  • sobral.ai पर 15 प्रोडक्ट, Kopilochka उनमें से एक
  • वेब डिज़ाइन स्टूडियो डायरेक्टर ऑफ़ द ईयर, National Business Awards 2023
  • AARO स्टूडियो की स्थापना की, अब न्यूयॉर्क में रहता हूँ

आपका डेटा आपका है

मुफ़्त

खर्च और आमदनी का हिसाब, बैकअप, सिंक और Face ID हमेशा के लिए मुफ़्त। बाक़ी भी फ़िलहाल मुफ़्त है।

  • बिना अकाउंट सब कुछ सिर्फ़ फ़ोन में रहता है। हमें कुछ नहीं मिलता।
  • ईमेल कोड से लॉगिन डिवाइसों के बीच सिंक चालू करता है। पासवर्ड है ही नहीं।
  • कोई विज्ञापन, कोई ट्रैकर नहीं। बैंक जोड़ने की ज़रूरत नहीं।
  • बैकअप फ़ाइल में। अकाउंट एक बटन से डिलीट।
गोपनीयता नीति

14 भाषाएँ

हिन्दी, अंग्रेज़ी, रूसी, यूक्रेनी, क़ज़ाख़, तुर्की, स्पेनिश, पुर्तगाली, जर्मन, फ़्रेंच, चीनी, जापानी, कोरियाई, अरबी। इंटरफ़ेस फ़ोन की भाषा के साथ चलता है।

वेबसाइट पर Kopilochka इस्तेमाल करते थे?

ऐप में «ईमेल से लॉगिन» दबाएँ और वही ईमेल डालें: खर्च, लक्ष्य और वॉलेट अपने आप आ जाएँगे। या बैकअप फ़ाइल खोलें।

साइट खोलें

सवाल

क्या रजिस्टर करना ज़रूरी है?

नहीं। बिना अकाउंट सब कुछ चलता है और फ़ोन में रहता है। अकाउंट सिर्फ़ डिवाइसों के बीच सिंक के लिए चाहिए: ईमेल कोड से लॉगिन, बिना पासवर्ड।

क्या Kopilochka बैंक से जुड़ता है?

नहीं। खर्च आप ख़ुद लिखते हैं, दो टैप में। इस तरह हर खर्च आपको दिखता है, और बैंक को कुछ नहीं दिखता।

विनिमय दरें कहाँ से आती हैं?

फ़िएट: ExchangeRate-API। क्रिप्टो: Coinbase और CoinGecko। हर बार खोलने पर अपडेट होती हैं; बिना इंटरनेट आख़िरी दर चलती है।

और Android पर?

Android ऐप नहीं है। kopilochka.com किसी भी ब्राउज़र में चलता है और होम स्क्रीन पर ऐप की तरह जुड़ जाता है।

ईमेल से लॉगिन करूँ तो डेटा कहाँ है?

क्लाउड में, यूरोपीय संघ में, और सिर्फ़ आपको दिखता है। सेटिंग्स के एक बटन से अकाउंट के साथ डिलीट हो जाता है।

क्या यह वित्तीय सलाह है?

नहीं। Kopilochka हिसाब और योजना का औज़ार है। फ़ैसले आप लेते हैं।

एक खर्च से शुरू करें

आज की कॉफ़ी उसी मुद्रा में लिखें जिसमें भुगतान किया था।

AARO स्टूडियो में बना · न्यूयॉर्क · 2020 से

यह साइट, Kopilochka की तरह ही, Aleksandr Romanov ने AARO स्टूडियो में बनाई है

AARO: वेबसाइट, आइडेंटिटी, 3D और मोशन

Aleksandr Romanov का वेब डिज़ाइन स्टूडियो: 2020 में स्थापित, 2026 में न्यूयॉर्क में फिर शुरू। रूसी, अंग्रेज़ी और चीनी में वेबसाइटें, हर प्रोजेक्ट के लिए 3D रेंडर और एनिमेशन।

  • वेबसाइट
  • आइडेंटिटी
  • 3D
  • मोशन
  • RU · EN · 中文
स्टूडियो की साइट खोलें

sobral.ai

मैं AI प्रोडक्ट बनाता हूँ और दिखाता हूँ कैसे

एक ही निर्माता के 15 प्रोडक्ट: ऐप, Telegram बॉट और काम के औज़ार। पूरी प्रक्रिया खुली है, ग़लतियों समेत। Kopilochka उनमें से एक है।

  • iPhone
  • वेब
  • Telegram बॉट
  • AI
सभी प्रोडक्ट

डेवलपमेंट की प्रक्रिया चैनल में @sobral_ai