Копилочка
FR
Ouvrir dans le navigateur

App iPhone et site web

Votre argent dans toutes les devises

Payez en bahts, en euros ou en dollars et notez tel quel. Kopilochka convertit dans votre devise et répond à trois questions que votre banque ignore : combien de temps mon argent durera, combien j'ai au total et combien je peux dépenser aujourd'hui.

Payez en bahts, en euros ou en dollars : notez tel quel. Gratuit, sans pub, sans banque.

Bientôt dans l'App StoreOuvrir dans le navigateur

Gratuit. Sans compte, sans pub, sans connexion bancaire.

Sur l'App Store 31 octobre
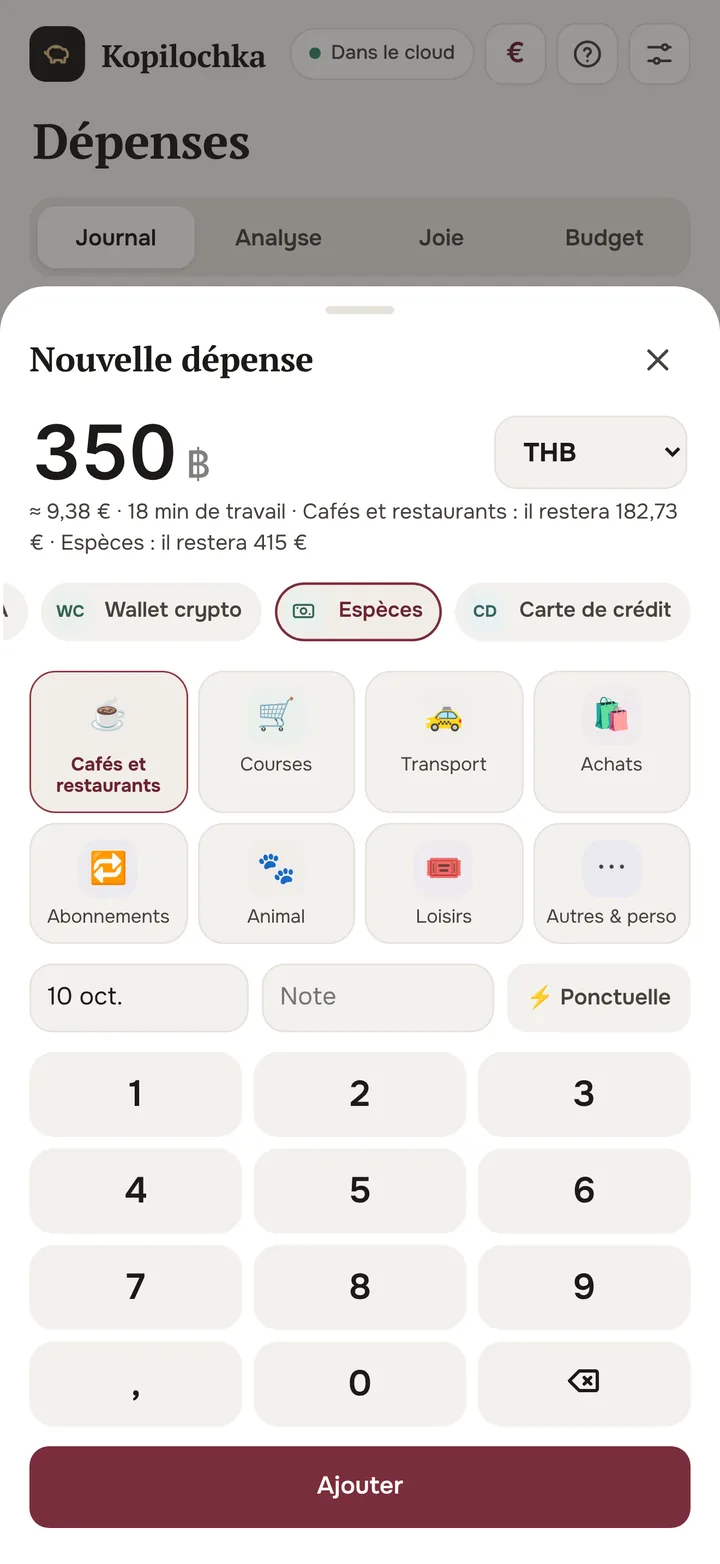
Nouvelle dépense de 350 bahts convertie en dollars
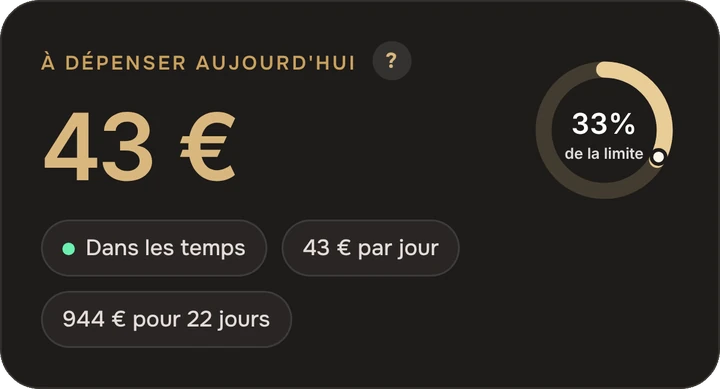
À dépenser aujourd'hui
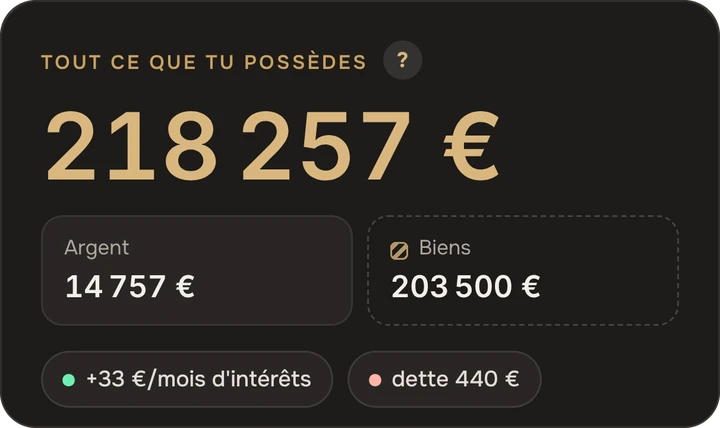
Combien j'ai au total

Compte à rebours jusqu'à l'App Store

Apple a déjà validé Kopilochka. L'app arrive sur l'App Store le 31 octobre : ajoutez un rappel pour ne pas la manquer.

00000000
jours
00000000
heures
00000000
minutes
00000000
secondes

C'est aujourd'hui

Kopilochka arrive sur l'App Store dans la journée. Le lien sera ici et sur le canal Telegram.

Trois questions auxquelles votre banque ne répond pas

Combien de temps mon argent durera

Votre coussin de sécurité est calculé à partir de vos dépenses réelles. Vous voyez combien de mois et d'années vous tiendriez si vos revenus s'arrêtaient.
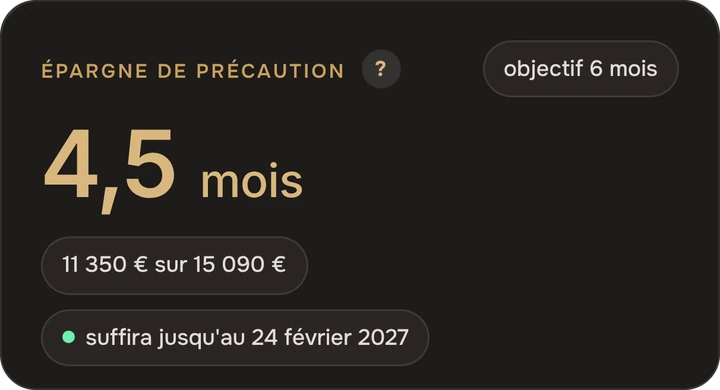
Combien de temps mon argent durera

Combien j'ai au total

Comptes, espèces en plusieurs devises, crypto, dépôts, dettes, et même la voiture et l'appartement : un seul chiffre au cours du jour.

Combien j'ai au total

Combien je peux dépenser aujourd'hui

Vous fixez un budget pour les dépenses flexibles ; Kopilochka le répartit par jour et recalcule après chaque achat.

Combien je peux dépenser aujourd'hui

Payé en bahts, affiché dans votre devise

Notez la dépense telle quelle, dans la devise du paiement. Kopilochka la convertit au taux du jour et affiche vos totaux dans votre devise. Plus de 60 devises et la crypto.

Taux donnés à titre d'exemple. Dans l'app, ils se mettent à jour à chaque ouverture.

Café à Bangkok

350 ฿

≈9,38 €

Ce qu'il y a dedans

Pour combien d'années votre argent suffit

Loyer, nourriture, factures : le coussin de sécurité se calcule à partir de ça. Vous voyez pour combien de mois et d'années votre argent suffit si les revenus s'arrêtent, et ce qui change si vous vendez la voiture.
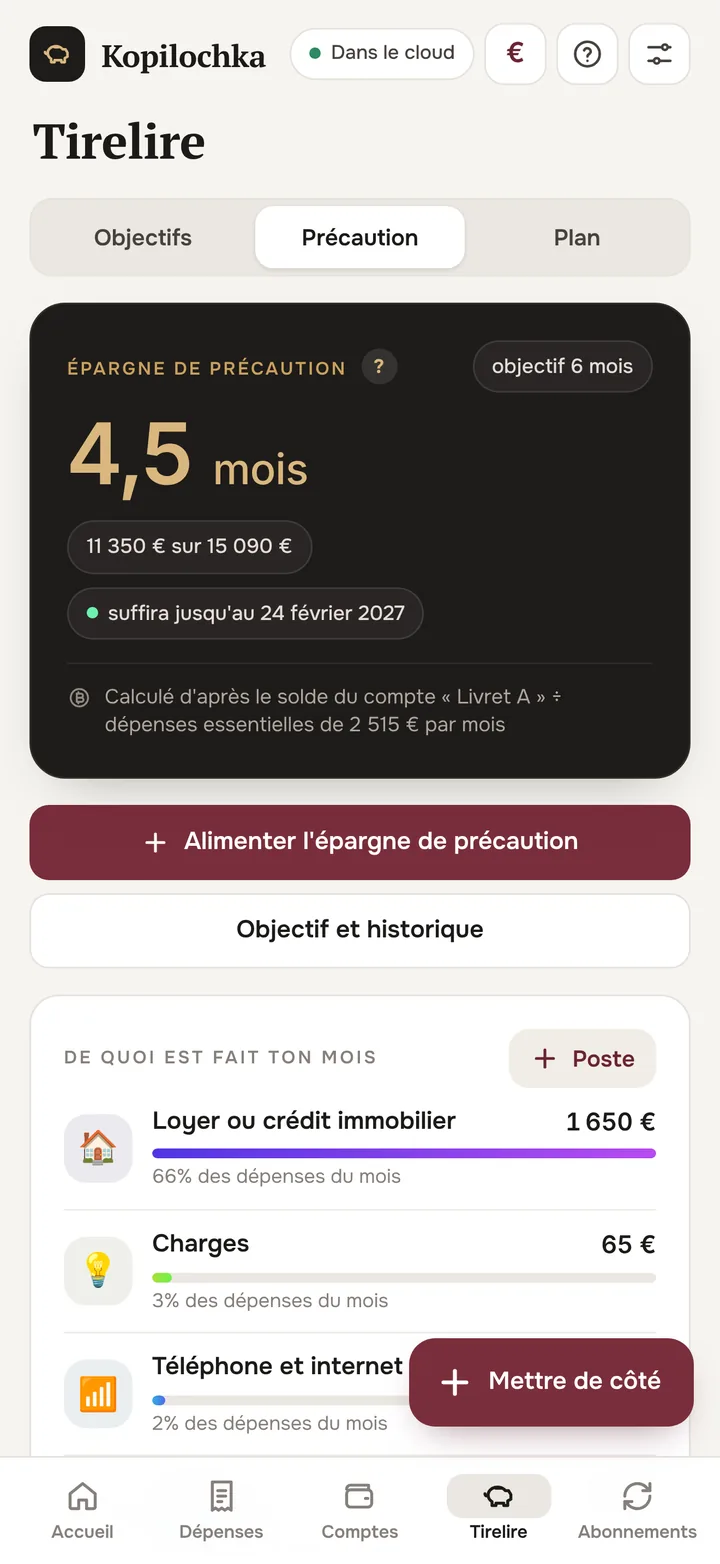
Écran du coussin : pour combien d'années l'argent suffit

Tout ce que vous possédez en un chiffre

Une carte en dollars, des espèces en bahts, un dépôt en euros, du bitcoin en bourse, l'appartement et la voiture. Kopilochka additionne tout en un patrimoine au cours du jour et montre de quoi il est fait.
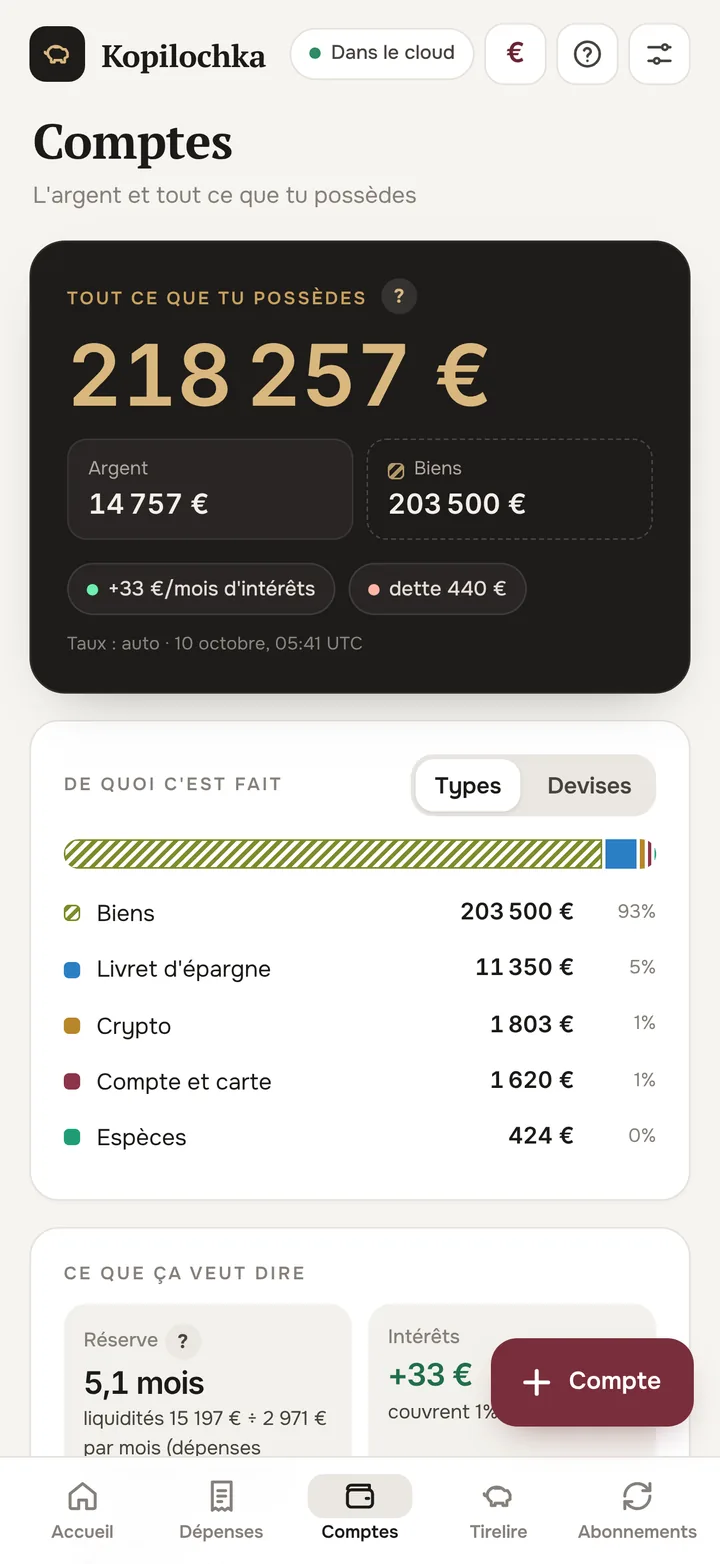
Écran des portefeuilles : patrimoine et composition

Une limite par jour

Le chiffre principal à l'écran : combien vous pouvez dépenser aujourd'hui. Vous dépensez plus, et demain la limite baisse. Vous le voyez tout de suite, pas en fin de mois.
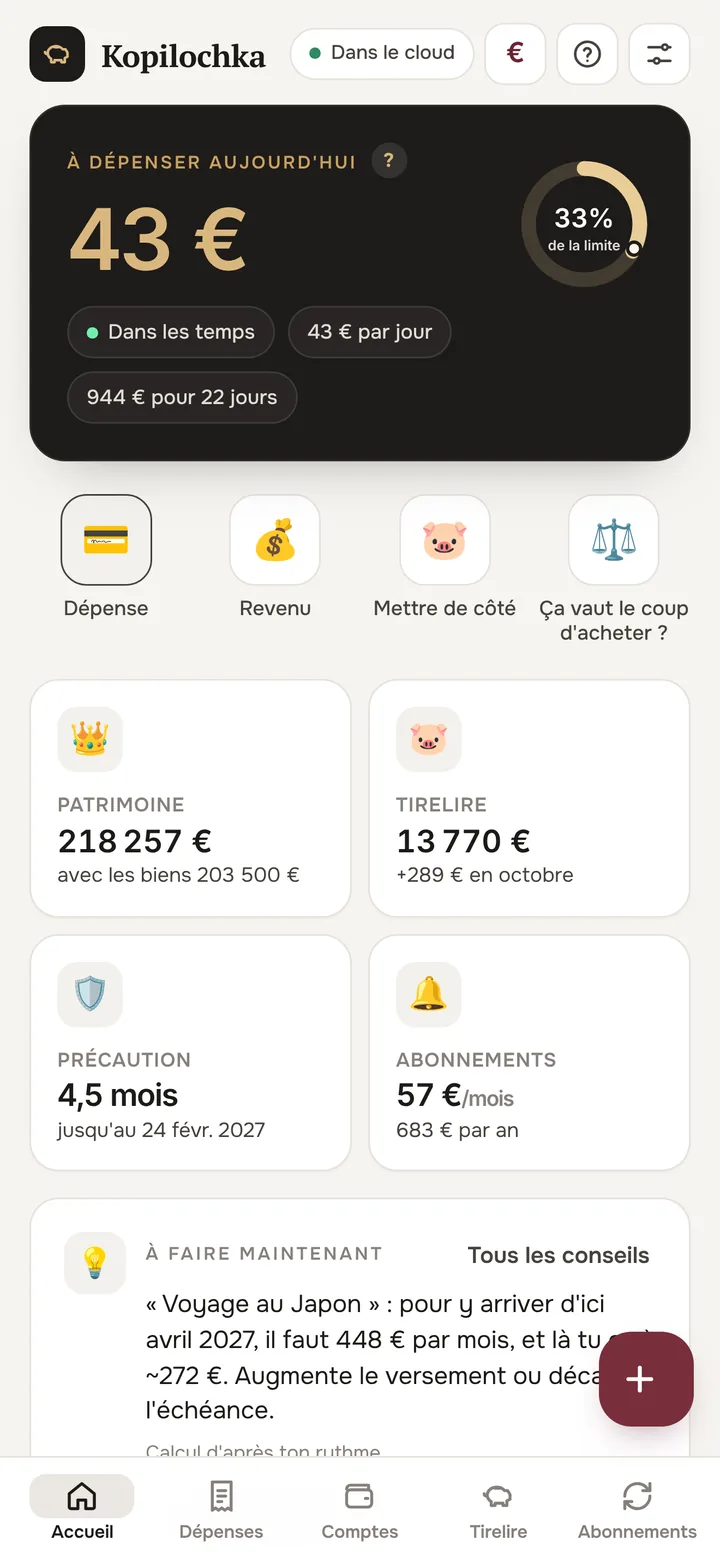
Écran d'accueil : combien vous pouvez dépenser aujourd'hui

Tirelire et objectifs

Plan mensuel, versement le jour de paie, série de mois sans accroc. Des objectifs dans toutes les devises ou en crypto. Un verrou « ne pas toucher avant la date », si vous savez que vous piochez dans vos économies.
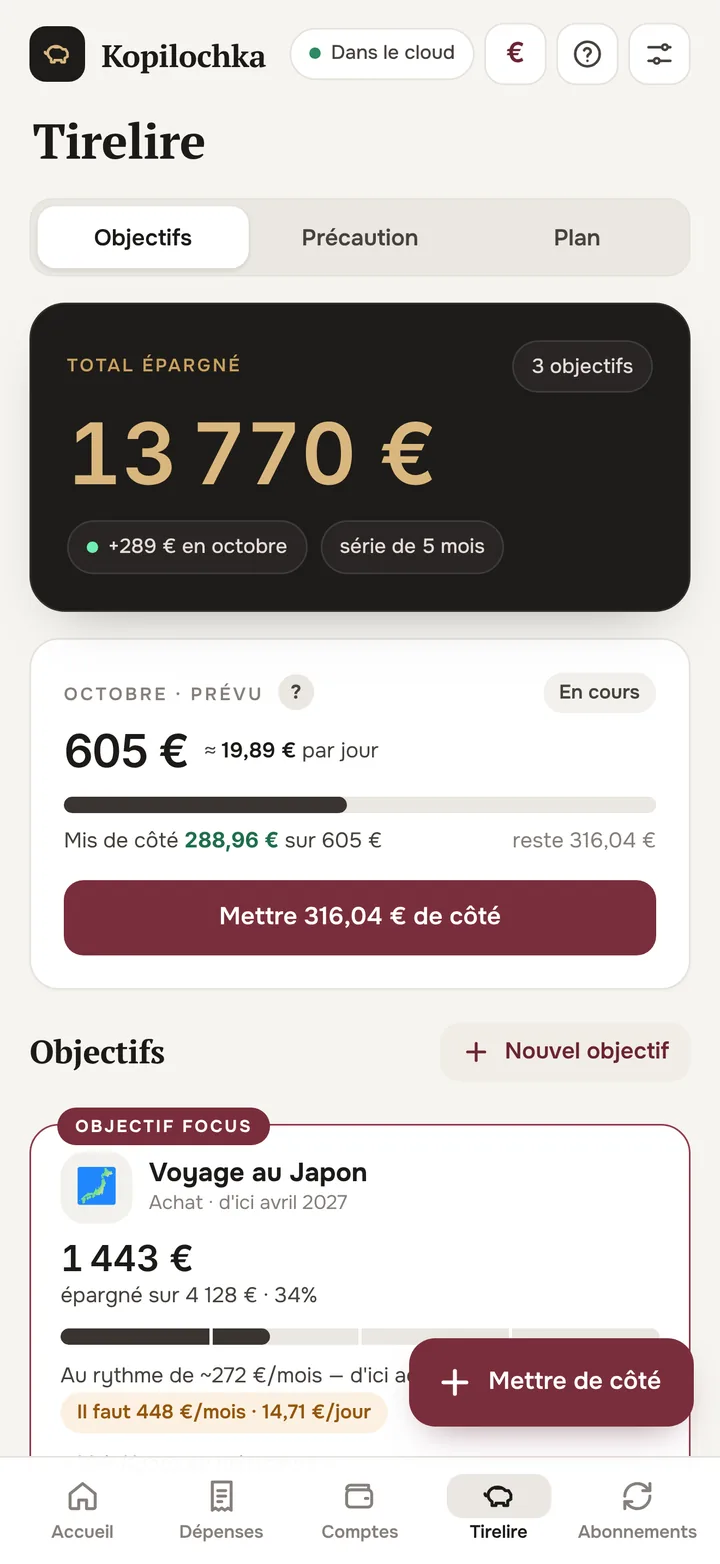
Écran d'épargne : plan mensuel et objectifs

La joie de chaque achat

Quelques jours après un achat, Kopilochka demande : ça valait le coup ? Vous notez de 😞 à 😄 et en six mois vous voyez combien est parti pour rien et ce qui vous rend plus heureux : les choses ou les expériences.
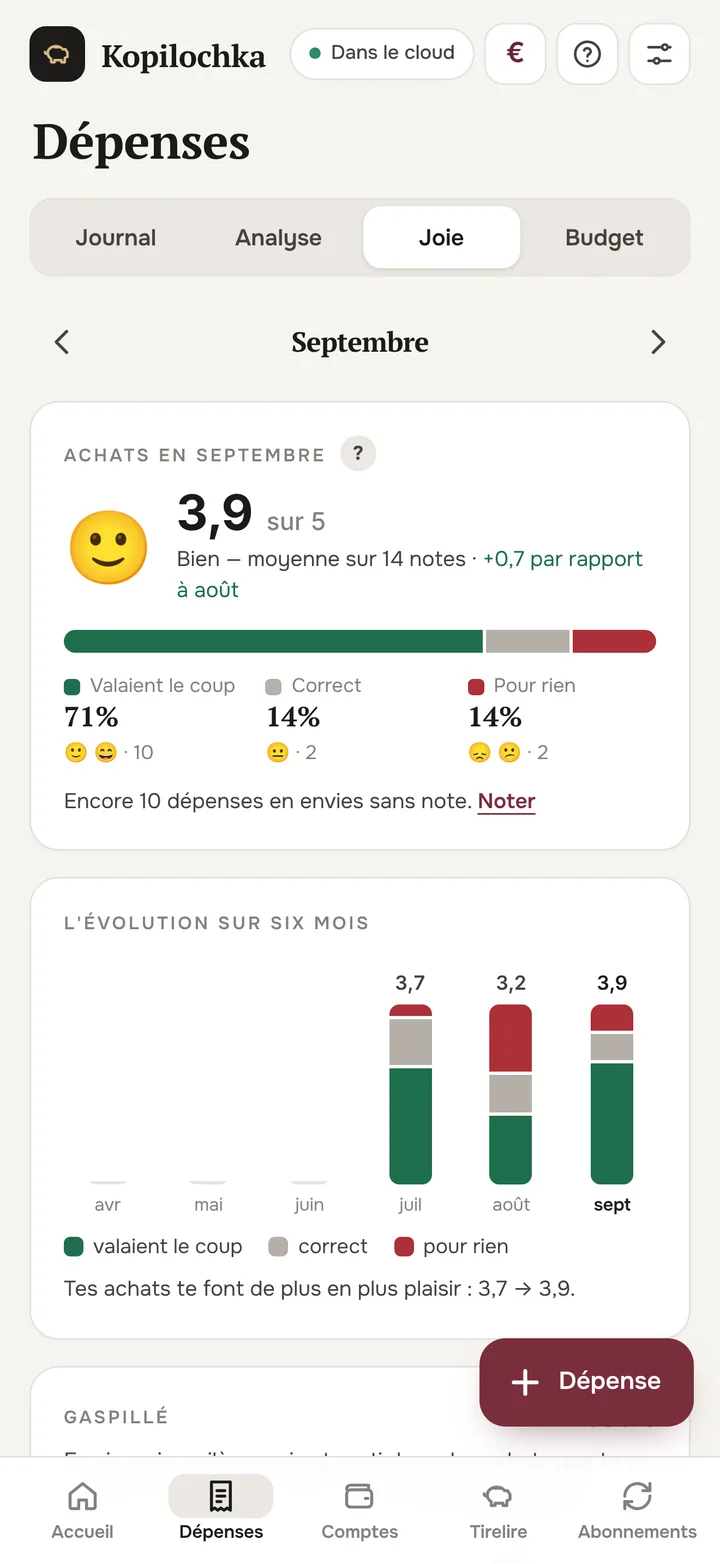
Écran « Joie » : notes des achats du mois

Face ID et seulement les notifications qui comptent

Sans Face ID, l'app ne s'ouvre pas, même sur un téléphone déverrouillé, et les montants sont masqués dans le sélecteur d'apps. Des notifications uniquement quand il y a de l'argent en jeu : paiement de carte de crédit, fin d'essai gratuit, échéance d'impôt, jour de paie. Au plus une par jour, jamais la nuit.
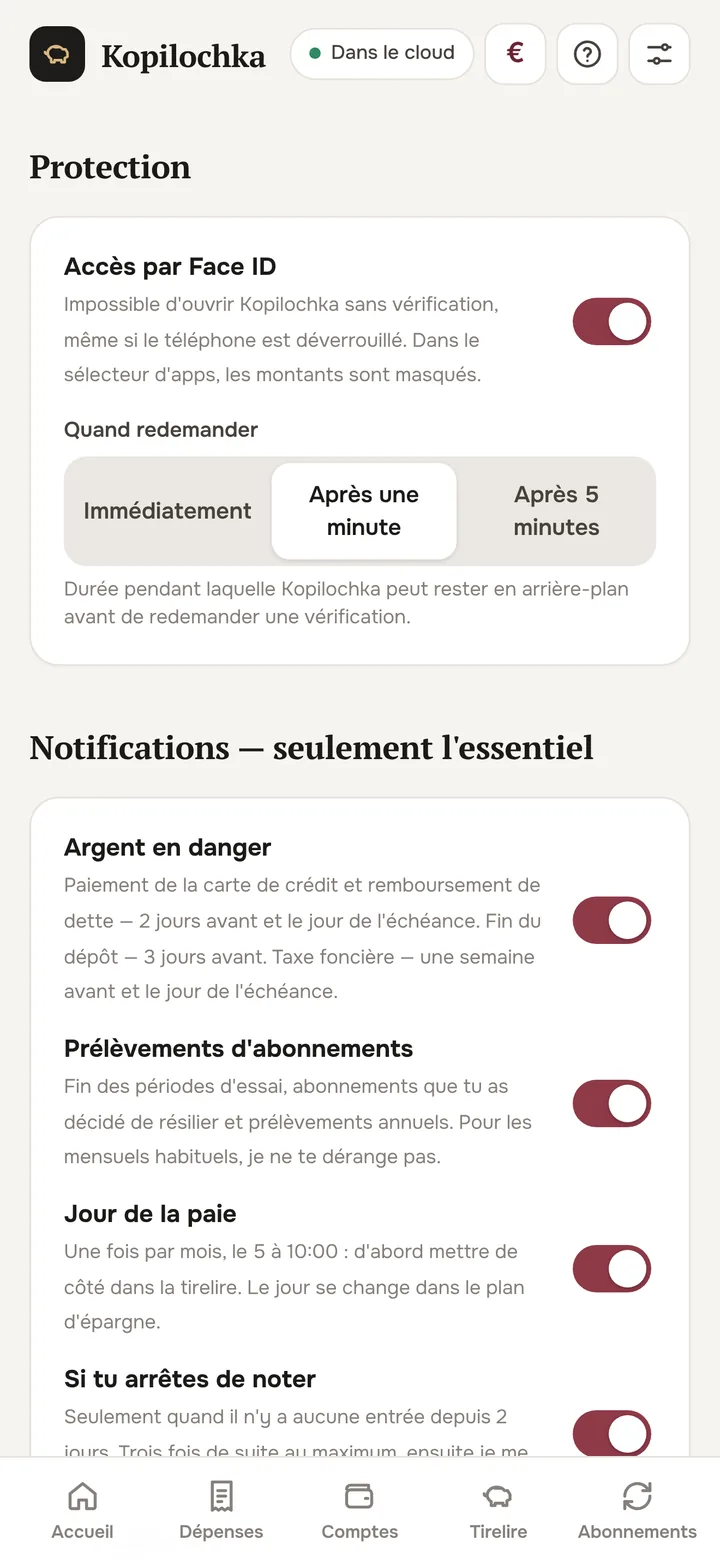
Réglages : Face ID et notifications

Essayez ici même

Les deux calculs clés de Kopilochka, avec des chiffres d'exemple.

Combien dépenser aujourd'hui

À dépenser aujourd'hui
43 €
33%de la limite
Dans les temps43 € par jour944 € pour 22 jours

Touchez les dépenses : la limite se recalcule aussitôt, comme dans l'app.

Combien de temps dure votre argent

Suffit pour4,5

Dans l'app, l'épargne de précaution se calcule à partir de vos vraies dépenses : loyer, nourriture, factures.

Pas de magie ici. Que de la recherche.

À l'intérieur, 29 études d'économie comportementale, de 1991 à 2022. Chaque fonction explique pourquoi elle marche et renvoie à la source. Les voici toutes les 29.

29études
×4plus de gens épargnent quand le montant est dit « par jour » plutôt que « par mois »
+82%d'épargne en plus en un an sur un compte verrouillé jusqu'à une date
Habitude№ 01 37% → 86%L'automatisme bat la motivationQuand l'épargne était activée automatiquement, la part des participants est passée de 37% à 86%.Dans Kopilochka : Le plan est calé sur le jour où l'argent arrive, le revenu est réparti tout de suiteMadrian & Shea, 2001, Quarterly Journal of EconomicsHabitude№ 02 ×4Un montant par jour, pas par mois$5 par jour au lieu de $150 par mois, et 4 fois plus de gens se sont inscrits pour épargner.Dans Kopilochka : À côté de chaque versement : son équivalent par jourHershfield, Shu & Benartzi, 2020, Marketing ScienceHabitude№ 03 3,5% → 13,6%Save More TomorrowS'engager d'avance à augmenter son versement quand le revenu augmente a presque quadruplé le taux d'épargne en 40 mois.Dans Kopilochka : Hausse auto du versementThaler & Benartzi, 2004, Journal of Political EconomyHabitude№ 04 d = 0,65Plan « si… alors »Méta-analyse de 94 études : un déclencheur et une action définis à l'avance augmentent nettement les chances d'aller au bout.Dans Kopilochka : Un plan « si… alors » dans chaque objectifGollwitzer & Sheeran, 2006Habitude№ 05 66 joursRater une fois, ce n'est pas graveUne habitude se forme en 66 jours en moyenne, et un oubli isolé ne gêne presque pas : ce qui nuit, c'est d'en enchaîner plusieurs.Dans Kopilochka : Série de mois et le conseil « ne rate jamais deux fois »Lally et al., 2010, European Journal of Social PsychologyHabitude№ 06 138 étudesNoter change les comportementsMéta-analyse de 138 études et de près de 20 mille personnes : suivre régulièrement ses progrès augmente les chances d'atteindre son objectif.Dans Kopilochka : Dépense en deux touches, série de mois, bilan de la semaineHarkin et al., 2016, Psychological BulletinHabitude№ 07 34% vs 19%Le progrès offertAvec une carte de fidélité portant déjà deux tampons, 34% des gens sont allés au bout, contre 19% avec une carte vide, pour le même nombre d'étapes.Dans Kopilochka : Checklist de démarrage avec la première étape déjà cochéeNunes & Drèze, 2006, Journal of Consumer ResearchObjectifs№ 08 10,5% vs 3,5%Un objectif vaut mieux que cinqLes familles avec un seul objectif mettaient de côté environ 10,5% de leur revenu, contre 3,5% dans le groupe témoin.Dans Kopilochka : Objectif focusSoman & Zhao, 2011, Journal of Marketing ResearchObjectifs№ 09 +15,5%Un rappel d'objectif précisLes rappels mentionnant l'objectif ont augmenté l'épargne de 15,5% ; sans lui, ils n'ont presque rien changé.Dans Kopilochka : Champ « pourquoi cet objectif »Karlan et al., 2016, Management ScienceObjectifs№ 10 +82%Un verrou sur l'argentUn compte bloqué jusqu'à une date donnée a augmenté l'épargne de 82% en un an.Dans Kopilochka : Verrou « ne pas toucher avant »Ashraf, Karlan & Yin, 2006, Quarterly Journal of EconomicsObjectifs№ 11 50%Le milieu dangereuxLa motivation flanche au milieu. Au début, « combien j'ai déjà » aide ; vers la fin, « combien il reste ».Dans Kopilochka : Après 50%, l'objectif affiche ce qui resteBonezzi, Brendl & De Angelis, 2011, Psychological ScienceObjectifs№ 12 le 1 du moisL'effet nouveau départAprès des « repères temporels » (début du mois, de la semaine, anniversaire) on se lance plus souvent dans ses objectifs.Dans Kopilochka : En début de mois, Kopilochka propose d'augmenter le planDai, Milkman & Riis, 2014, Management ScienceObjectifs№ 13 ×2 en 10 ansOn sous-estime les intérêts composésOn sous-estime systématiquement les intérêts composés, et on met moins de côté. À 7% par an, l'argent double en 10 ans environ.Dans Kopilochka : La calculatrice décompose le résultat en versements et intérêtsStango & Zinman, 2009, Journal of FinancePrécaution№ 14 $250–749Une petite épargne de précaution fonctionne déjàMême avec une telle somme, les familles ratent moins souvent leurs paiements de logement et sont moins souvent expulsées après une perte de revenus.Dans Kopilochka : Épargne de précaution basée sur tes vraies dépenses, avec des paliersUrban Institute (McKernan et al.), 2016Précaution№ 15 Sans obstaclesL'épargne de précaution n'est pas sacréeLes gens prennent des crédits chers juste pour ne pas toucher à leur épargne « responsable », et paient plus cher.Dans Kopilochka : Retirer de l'épargne de précaution en cas d'urgence : sans obstacleSussman & O'Brien, 2016, Journal of Marketing ResearchPrécaution№ 16 25×Règle des 4%Historiquement, un patrimoine égal à 25 années de dépenses permettait de retirer environ 4% par an pendant 30 ans d'affilée.Dans Kopilochka : Jauge d'indépendance financière dans les comptesTrinity Study: Cooley, Hubbard & Walz, 1998Dépenses№ 17 −11,6%Suivre ses dépenses réduit le superfluAprès l'installation d'une appli de suivi, les dépenses non essentielles ont baissé de 11,6%, les vêtements de 23%, les loisirs de 20%. L'effet a duré un an.Dans Kopilochka : Besoins et envies, focus sur les dépenses variablesLevi & Benartzi, «Mind the App»Dépenses№ 18 $100 → $7Trois raisonsOn sous-estime ses dépenses d'environ $100 par semaine. Si on cite trois raisons pour lesquelles la semaine sera inhabituelle, l'erreur tombe à $7.Dans Kopilochka : Plan du mois avec trois raisons et une margeHoward, Hardisty, Sussman & Lukas, 2022, Journal of Marketing ResearchDépenses№ 19 ⚡Les « exceptions » sont la règleUne réparation, un cadeau, le médecin semblent uniques, alors on y dépense plus que prévu.Dans Kopilochka : Marque « ponctuelle » et marge moyenneSussman & Alter, 2012, Journal of Consumer ResearchDépenses№ 20 ×2La douleur de payerAvec une carte, les gens étaient prêts à payer environ deux fois plus cher les mêmes billets qu'en espèces.Dans Kopilochka : Chaque dépense notée à la main, avec son prix en temps de vie : heures de travail, jours de revenu ou jours de viePrelec & Simester, 2001, Marketing LettersDépenses№ 21 $1/jourDes centimes par jourLes petites sommes régulières semblent insignifiantes : « $1 par jour » passe mieux que « $365 par an ».Dans Kopilochka : Abonnements ramenés à l'annéeGourville, 1998, Journal of Consumer ResearchDépenses№ 22 AlternativeL'alternative oubliéeQuand on achète, on ne pense pas à ce à quoi on renonce. Se rappeler l'alternative change le choix.Dans Kopilochka : Vérification d'achat : heures de travail, jours d'objectif, 10 ansFrederick et al., 2009, Journal of Consumer ResearchDépenses№ 23 48 hL'envie passeL'envie d'acheter est la plus forte sur le moment et s'affaiblit avec le temps : attendre est l'une des principales stratégies de maîtrise de soi.Dans Kopilochka : Pause de 48 heures ou 30 joursHoch & Loewenstein, 1991, Journal of Consumer ResearchDépenses№ 24 PrioritésRenoncer complètement vaut mieux que rognerRenoncer au moins important fait économiser plus que chercher moins cher. Ceux qui tiennent un budget dépensent moins sur un coup de tête.Dans Kopilochka : La carte de la joie te montre quoi couperFernbach, Kan & Lynch, 2015, Journal of Consumer ResearchDépenses№ 25 « Autre »Catégories flouesLes dépenses difficiles à classer échappent au contrôle.Dans Kopilochka : Alerte quand « Autre » grossit tropHeath & Soll, 1996, Journal of Consumer ResearchBonheur№ 26 ExpériencesArgent et joieCe qui rend heureux : les expériences, les achats pour les autres et ce qui fait gagner du temps. Aux objets, on s'habitue vite.Dans Kopilochka : Note de joie et carte « combien je dépense / combien de joie »Dunn & Norton, «Happy Money», 2013Bonheur№ 27 ExpérienceL'expérience est plus fiable que l'imaginationLe plaisir vécu prédit mieux l'expérience réelle que l'effort pour l'imaginer.Dans Kopilochka : Prévision de joie d'après tes notes passéesGilbert et al., 2009, ScienceBonheur№ 28 Sans honteL'effet autrucheQuand on s'attend à de mauvaises nouvelles, on arrête de regarder ses finances, et on perd le contrôle justement quand on en a besoin.Dans Kopilochka : Un dépassement, c'est une nouvelle limite pour demain, pas un écran rougeKarlsson, Loewenstein & Seppi, 2009, Journal of Risk and UncertaintyBonheur№ 29 DestinationDe l'argent avec un butQuand l'argent est réparti dans des « enveloppes » avec un but précis, on l'épargne nettement mieux.Dans Kopilochka : Objectifs, comptes et répartition du revenuSoman & Cheema, 2011, Journal of Marketing Research

Les 29 sources s'ouvrent depuis l'app, section « Pourquoi »
Aleksandr Romanov : New York
Studio AARO · sobral.ai

Du créateur

Pourquoi Kopilochka existe

Je tiens mes comptes depuis mes 16 ans, presque neuf ans d'affilée. J'ai essayé, je crois, tous les trackers possibles, et à chacun il manquait quelque chose : un vrai multi-devises, la crypto à côté des espèces, ou une réponse simple à combien je peux dépenser aujourd'hui.

Surtout, j'en ai eu assez d'attendre. Vous écrivez aux développeurs que quelque chose cloche, et rien ne change pendant des années. À un moment, c'est devenu clair : il était temps de prendre les choses en main et de construire l'app que j'utilise moi-même chaque jour.

C'est pourquoi Kopilochka évolue pour vous. Une fonction manque, un détail agace, quelque chose tourne mal ? Écrivez-le dans le canal Telegram et ça apparaîtra dans l'une des prochaines mises à jour.

Aleksandrcréateur de Kopilochka

Et vous, que vous manque-t-il ?

Demandez n'importe quel changement ou fonction dans le canal. Les plus demandés et les plus utiles sortent dans les prochaines mises à jour.

Demander un changement sur Telegram

Je vis entre les devises

Chaque voyage ajoutait une nouvelle devise à mes comptes. C'est ainsi qu'est née Kopilochka.
Aleksandr Romanov : New York
New York
Aleksandr Romanov : Kyoto
Kyoto
Aleksandr Romanov : En formation de pilote
En formation de pilote
Aleksandr Romanov : Paris
Paris
Aleksandr Romanov : Prague
Prague
Aleksandr Romanov : Rio de Janeiro
Rio de Janeiro
Aleksandr Romanov : En route avec mon samoyède
En route avec mon samoyède
Aleksandr Romanov : Maldives
Maldives

Bonjour, je suis Aleksandr

Je fais des apps à partir de ce qui me manquait. Je vis entre plusieurs pays et plusieurs devises, alors Kopilochka est d'abord pour les gens comme moi : expatriés, voyageurs et tous ceux dont l'argent est réparti entre plusieurs devises.

  • Neuf ans que je tiens les comptes de mon argent
  • 15 produits sur sobral.ai, Kopilochka en fait partie
  • Directeur de studio de web design de l'année, National Business Awards 2023
  • J'ai fondé le studio AARO, je vis aujourd'hui à New York

Vos données sont à vous

Gratuit

Le suivi des dépenses et des revenus, la sauvegarde, la synchronisation et Face ID sont gratuits pour toujours. Le reste l'est aussi, pour l'instant.

  • Sans compte, tout reste uniquement sur votre téléphone. Nous ne recevons rien.
  • La connexion par code reçu par e-mail active la synchronisation entre appareils. Il n'y a pas de mot de passe.
  • Aucune pub, aucun traqueur. Pas besoin de connecter la banque.
  • Sauvegarde dans un fichier. Le compte se supprime d'un bouton.
Politique de confidentialité

14 langues

Français, anglais, russe, ukrainien, kazakh, turc, espagnol, portugais, allemand, chinois, japonais, coréen, hindi, arabe. L'interface suit la langue du téléphone.

Vous utilisiez Kopilochka sur le web ?

Dans l'app, touchez « Se connecter par e-mail » et saisissez la même adresse : dépenses, objectifs et portefeuilles apparaissent tout seuls. Ou ouvrez un fichier de sauvegarde.

Ouvrir le site

Questions

Faut-il s'inscrire ?

Non. Sans compte, tout fonctionne et reste sur votre téléphone. Le compte ne sert qu'à la synchronisation entre appareils : connexion par code reçu par e-mail, sans mot de passe.

Kopilochka se connecte-t-il à ma banque ?

Non. Vous notez vos dépenses vous-même, en deux gestes. Ainsi vous voyez chacune d'elles, et la banque ne voit rien.

D'où viennent les taux de change ?

Fiat : ExchangeRate-API. Crypto : Coinbase et CoinGecko. Ils se mettent à jour à chaque ouverture ; hors ligne, le dernier taux s'applique.

Et sur Android ?

Il n'y a pas d'app Android. kopilochka.com fonctionne dans tout navigateur et s'ajoute à l'écran d'accueil comme une app.

Où sont mes données si je me connecte ?

Dans le cloud, dans l'Union européenne, visibles de vous seul. Elles s'effacent avec le compte, d'un bouton dans les réglages.

Est-ce un conseil financier ?

Non. Kopilochka est un outil de suivi et de planification. Les décisions vous appartiennent.

Commencez par une dépense

Notez le café d'aujourd'hui, dans la devise avec laquelle vous avez payé.

Bientôt dans l'App StoreOuvrir dans le navigateur

Fait au studio AARO · New York · depuis 2020

Ce site, comme Kopilochka elle-même, a été conçu par Aleksandr Romanov au studio AARO

AARO : sites, identité, 3D et motion

Le studio de web design d'Aleksandr Romanov : fondé en 2020, relancé à New York en 2026. Des sites en russe, en anglais et en chinois, avec rendus 3D et animation pour chaque projet.

  • Sites
  • Identité
  • 3D
  • Motion
  • RU · EN · 中文
Ouvrir le site du studio

sobral.ai

Je construis des produits IA et je montre comment

15 produits d'un seul auteur : des apps, des bots Telegram et des outils de travail. Tout le processus est public, erreurs comprises. Kopilochka en fait partie.

  • iPhone
  • Web
  • Bots Telegram
  • IA
Tous les produits

Le processus de développement vit dans le canal @sobral_ai