Копилочка
ES
Abrir en el navegador

App para iPhone y sitio web

Tu dinero en cualquier moneda

Paga en bahts, euros o pesos y anótalo tal cual. Kopilochka lo convierte a tu moneda y responde tres preguntas que no puedes hacerle al banco: para cuánto tiempo me alcanza el dinero, cuánto tengo en total y cuánto puedo gastar hoy.

Paga en bahts, euros o pesos: anótalo tal cual. Gratis, sin anuncios y sin bancos.

Muy pronto en elApp StoreAbrir en el navegador

Gratis. Sin cuenta, sin anuncios, sin conexión bancaria.

En el App Store 31 de octubre
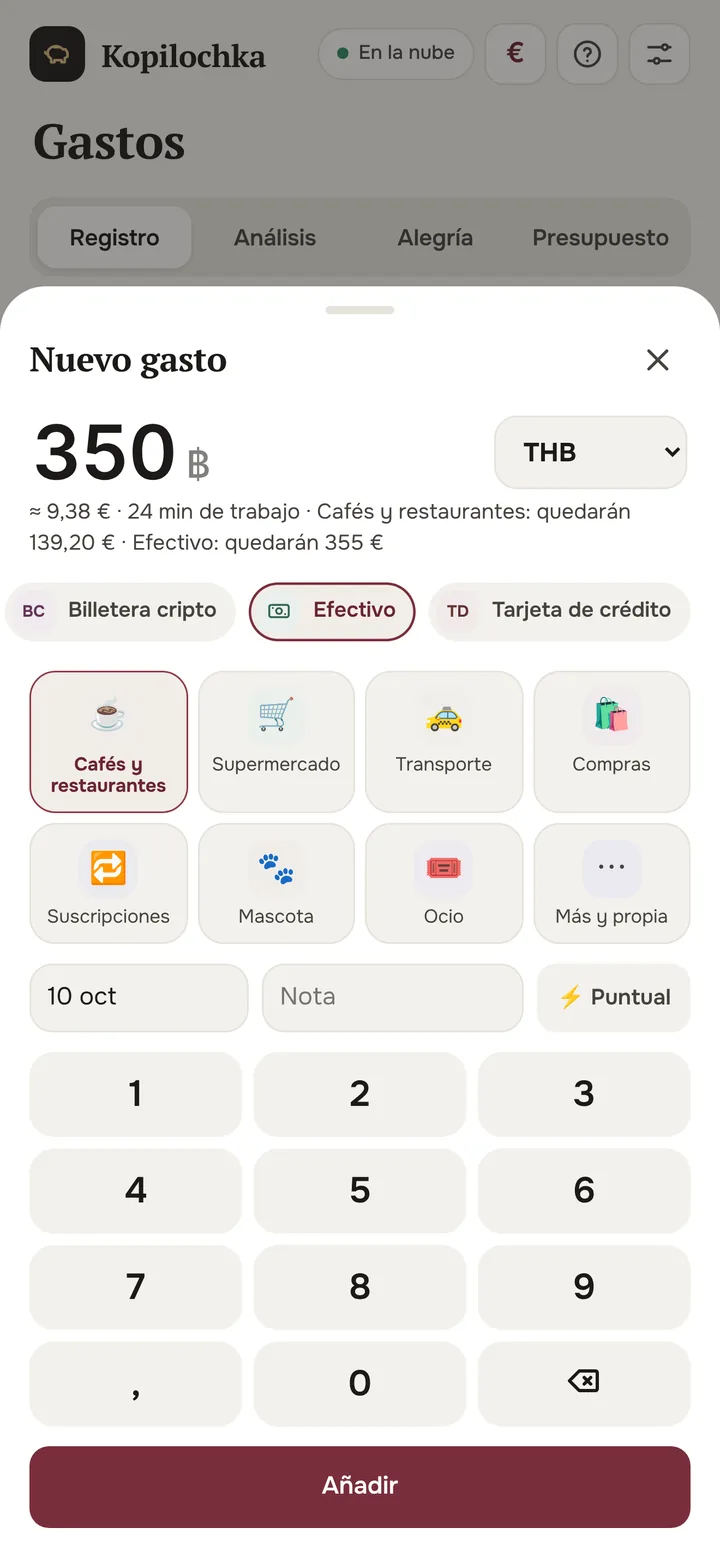
Nuevo gasto de 350 bahts convertido a dólares
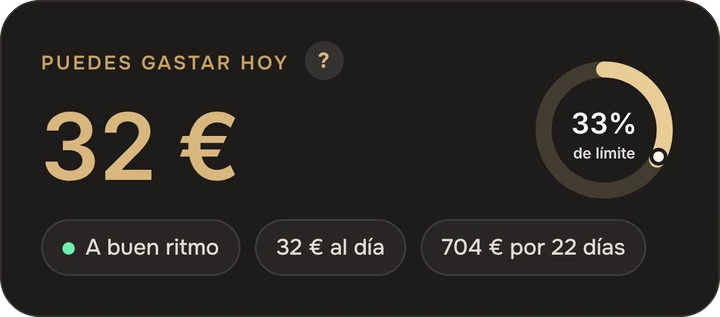
Puedes gastar hoy
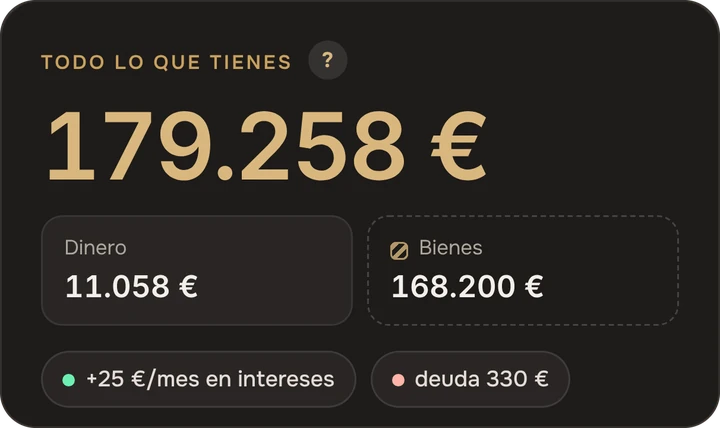
¿Cuánto tengo en total?

Cuenta atrás para el App Store

Apple ya aprobó Kopilochka. Llega al App Store el 31 de octubre: pon un recordatorio para no perdértelo.

00000000
días
00000000
horas
00000000
minutos
00000000
segundos

Salimos hoy

Kopilochka aparecerá hoy en el App Store. El enlace estará aquí y en el canal de Telegram.

Tres preguntas que tu banco no responde

¿Para cuánto me alcanza el dinero?

Tu fondo de emergencia se calcula con tus gastos reales. Ves cuántos meses y años aguantarías si tu ingreso desapareciera.
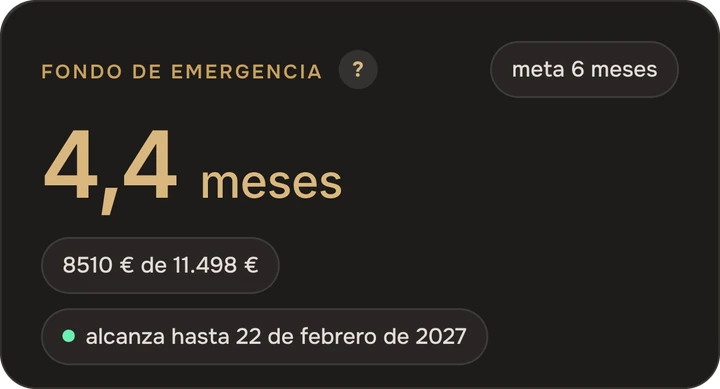
¿Para cuánto me alcanza el dinero?

¿Cuánto tengo en total?

Cuentas, efectivo en varias monedas, cripto, depósitos, deudas e incluso el coche y el piso: una sola cifra al tipo de cambio del día.

¿Cuánto tengo en total?

¿Cuánto puedo gastar hoy?

Fijas un presupuesto para gastos flexibles; Kopilochka lo reparte por días y lo recalcula tras cada compra.

¿Cuánto puedo gastar hoy?

Pagas en bahts, lo ves en tu moneda

Anota el gasto tal cual, en la moneda en que pagaste. Kopilochka lo convierte al tipo de cambio del día y te muestra los totales en tu moneda. Más de 60 monedas y cripto.

Tipos de cambio de ejemplo. En la app se actualizan cada vez que la abres.

Café en Bangkok

350 ฿

≈9,38 €

Qué hay dentro

Para cuántos años alcanza tu dinero

Alquiler, comida, facturas: con eso se calcula tu fondo de emergencia. Ves para cuántos meses y años te alcanza el dinero si el ingreso se corta, y qué cambia si vendes el coche.
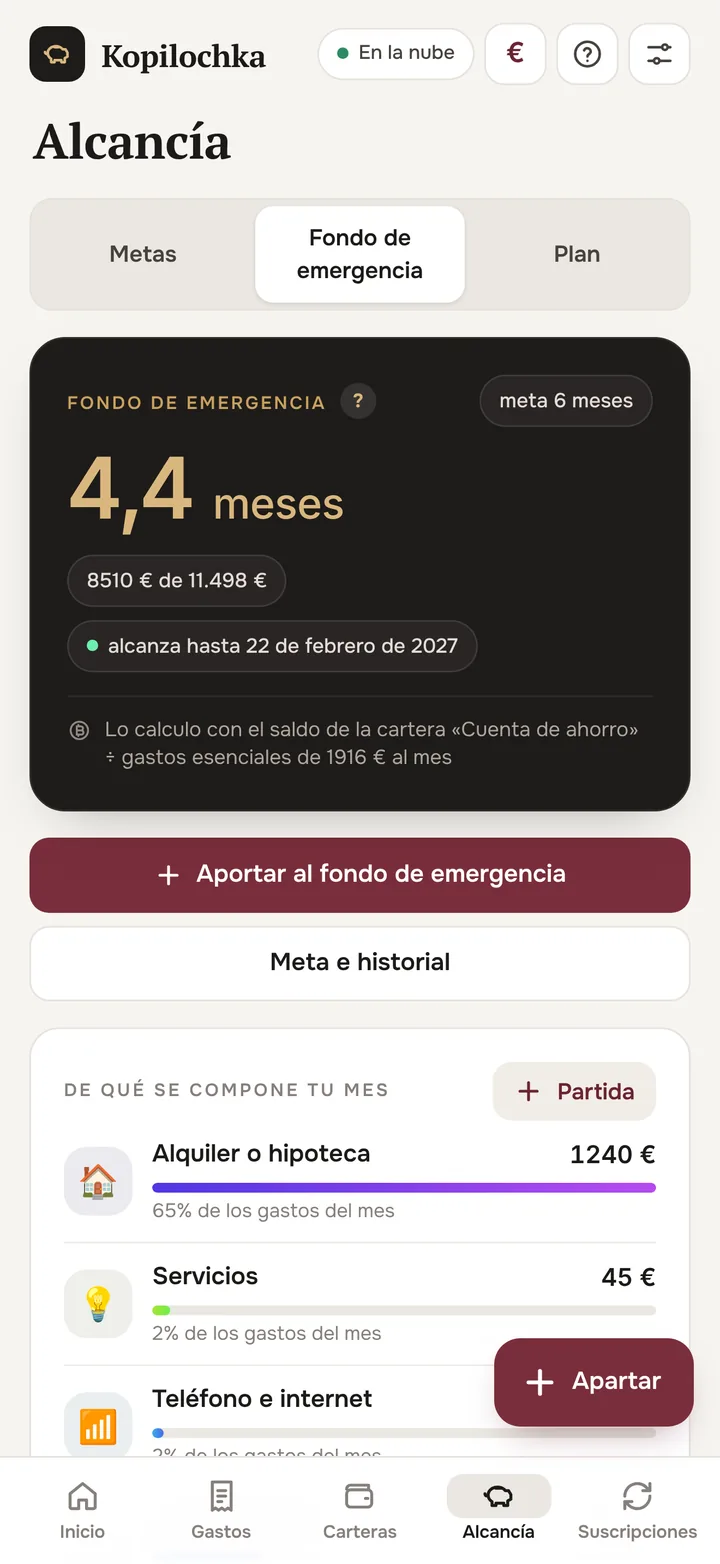
Pantalla del fondo: para cuántos años alcanza el dinero

Todo lo que tienes en una sola cifra

Una tarjeta en dólares, efectivo en bahts, un depósito en euros, bitcoin en el exchange, el piso y el coche. Kopilochka lo suma todo en un patrimonio al cambio del día y muestra de qué se compone.
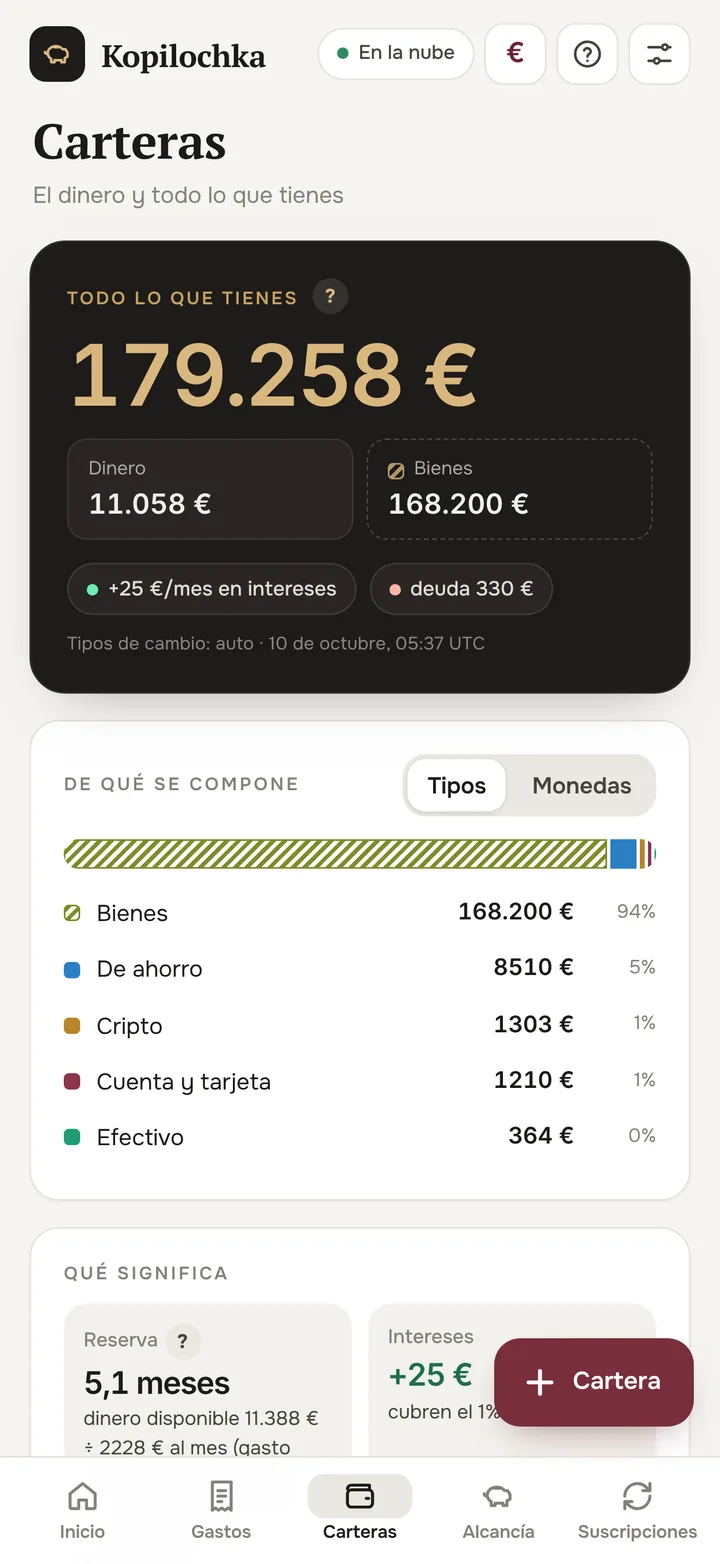
Pantalla de carteras: patrimonio y su composición

Límite diario

La cifra principal en pantalla: cuánto puedes gastar hoy. Gastas de más y mañana el límite baja. Lo ves al instante, no a fin de mes.
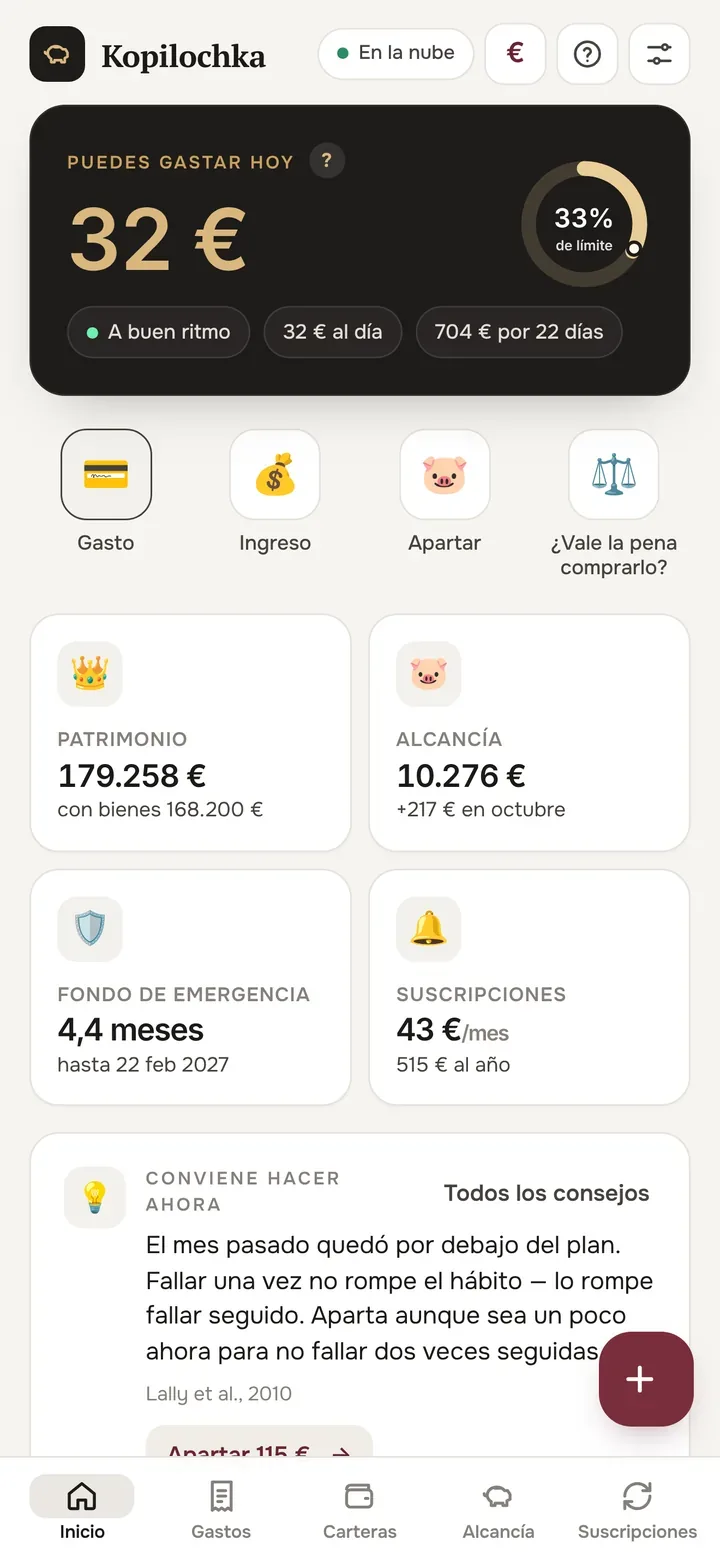
Pantalla principal: cuánto puedes gastar hoy

Hucha y metas

Plan mensual, aporte el día de cobro, racha de meses sin fallos. Metas en cualquier moneda o en cripto. Candado «no tocar hasta la fecha», por si sabes que sueles sacar lo ahorrado.
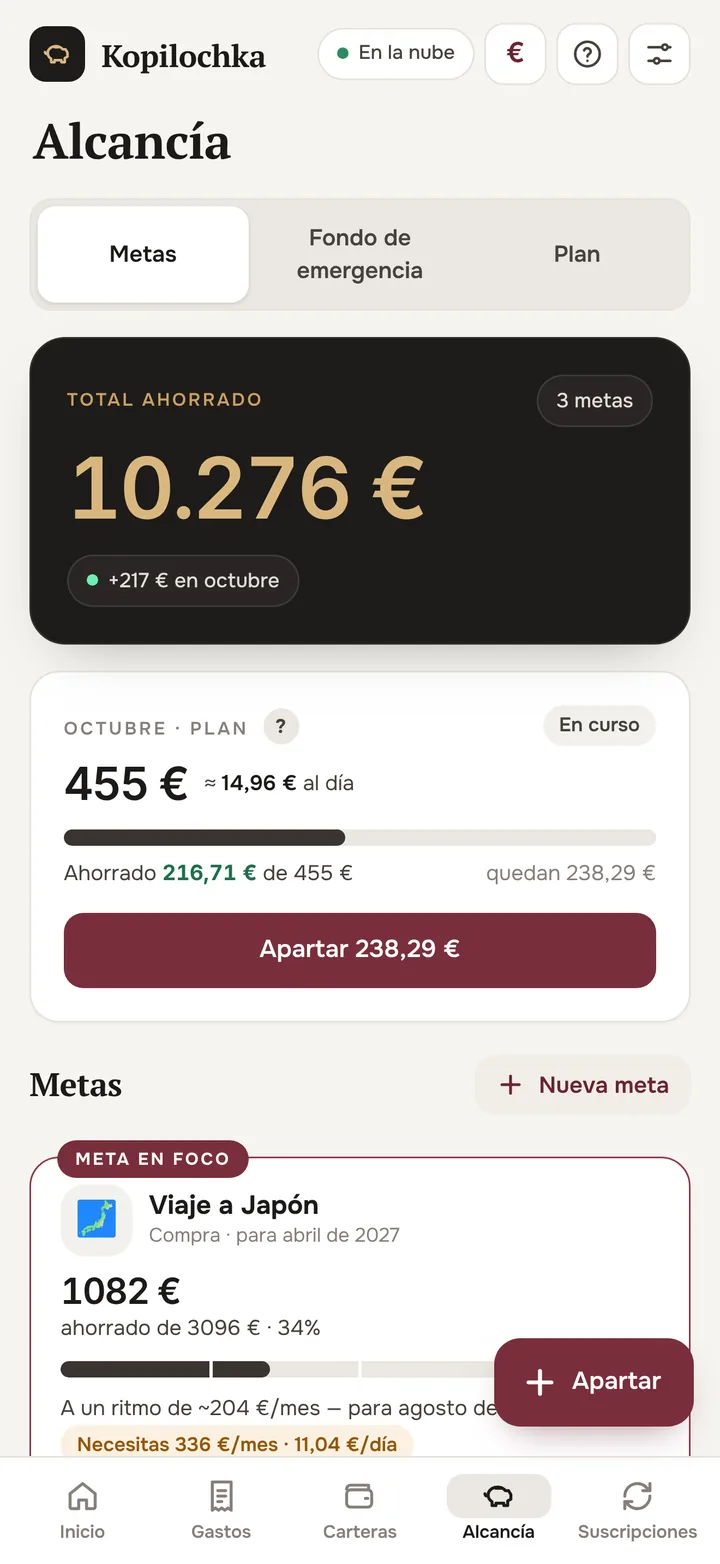
Pantalla de ahorros: plan mensual y metas

La alegría de cada compra

Un par de días después de una compra, Kopilochka pregunta: ¿valió la pena? La puntúas de 😞 a 😄 y en seis meses ves cuánto se fue a la basura y qué te hace más feliz: cosas o experiencias.
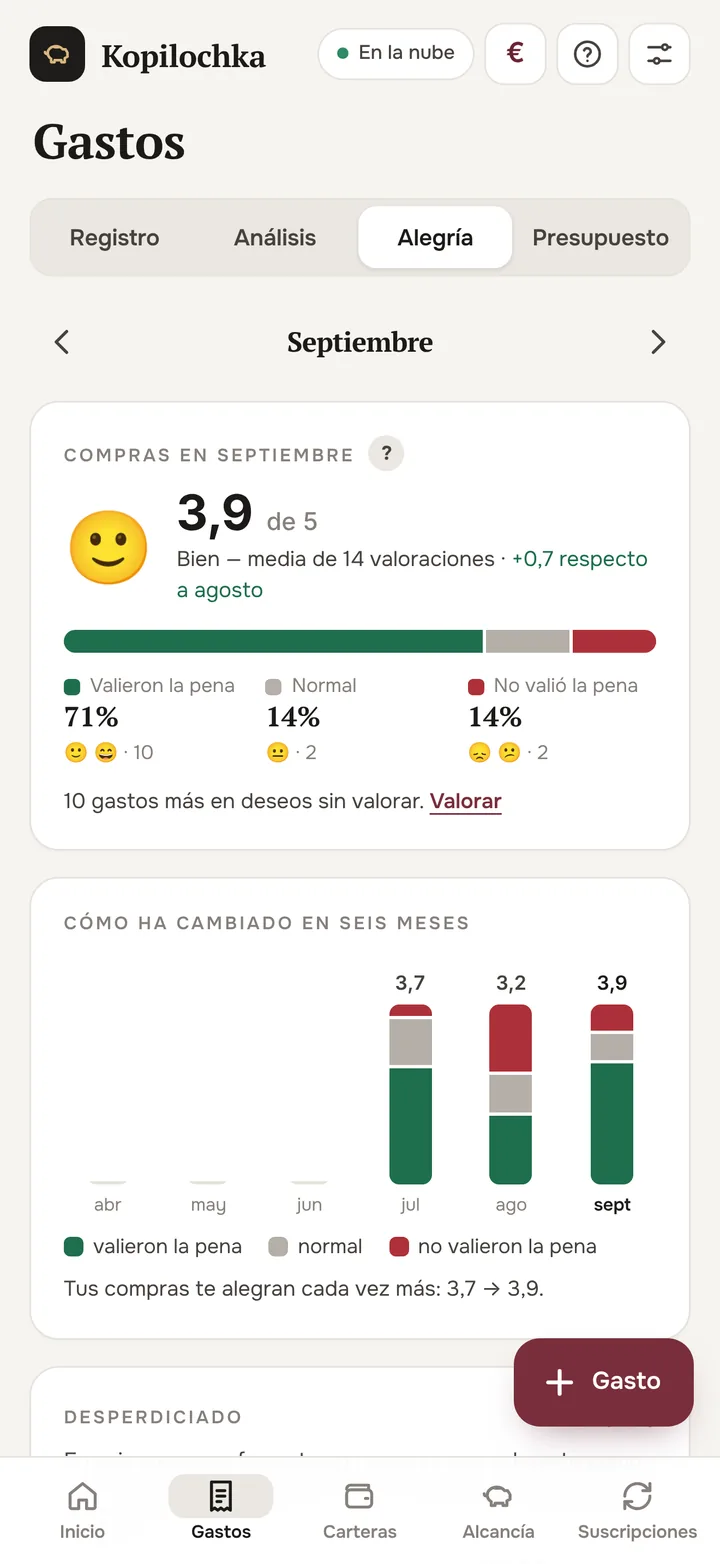
Pantalla «Alegría»: valoraciones de compras del mes

Face ID y solo las notificaciones importantes

Sin Face ID la app no se abre ni con el teléfono desbloqueado, y en el selector de apps los importes van ocultos. Notificaciones solo cuando hay dinero en juego: pago de la tarjeta de crédito, fin de una prueba gratuita, vencimiento de un impuesto, día de cobro. Como mucho una al día, nunca de noche.
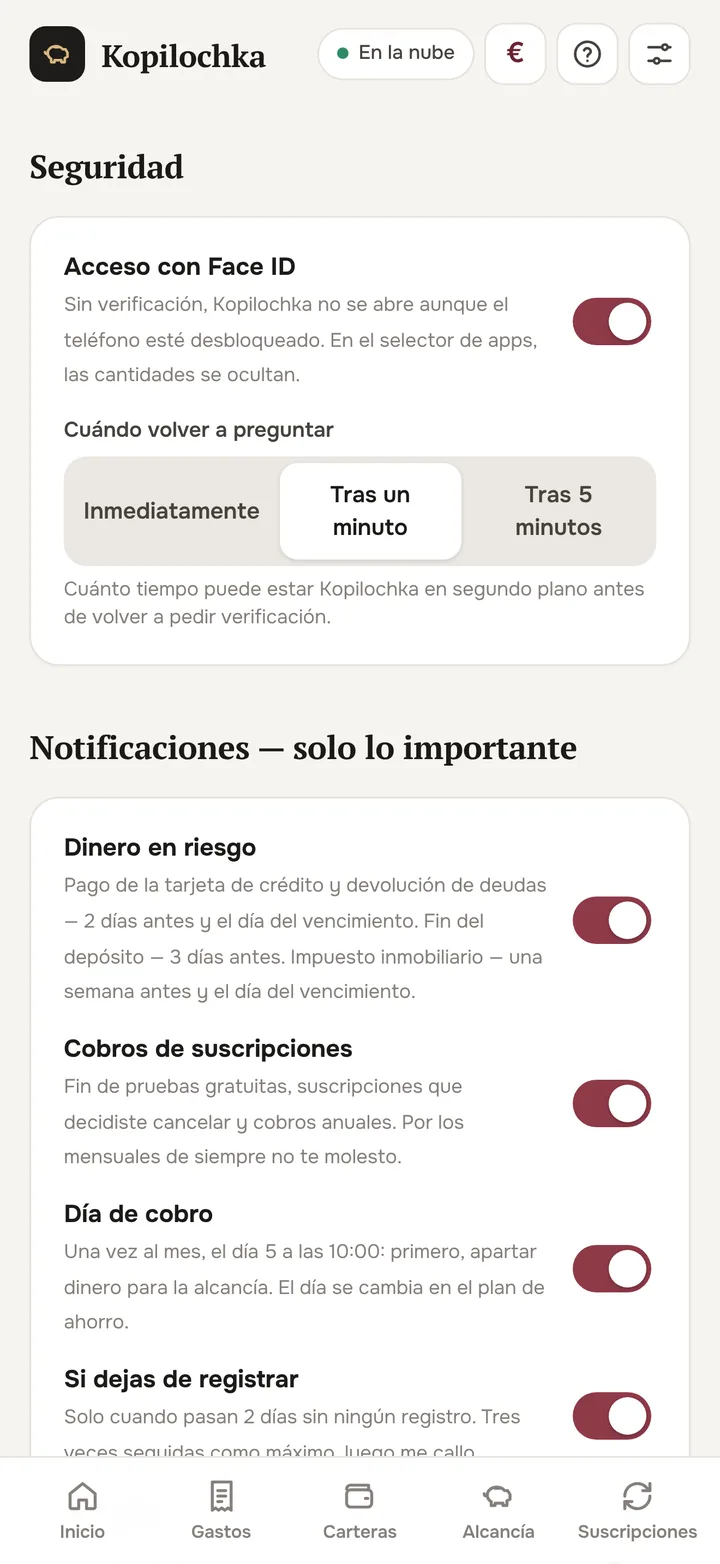
Ajustes: Face ID y notificaciones

Pruébalo aquí mismo

Los dos cálculos clave de Kopilochka, con números de ejemplo.

Cuánto puedes gastar hoy

Puedes gastar hoy
32 €
33%de límite
A buen ritmo32 € al día707 € por 22 días

Toca los gastos: el límite se recalcula al instante, como en la app.

Para cuánto te alcanza el dinero

Te alcanza para4,4

En la app, el fondo de emergencia se calcula con tus gastos reales: alquiler, comida, facturas.

Aquí no hay magia. Solo investigación.

Dentro hay 29 estudios de economía conductual, de 1991 a 2022. Cada función explica por qué funciona y enlaza la fuente. Aquí están los 29.

29estudios
×4más personas ahorran cuando la cantidad se expresa «por día» y no «por mes»
+82%más ahorro en un año en una cuenta bloqueada hasta una fecha
Hábito№ 01 37% → 86%La automatización vence a la motivaciónCuando el ahorro se activaba automáticamente, la participación subió del 37% al 86%.En Kopilochka: El plan va ligado al día en que cobras; el ingreso se reparte al momentoMadrian & Shea, 2001, Quarterly Journal of EconomicsHábito№ 02 ×4Importe al día, no al mes$5 al día en vez de $150 al mes, y el número de personas que se apuntaron al ahorro se multiplicó por 4.En Kopilochka: Junto a cada aporte: su equivalente diarioHershfield, Shu & Benartzi, 2020, Marketing ScienceHábito№ 03 3,5% → 13,6%Save More TomorrowComprometerse de antemano a subir el aporte cuando sube el ingreso casi cuadruplicó la tasa de ahorro en 40 meses.En Kopilochka: Aumento automático del aporteThaler & Benartzi, 2004, Journal of Political EconomyHábito№ 04 d = 0,65Plan «si… entonces»Metaanálisis de 94 estudios: fijar de antemano un disparador y una acción aumenta bastante la probabilidad de terminar lo que empiezas.En Kopilochka: Plan «si… entonces» en cada metaGollwitzer & Sheeran, 2006Hábito№ 05 66 díasFallar una vez no es graveUn hábito se forma en promedio en 66 días, y fallar un día suelto casi no afecta: lo que daña es fallar varios seguidos.En Kopilochka: Racha de meses y el consejo «no falles dos veces»Lally et al., 2010, European Journal of Social PsychologyHábito№ 06 138 estudiosLo que anotas cambia lo que hacesMetaanálisis de 138 estudios y casi 20 mil personas: seguir tu progreso con regularidad aumenta la probabilidad de llegar a la meta.En Kopilochka: Gasto en dos toques, racha, revisión de la semanaHarkin et al., 2016, Psychological BulletinHábito№ 07 34% vs 19%Progreso regaladoCon una tarjeta de fidelidad que ya traía dos sellos, la completó el 34% de las personas; con una vacía, el 19%, aunque los pasos eran los mismos.En Kopilochka: Lista de inicio con el primer paso ya hechoNunes & Drèze, 2006, Journal of Consumer ResearchMetas№ 08 10,5% vs 3,5%Una meta es mejor que cincoLas familias con una sola meta ahorraban cerca del 10,5% de sus ingresos, frente al 3,5% del grupo de control.En Kopilochka: Meta en focoSoman & Zhao, 2011, Journal of Marketing ResearchMetas№ 09 +15,5%Un recordatorio de una meta concretaLos recordatorios con el nombre de la meta aumentaron el ahorro un 15,5%; sin él casi no influyeron.En Kopilochka: Campo «para qué quiero esta meta»Karlan et al., 2016, Management ScienceMetas№ 10 +82%Candado para el dineroUna cuenta de la que no se podía sacar dinero antes de plazo aumentó el ahorro un 82% en un año.En Kopilochka: Candado «no tocar hasta»Ashraf, Karlan & Yin, 2006, Quarterly Journal of EconomicsMetas№ 11 50%La peligrosa mitad del caminoLa motivación cae a mitad de camino. Al principio ayuda ver «cuánto llevas»; cerca del final: «cuánto falta».En Kopilochka: Después del 50%, la meta muestra lo que faltaBonezzi, Brendl & De Angelis, 2011, Psychological ScienceMetas№ 12 día 1El efecto del nuevo comienzoDespués de los «hitos temporales» (inicio de mes, de semana, un cumpleaños) la gente se pone con sus metas más a menudo.En Kopilochka: A principios de mes, Kopilochka te propone subir el planDai, Milkman & Riis, 2014, Management ScienceMetas№ 13 ×2 en 10 añosEl interés compuesto se subestimaLa gente subestima sistemáticamente el interés compuesto, y ahorra menos. Al 7% anual, el dinero se duplica en unos 10 años.En Kopilochka: La calculadora separa el resultado en aportes e interesesStango & Zinman, 2009, Journal of FinanceFondo de emergencia№ 14 $250–749Un fondo de emergencia pequeño ya funcionaIncluso con esa cantidad, las familias se atrasan menos en el pago de la vivienda y sufren menos desahucios tras perder sus ingresos.En Kopilochka: Fondo de emergencia a partir de gastos reales, con hitosUrban Institute (McKernan et al.), 2016Fondo de emergencia№ 15 Sin barrerasEl fondo de emergencia no debe ser sagradoLa gente pide préstamos caros con tal de no tocar sus ahorros «responsables», y acaba pagando de más.En Kopilochka: Sacar del fondo de emergencia en una emergencia: sin obstáculosSussman & O'Brien, 2016, Journal of Marketing ResearchFondo de emergencia№ 16 25×Regla del 4%Históricamente, un patrimonio de 25 veces tus gastos anuales permitía retirar alrededor del 4% al año durante 30 años seguidos.En Kopilochka: Barra de independencia financiera en CarterasTrinity Study: Cooley, Hubbard & Walz, 1998Gastos№ 17 −11,6%Llevar las cuentas recorta lo innecesarioTras instalar una app de finanzas, los gastos no esenciales bajaron un 11,6%, la ropa un 23%, el ocio un 20%. El efecto duró un año.En Kopilochka: Necesidades y deseos, foco en los gastos flexiblesLevi & Benartzi, «Mind the App»Gastos№ 18 $100 → $7Tres motivosLa gente subestima sus gastos en unos $100 por semana. Si nombras tres motivos por los que la semana será distinta, el error baja a $7.En Kopilochka: Plan del mes con tres motivos y un colchónHoward, Hardisty, Sussman & Lukas, 2022, Journal of Marketing ResearchGastos№ 19 ⚡Las «excepciones» son la reglaUna reparación, un regalo, el médico parecen únicos, por eso se gasta en ellos más de lo previsto.En Kopilochka: Marca «puntual» y colchón promedioSussman & Alter, 2012, Journal of Consumer ResearchGastos№ 20 ×2El dolor de pagarCon tarjeta, la gente estaba dispuesta a pagar por las mismas entradas casi el doble que en efectivo.En Kopilochka: Cada gasto a mano y con su precio en tu vida: horas de trabajo, días de ingreso o días de vidaPrelec & Simester, 2001, Marketing LettersGastos№ 21 $1/díaCentavos al díaLas cantidades pequeñas y recurrentes parecen insignificantes: «$1 al día» pesa menos que «$365 al año».En Kopilochka: Suscripciones calculadas al añoGourville, 1998, Journal of Consumer ResearchGastos№ 22 AlternativaLa alternativa olvidadaAl comprar, la gente no piensa en aquello a lo que renuncia. Recordar la alternativa cambia la elección.En Kopilochka: Revisión de compra: horas de trabajo, días de meta, 10 añosFrederick et al., 2009, Journal of Consumer ResearchGastos№ 23 48 hLas ganas se pasanLas ganas de comprar son más fuertes en el momento y se debilitan con el tiempo: esperar es una de las principales estrategias de autocontrol.En Kopilochka: Pausa de 48 horas o 30 díasHoch & Loewenstein, 1991, Journal of Consumer ResearchGastos№ 24 PrioridadesRenunciar del todo es mejor que recortarRenunciar a lo menos importante ahorra más que buscar dónde es más barato. Quienes llevan un presupuesto gastan por impulso con menos frecuencia.En Kopilochka: El mapa de alegría te dice qué recortarFernbach, Kan & Lynch, 2015, Journal of Consumer ResearchGastos№ 25 «Otros»Categorías difusasLos gastos difíciles de clasificar se escapan del control.En Kopilochka: Aviso cuando «Otros» crece demasiadoHeath & Soll, 1996, Journal of Consumer ResearchFelicidad№ 26 ExperienciasDinero y alegríaLa felicidad la dan las experiencias, las compras para otros y lo que te ahorra tiempo. A las cosas te acostumbras rápido.En Kopilochka: Valoración de alegría y mapa «cuánto gasto / cuánta alegría»Dunn & Norton, «Happy Money», 2013Felicidad№ 27 ExperienciaLa experiencia es más precisa que la imaginaciónEl disfrute real predice mejor la experiencia que intentar imaginarla.En Kopilochka: Previsión de alegría según tus valoraciones anterioresGilbert et al., 2009, ScienceFelicidad№ 28 Sin culpaEl efecto avestruzCuando esperan malas noticias, las personas dejan de mirar sus finanzas, y pierden el control justo cuando más lo necesitan.En Kopilochka: Gastar de más significa un nuevo límite para mañana, no una pantalla rojaKarlsson, Loewenstein & Seppi, 2009, Journal of Risk and UncertaintyFelicidad№ 29 DestinoDinero con propósitoCuando el dinero está repartido en «sobres» con una meta concreta, se ahorra mucho mejor.En Kopilochka: Metas, carteras y reparto del ingresoSoman & Cheema, 2011, Journal of Marketing Research

Las 29 fuentes se abren desde la propia app, sección «Por qué»
Aleksandr Romanov: Nueva York
Estudio AARO · sobral.ai

Del creador

Por qué existe Kopilochka

Llevo registrando mi dinero desde los 16 años, casi nueve años seguidos. Probé, creo, todos los trackers que existen y a cada uno le faltaba algo: soporte multimoneda de verdad, cripto junto al efectivo o una respuesta simple a cuánto puedo gastar hoy.

Sobre todo, me cansé de esperar. Escribes a los desarrolladores que algo falla y pasan años sin que nada cambie. En algún momento quedó claro: era hora de tomarlo en mis manos y construir la app que yo mismo uso cada día.

Por eso Kopilochka se actualiza pensando en ti. ¿Falta una función, te molesta un detalle, algo funciona mal? Escríbelo en el canal de Telegram y aparecerá en una de las próximas actualizaciones.

Aleksandrcreador de Kopilochka

¿Qué te falta a ti?

Pide cualquier cambio o función en el canal. Lo más pedido y útil sale en las próximas actualizaciones.

Pedir un cambio en Telegram

Vivo entre monedas

Cada viaje sumaba una moneda nueva a mis cuentas. Así nació Kopilochka.
Aleksandr Romanov: Nueva York
Nueva York
Aleksandr Romanov: Kioto
Kioto
Aleksandr Romanov: Aprendiendo a pilotar
Aprendiendo a pilotar
Aleksandr Romanov: París
París
Aleksandr Romanov: Praga
Praga
Aleksandr Romanov: Río de Janeiro
Río de Janeiro
Aleksandr Romanov: De viaje con mi samoyedo
De viaje con mi samoyedo
Aleksandr Romanov: Maldivas
Maldivas

Hola, soy Aleksandr

Hago apps con lo que a mí mismo me faltaba. Vivo entre países y monedas, así que Kopilochka es ante todo para gente como yo: expats, viajeros y cualquiera que tenga dinero en varias monedas.

  • Nueve años llevando las cuentas de mi dinero
  • 15 productos en sobral.ai, Kopilochka es uno de ellos
  • Director del Año de Estudio de Diseño Web, National Business Awards 2023
  • Fundé el estudio AARO, ahora vivo en Nueva York

Tus datos son tuyos

Gratis

El registro de gastos e ingresos, la copia de seguridad, la sincronización y Face ID son gratis para siempre. El resto, por ahora, también.

  • Sin cuenta, todo se queda solo en tu teléfono. No recibimos nada.
  • Entrar con un código por correo activa la sincronización entre dispositivos. No hay contraseña.
  • Sin anuncios ni rastreadores. No hace falta conectar el banco.
  • Copia de seguridad a un archivo. La cuenta se borra con un botón.
Política de privacidad

14 idiomas

Español, inglés, ruso, ucraniano, kazajo, turco, portugués, alemán, francés, chino, japonés, coreano, hindi, árabe. La interfaz sigue el idioma del teléfono.

¿Usabas Kopilochka en la web?

En la app toca «Entrar con correo» e introduce el mismo correo: gastos, metas y carteras aparecen solos. O abre un archivo de copia de seguridad.

Abrir el sitio

Preguntas

¿Tengo que registrarme?

No. Sin cuenta todo funciona y se queda en tu teléfono. La cuenta solo sirve para sincronizar entre dispositivos: entras con un código por correo, sin contraseña.

¿Kopilochka se conecta a mi banco?

No. Los gastos los anotas tú, en dos toques. Así ves cada uno, y el banco no ve nada.

¿De dónde salen los tipos de cambio?

Fiat: ExchangeRate-API. Cripto: Coinbase y CoinGecko. Se actualizan en cada apertura; sin internet se usa el último tipo.

¿Y en Android?

No hay app para Android. kopilochka.com funciona en cualquier navegador y se añade a la pantalla de inicio como una app.

¿Dónde están mis datos si entro con el correo?

En la nube, en la Unión Europea, y solo tú los ves. Se borran junto con la cuenta con un botón en los ajustes.

¿Esto es asesoramiento financiero?

No. Kopilochka es una herramienta de registro y planificación. Las decisiones son tuyas.

Empieza con un solo gasto

Anota el café de hoy en la moneda en la que pagaste.

Muy pronto en elApp StoreAbrir en el navegador

Hecho en el estudio AARO · Nueva York · desde 2020

Este sitio, igual que Kopilochka, lo hizo Aleksandr Romanov en el estudio AARO

AARO: webs, identidad, 3D y motion

El estudio de diseño web de Aleksandr Romanov: fundado en 2020 y relanzado en Nueva York en 2026. Webs en ruso, inglés y chino, con renders 3D y animación para cada proyecto.

  • Webs
  • Identidad
  • 3D
  • Motion
  • RU · EN · 中文
Abrir el sitio del estudio

sobral.ai

Construyo productos con IA y muestro cómo

15 productos de un solo autor: apps, bots de Telegram y herramientas de trabajo. Todo el proceso es público, errores incluidos. Kopilochka es uno de ellos.

  • iPhone
  • Web
  • Bots de Telegram
  • IA
Todos los productos

El proceso de desarrollo vive en el canal @sobral_ai