Копилочка
AR
افتح في المتصفح

تطبيق iPhone وموقع ويب

حساباتك المالية بأي عملة

ادفع بالبات أو اليورو أو الدرهم وسجّلها كما هي. يحوّلها Kopilochka إلى عملتك ويجيب عن ثلاثة أسئلة لا يجيب عنها البنك: كم سيكفيني المال من الوقت، وكم أملك إجمالًا، وكم يمكنني أن أنفق اليوم.

ادفع بالبات أو اليورو أو الدرهم: سجّلها كما هي. مجاني، بلا إعلانات، بلا بنوك.

قريبًا علىApp Storeافتح في المتصفح

مجاني. بلا حساب، بلا إعلانات، بلا ربط بالبنك.

على App Store 31 أكتوبر
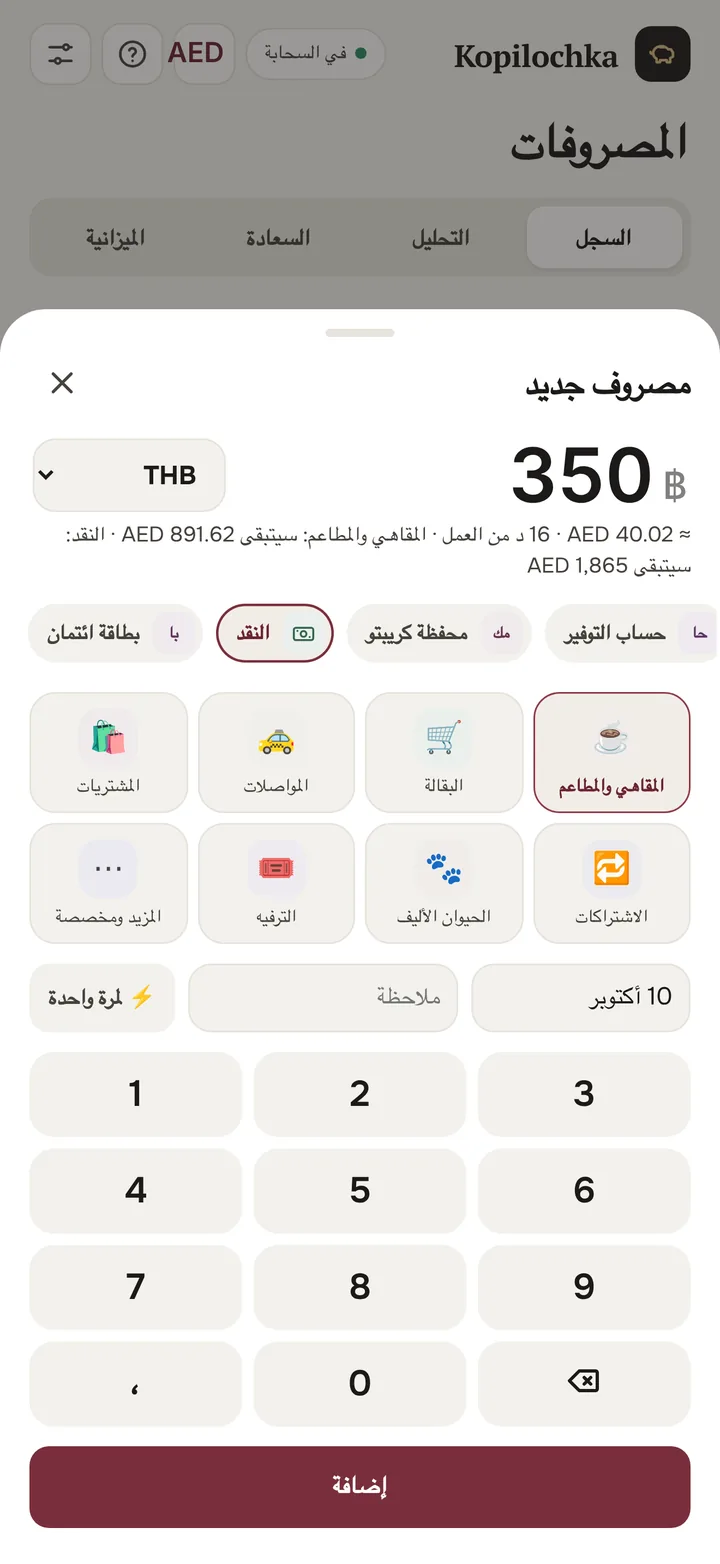
مصروف جديد بقيمة 350 بات محوّل إلى الدولار
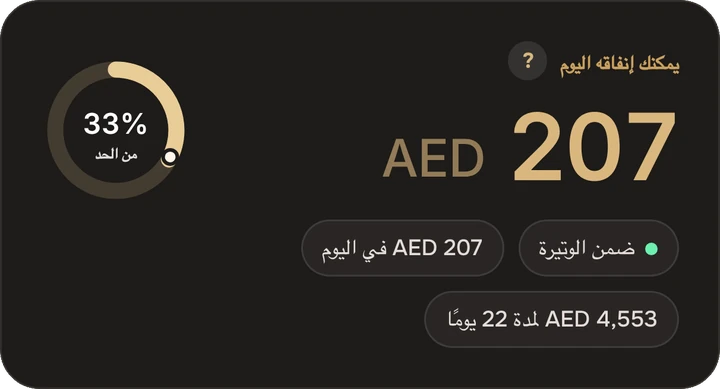
يمكنك إنفاقه اليوم
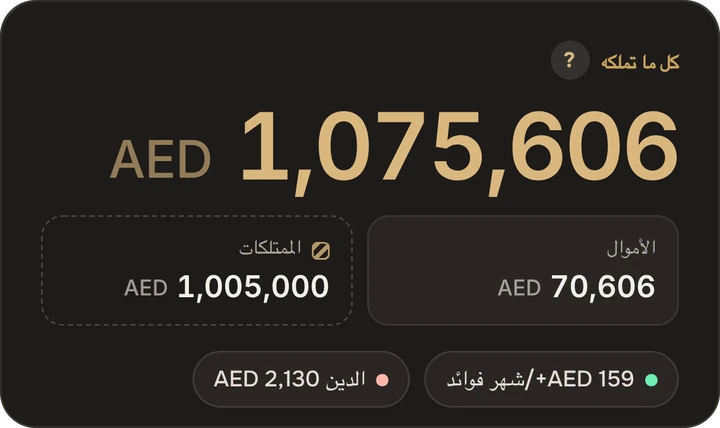
كم أملك إجمالًا

العدّ التنازلي حتى App Store

وافقت Apple على Kopilochka بالفعل. سيصل إلى App Store في 31 أكتوبر: ضع تذكيرًا حتى لا يفوتك.

00000000
يوم
00000000
ساعة
00000000
دقيقة
00000000
ثانية

الإطلاق اليوم

سيظهر Kopilochka على App Store خلال اليوم. سيكون الرابط هنا وفي قناة Telegram.

ثلاثة أسئلة لا يجيب عنها البنك

كم سيكفيني المال من الوقت

تُحسب وسادة الأمان من مصاريفك الحقيقية. سترى كم شهرًا وسنة ستصمد إذا انقطع دخلك.
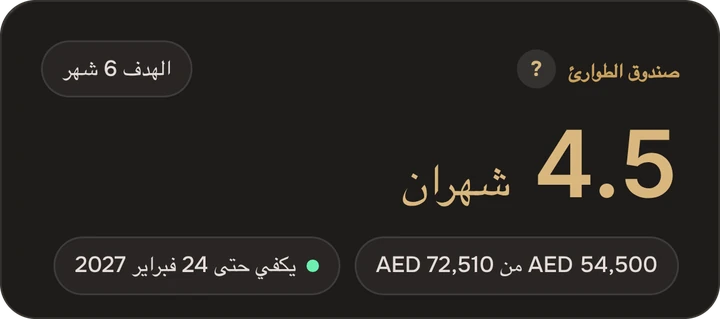
كم سيكفيني المال من الوقت

كم أملك إجمالًا

الحسابات، والنقد بعدة عملات، والعملات الرقمية، والودائع، والديون، وحتى السيارة والشقة: رقم واحد بسعر الصرف الحالي.

كم أملك إجمالًا

كم يمكنني أن أنفق اليوم

تحدد ميزانية للمصاريف المرنة، فيقسّمها Kopilochka على الأيام ويعيد حسابها بعد كل عملية شراء.

كم يمكنني أن أنفق اليوم

تدفع بالبات، وتراها بعملتك

سجّل المصروف كما هو، بالعملة التي دفعت بها. يحوّله Kopilochka بسعر صرف حديث ويعرض المجاميع بعملتك. أكثر من 60 عملة والعملات المشفّرة.

أسعار الصرف للتوضيح. في التطبيق تتحدّث كلما فتحته.

مقهى في بانكوك

฿350

≈AED 40.04

ماذا في الداخل

كم سنة سيكفيك مالك

الإيجار والطعام والفواتير: منها تُحسب وسادة الأمان. سترى كم شهرًا وسنة سيكفيك المال إذا توقف الدخل، وماذا سيتغير إن بعت السيارة.
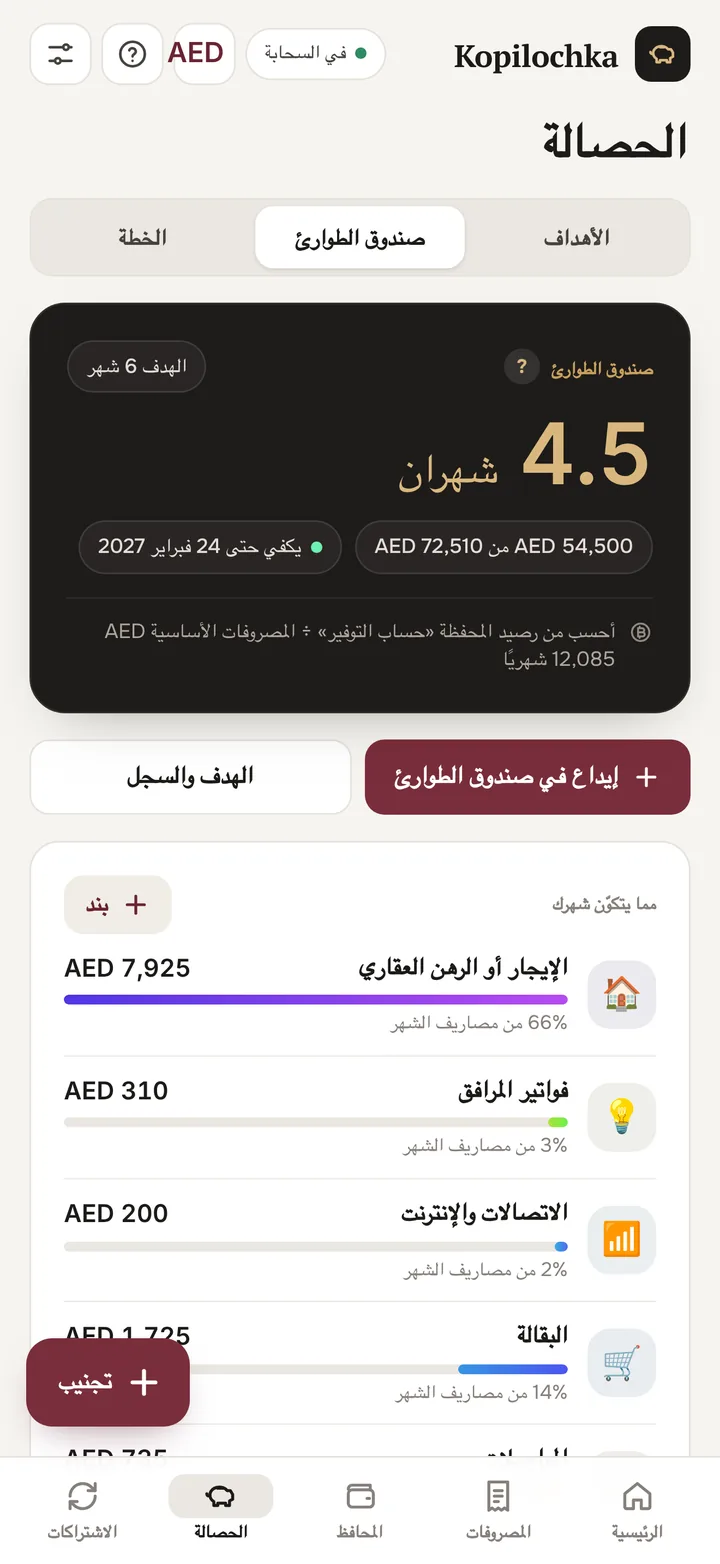
شاشة الوسادة: كم سنة سيكفيك المال

كل ما تملكه في رقم واحد

بطاقة بالدولار، ونقد بالبات، ووديعة باليورو، وبيتكوين في المنصة، وشقة وسيارة. يجمع Kopilochka كل شيء في صافي ثروة واحد بسعر الصرف الحالي ويعرض مكوناته.
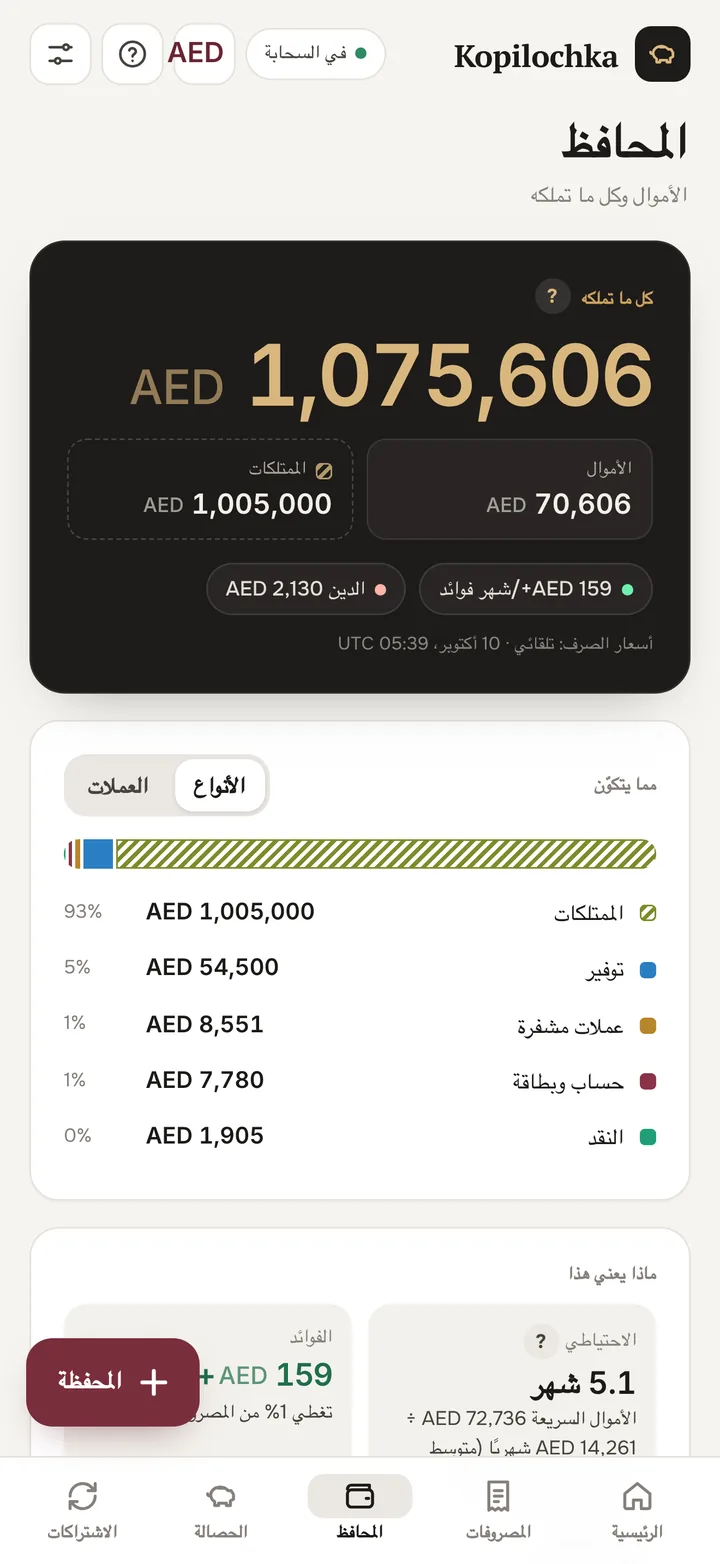
شاشة المحافظ: صافي الثروة ومكوناته

حد يومي

الرقم الرئيسي على الشاشة: كم يمكنك أن تنفق اليوم. إن أنفقت أكثر انخفض حد الغد. تراه فورًا، لا في نهاية الشهر.
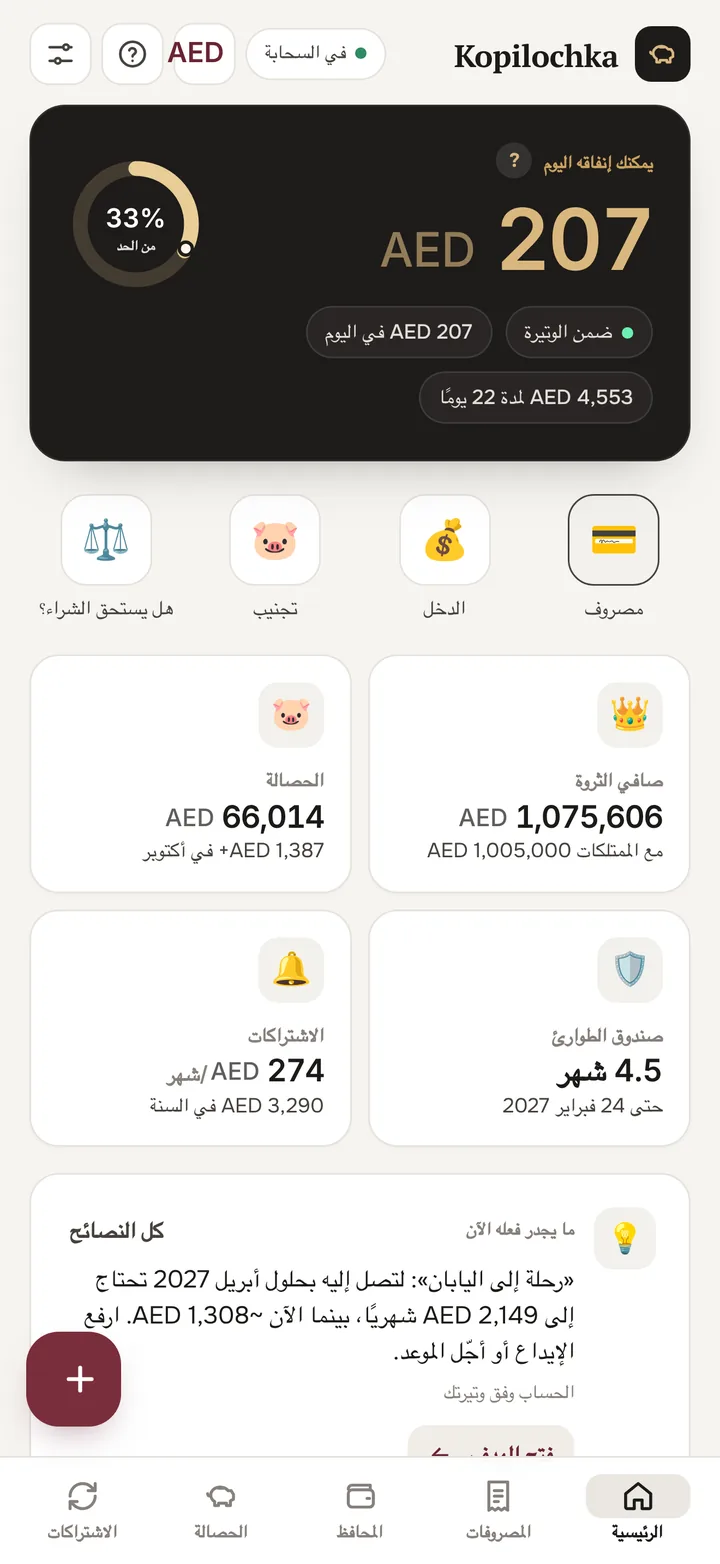
الشاشة الرئيسية: كم يمكنك أن تنفق اليوم

الحصالة والأهداف

خطة شهرية، وإيداع يوم الراتب، وسلسلة أشهر بلا انقطاع. أهداف بأي عملة أو بالعملات الرقمية. وقفل «لا تلمسه حتى التاريخ» إن كنت تعرف عن نفسك عادة سحب المدخرات.
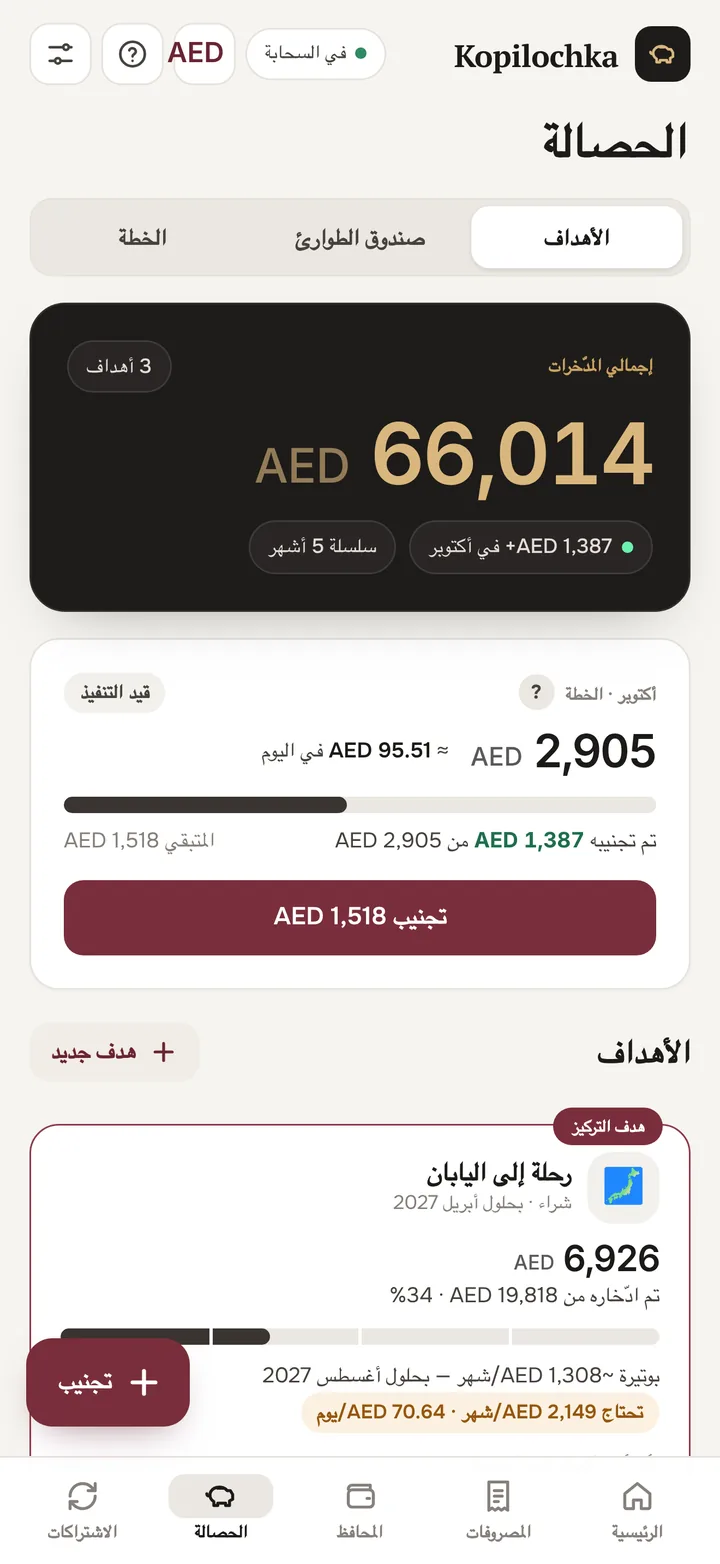
شاشة الادخار: الخطة الشهرية والأهداف

فرحة الشراء

بعد الشراء بيومين يسألك Kopilochka: هل كان يستحق؟ تقيّمه من 😞 إلى 😄 وخلال ستة أشهر ترى كم ذهب هدرًا وما الذي يسعدك أكثر: الأشياء أم التجارب.
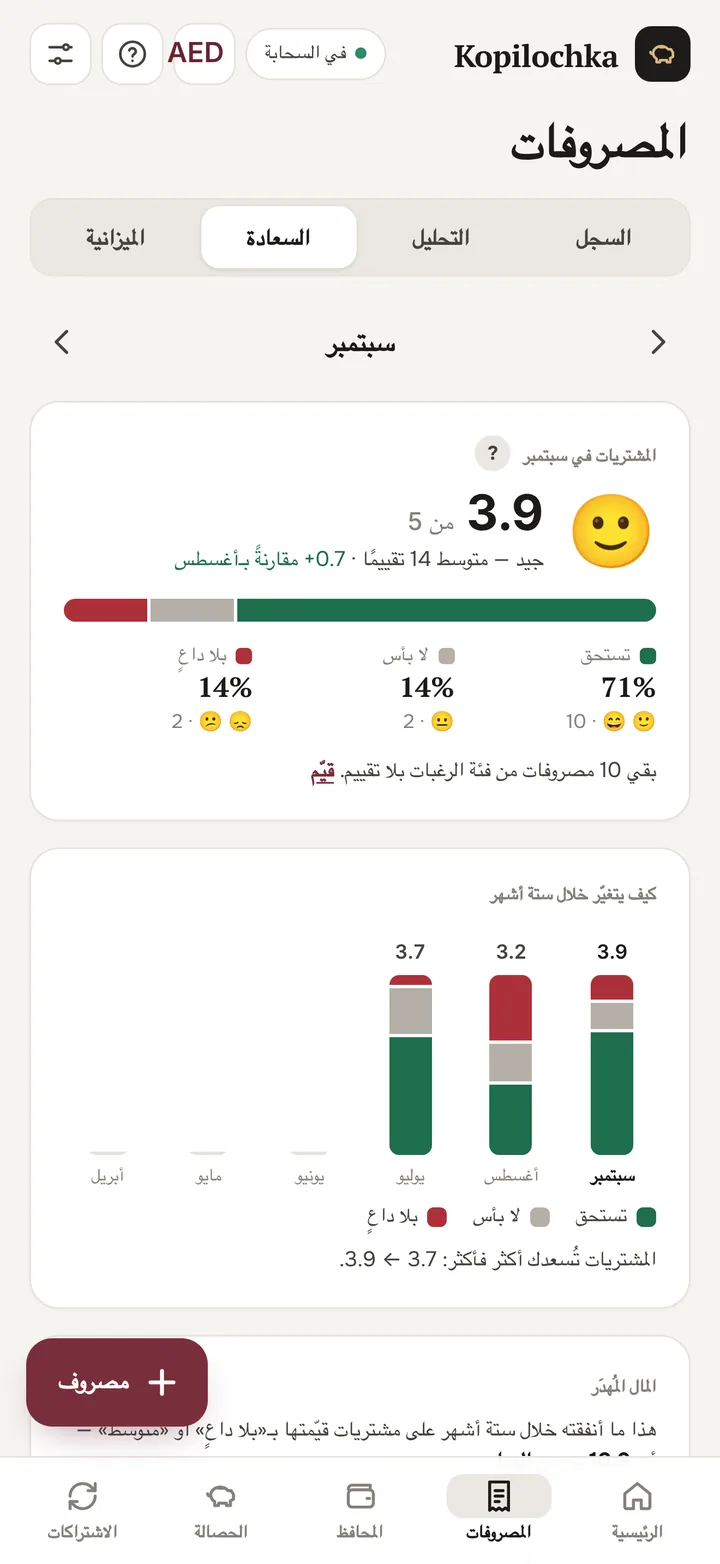
شاشة «الفرحة»: تقييمات مشتريات الشهر

Face ID وإشعارات مهمة فقط

من دون Face ID لا يفتح التطبيق حتى على هاتف غير مقفل، وفي مبدّل التطبيقات تبقى المبالغ مخفية. تصلك الإشعارات فقط عندما يتعلق الأمر بالمال: دفعة بطاقة الائتمان، أو نهاية الفترة التجريبية، أو موعد ضريبة، أو يوم الراتب. إشعار واحد في اليوم كحد أقصى، وليلاً أبدًا.
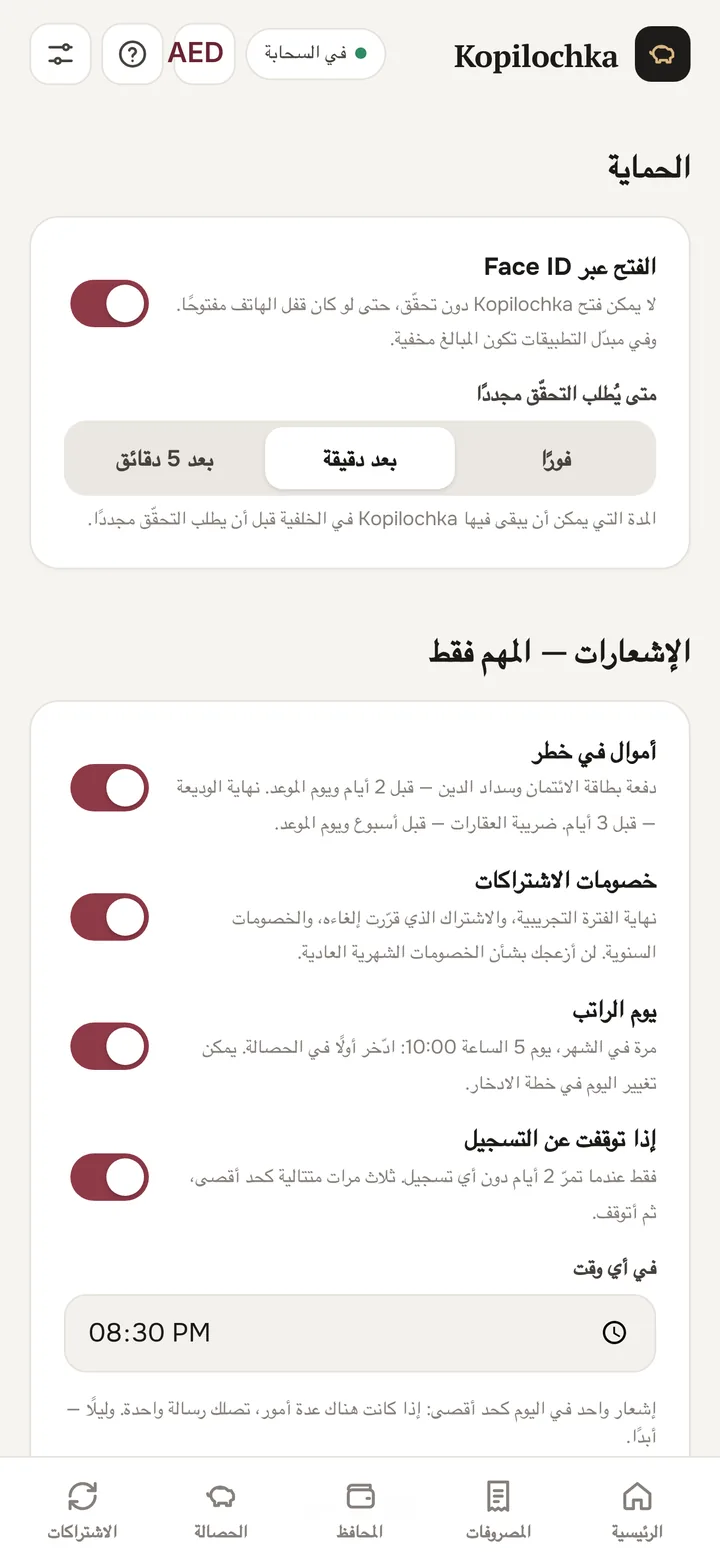
الإعدادات: Face ID والإشعارات

جرّبه هنا مباشرة

أهم حسابين في Kopilochka، بأرقام للتوضيح.

كم يمكنك أن تنفق اليوم

يمكنك إنفاقه اليوم
AED 207
33%من الحد
ضمن الوتيرةAED 207 في اليومAED 4,553 لمدة 22 يومًا

اضغط على المصروفات: يُعاد حساب الحد فورًا، تمامًا كما في التطبيق.

كم يكفيك المال

يكفي لمدة4.5

في التطبيق يُحسب صندوق الطوارئ من مصروفاتك الفعلية: الإيجار والطعام والفواتير.

لا سحر هنا. أبحاث فقط.

في الداخل 29 دراسة في الاقتصاد السلوكي، من 1991 إلى 2022. كل ميزة تشرح لماذا تنجح وتعطي رابطًا إلى المصدر. إليك الدراسات التسع والعشرين كلها.

29دراسة
×4يدّخر عدد أكبر من الناس عندما يُذكر المبلغ «في اليوم» لا «في الشهر»
+82%زيادة المدخرات خلال سنة في حساب مقفل حتى تاريخ محدد
العادة№ 01 37% → 86%الأتمتة أقوى من الحافزعندما أصبح الادخار مفعّلًا تلقائيًا، ارتفعت نسبة المشاركين من 37% إلى 86%.في Kopilochka: الخطة مرتبطة بيوم وصول المال، ويُوزَّع الدخل فورًاMadrian & Shea, 2001, Quarterly Journal of Economicsالعادة№ 02 ×4المبلغ في اليوم، لا في الشهر$5 في اليوم بدلًا من $150 في الشهر، فتضاعف عدد المشتركين في الادخار 4 مرات.في Kopilochka: بجانب كل إيداع: ما يعادله في اليومHershfield, Shu & Benartzi, 2020, Marketing Scienceالعادة№ 03 3.5% → 13.6%Save More Tomorrowالاتفاق المسبق على رفع الإيداع مع نمو الدخل ضاعف معدل الادخار أربع مرات تقريبًا خلال 40 شهرًا.في Kopilochka: زيادة تلقائية للإيداعThaler & Benartzi, 2004, Journal of Political Economyالعادة№ 04 d = 0.65خطة «إذا… فإن»تحليل تلوي لـ94 دراسة: تحديد المحفّز والفعل مسبقًا يرفع بشكل ملحوظ فرصة إتمام الأمر.في Kopilochka: خطة «إذا… فإن» في كل هدفGollwitzer & Sheeran, 2006العادة№ 05 66 يومتفويت مرة واحدة لا يضرتتكوّن العادة في المتوسط خلال 66 يومًا، والتفويت لمرة واحدة لا يكاد يعيقها: الضرر يأتي من التفويت المتكرر.في Kopilochka: سلسلة أشهر ونصيحة «لا تفوّت مرتين»Lally et al., 2010, European Journal of Social Psychologyالعادة№ 06 138 دراسةالتسجيل يغيّر السلوكتحليل تلوي لـ138 دراسة شملت نحو 20 ألف شخص: المتابعة المنتظمة للتقدم ترفع فرصة بلوغ الهدف.في Kopilochka: مصروف بلمستين، سلسلة أشهر، مراجعة الأسبوعHarkin et al., 2016, Psychological Bulletinالعادة№ 07 34% vs 19%التقدم الممنوحبطاقة الولاء التي تحمل ختمين مسبقًا أكملها 34% من الناس، أما الفارغة فـ19%، مع أن عدد الخطوات كان نفسه.في Kopilochka: قائمة مهام البداية مع خطوة أولى منجزة مسبقًاNunes & Drèze, 2006, Journal of Consumer Researchالأهداف№ 08 10.5% vs 3.5%هدف واحد أفضل من خمسةالأسر التي كان لها هدف واحد ادّخرت نحو 10.5% من الدخل مقابل 3.5% في المجموعة الضابطة.في Kopilochka: هدف التركيزSoman & Zhao, 2011, Journal of Marketing Researchالأهداف№ 09 +15.5%تذكير بهدف محددالتذكيرات التي تحمل اسم الهدف زادت المدّخرات بنسبة 15.5%، أما بدونه فلم يكن لها تأثير يُذكر.في Kopilochka: حقل «لماذا أريد هذا الهدف»Karlan et al., 2016, Management Scienceالأهداف№ 10 +82%قفل على المالالحساب الذي لا يمكن السحب منه قبل الموعد زاد المدّخرات بنسبة 82% خلال عام.في Kopilochka: قفل «لا تلمسه قبل»Ashraf, Karlan & Yin, 2006, Quarterly Journal of Economicsالأهداف№ 11 50%المنتصف الخطريضعف الحافز في المنتصف. في البداية يساعدك «كم جمعت حتى الآن»، وقرب النهاية «كم تبقى».في Kopilochka: بعد 50% يُظهر الهدف المتبقيBonezzi, Brendl & De Angelis, 2011, Psychological Scienceالأهداف№ 12 يوم 1 من الشهرتأثير البداية الجديدةبعد «المحطات الزمنية» (بداية الشهر أو الأسبوع أو عيد الميلاد) يُقبل الناس على أهدافهم أكثر.في Kopilochka: في بداية الشهر يقترح Kopilochka رفع الخطةDai, Milkman & Riis, 2014, Management Scienceالأهداف№ 13 ×2 خلال 10 سنةالفائدة المركبة يُستهان بهايقلّل الناس باستمرار من تقدير الفائدة المركبة، فيدّخرون أقل. بفائدة 7% سنويًا يتضاعف المال في نحو 10 سنة.في Kopilochka: تقسّم الحاسبة النتيجة إلى إيداعات وفوائدStango & Zinman, 2009, Journal of Financeصندوق الطوارئ№ 14 $250–749حتى صندوق الطوارئ الصغير مفيدالأسر التي لديها حتى هذا المبلغ تتأخر أقل في دفع إيجار السكن وتتعرض للإخلاء أقل بعد فقدان الدخل.في Kopilochka: صندوق طوارئ من مصروفاتك الفعلية مع محطاتUrban Institute (McKernan et al.), 2016صندوق الطوارئ№ 15 بلا حواجزصندوق الطوارئ ليس شيئًا مقدسًايلجأ الناس إلى قروض باهظة كي لا يمسّوا مدّخراتهم «المخصصة»، فيدفعون أكثر.في Kopilochka: السحب من صندوق الطوارئ لحالة طارئة: بلا عوائقSussman & O'Brien, 2016, Journal of Marketing Researchصندوق الطوارئ№ 16 25×قاعدة 4%تاريخيًا، سمح صافي ثروة يعادل 25 ضعف المصروفات السنوية بسحب نحو 4% سنويًا لمدة 30 سنة متتالية.في Kopilochka: مقياس الاستقلال المالي في المحافظTrinity Study: Cooley, Hubbard & Walz, 1998المصروفات№ 17 −11.6%التتبّع يقلّص الزائدبعد تثبيت تطبيق لتتبّع المصروفات، انخفضت المصروفات غير الضرورية بنسبة 11.6%، والملابس بنسبة 23%، والترفيه بنسبة 20%. واستمر الأثر لمدة عام.في Kopilochka: الاحتياجات والرغبات، مع التركيز على المصروفات المرنةLevi & Benartzi, «Mind the App»المصروفات№ 18 $100 → $7ثلاثة أسبابيقلّل الناس من تقدير مصروفاتهم بنحو $100 في الأسبوع. وإذا ذكروا ثلاثة أسباب تجعل الأسبوع غير عادي، ينخفض الخطأ إلى $7.في Kopilochka: خطة الشهر مع ثلاثة أسباب وهامشHoward, Hardisty, Sussman & Lukas, 2022, Journal of Marketing Researchالمصروفات№ 19 ⚡«الاستثناءات» هي القاعدةالإصلاحات والهدايا والطبيب تبدو حالات فريدة، لذلك يُنفق عليها أكثر مما هو مخطط.في Kopilochka: علامة «لمرة واحدة» والهامش المتوسطSussman & Alter, 2012, Journal of Consumer Researchالمصروفات№ 20 ×2ألم الدفععند الدفع بالبطاقة كان الناس مستعدين لدفع ضعف ما يدفعونه نقدًا تقريبًا مقابل التذاكر نفسها.في Kopilochka: كل مصروف يُسجَّل يدويًا ومعه تكلفته من حياتك: ساعات العمل أو أيام الدخل أو أيام الحياةPrelec & Simester, 2001, Marketing Lettersالمصروفات№ 21 $1/يومقروش في اليومالمبالغ الصغيرة المتكررة تبدو بلا أهمية: «$1 في اليوم» أخف وقعًا من «$365 في السنة».في Kopilochka: الاشتراكات محسوبة سنويًاGourville, 1998, Journal of Consumer Researchالمصروفات№ 22 البديلالبديل المنسيعند الشراء لا يفكر الناس فيما يتخلون عنه. والتذكير بالبديل يغيّر الاختيار.في Kopilochka: فحص الشراء: ساعات العمل، أيام الهدف، 10 سنةFrederick et al., 2009, Journal of Consumer Researchالمصروفات№ 23 48 سالرغبة تزولالرغبة في الشراء تكون في أقوى حالاتها في اللحظة نفسها وتضعف مع الوقت: والتأجيل من أهم استراتيجيات ضبط النفس.في Kopilochka: مهلة 48 ساعة أو 30 أيامHoch & Loewenstein, 1991, Journal of Consumer Researchالمصروفات№ 24 الأولوياتالتخلي الكامل أفضل من التقتيرالتخلي عن الأقل أهمية يوفّر أكثر من البحث عن الأرخص. ومن يلتزمون بميزانية ينفقون باندفاع أقل.في Kopilochka: خريطة السعادة تخبرك بما يجب تقليصهFernbach, Kan & Lynch, 2015, Journal of Consumer Researchالمصروفات№ 25 «أخرى»فئات غير واضحةالمصروفات التي يصعب تصنيفها تخرج عن السيطرة.في Kopilochka: تنبيه عندما تتضخم فئة «أخرى»Heath & Soll, 1996, Journal of Consumer Researchالسعادة№ 26 تجاربالمال والسعادةالسعادة تأتي من التجارب، والشراء للآخرين، وما يوفّر الوقت. أما الأشياء فتعتادها بسرعة.في Kopilochka: تقييم السعادة وخريطة «كم أنفق / كم أسعد»Dunn & Norton, «Happy Money», 2013السعادة№ 27 التجربةالتجربة أدق من الخيالالمتعة التي عشتها تتنبأ بالتجربة الفعلية أدق من محاولة تخيّلها.في Kopilochka: توقع السعادة بناءً على تقييماتك السابقةGilbert et al., 2009, Scienceالسعادة№ 28 بلا خجلتأثير النعامةعندما يتوقع الناس أخبارًا سيئة، يتوقفون عن النظر في أموالهم، فيفقدون السيطرة في الوقت الذي يحتاجونها فيه تحديدًا.في Kopilochka: تجاوز الإنفاق يعني حدًا جديدًا للغد، لا شاشة حمراءKarlsson, Loewenstein & Seppi, 2009, Journal of Risk and Uncertaintyالسعادة№ 29 الغرضأموال لها غرضعندما توزَّع الأموال على «مظاريف» لكل منها هدف محدد، يُحافظ عليها بشكل أفضل بكثير.في Kopilochka: الأهداف والمحافظ وتوزيع الدخلSoman & Cheema, 2011, Journal of Marketing Research

جميع المصادر التسعة والعشرين تُفتح من داخل التطبيق، قسم «لماذا»
ألكسندر رومانوف: نيويورك
استوديو AARO · sobral.ai

من المطوّر

لماذا وُجد Kopilochka

أدوّن أموالي منذ كان عمري 16 عامًا، أي قرابة تسع سنوات متواصلة. جرّبت على ما أظن كل المتتبعات الموجودة، وكان كل واحد منها ينقصه شيء: دعم حقيقي لتعدد العملات، أو عملات رقمية بجانب النقد، أو جواب بسيط عن كم يمكنني أن أنفق اليوم.

وأكثر ما أتعبني هو الانتظار. تكتب للمطورين أن شيئًا ما غير مريح، فلا يتغير شيء لسنوات. في لحظة ما صار الأمر واضحًا: حان الوقت لآخذ الأمور بيدي وأبني التطبيق الذي أستخدمه أنا نفسي كل يوم.

لهذا يتطور Kopilochka من أجلكم. تنقصك ميزة، أو يزعجك تفصيل، أو شيء يعمل بشكل خاطئ؟ اكتب في قناة تيليجرام وسيظهر في أحد التحديثات القادمة.

ألكسندرصانع Kopilochka

وما الذي ينقصك أنت؟

اطلب أي تعديل أو ميزة في القناة. الأكثر طلبًا والأكثر فائدة يصدر في التحديثات القادمة.

اطلب تعديلًا عبر تيليجرام

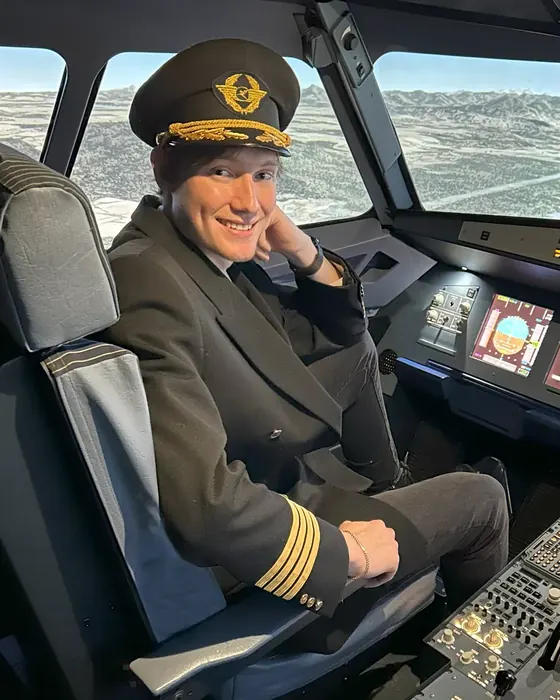
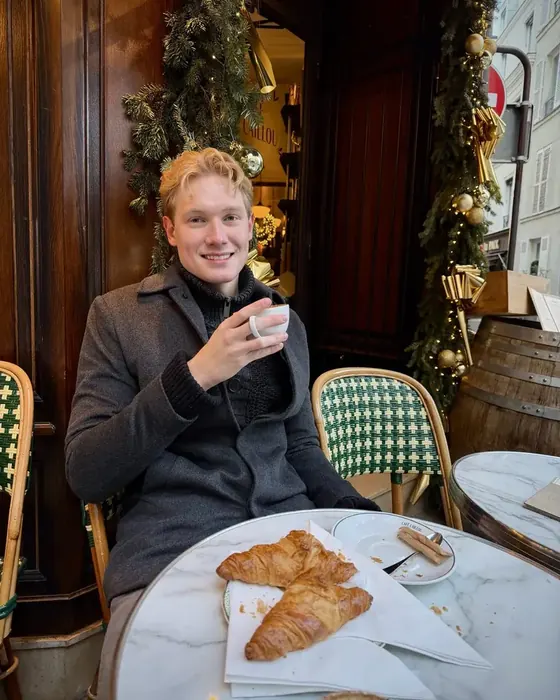
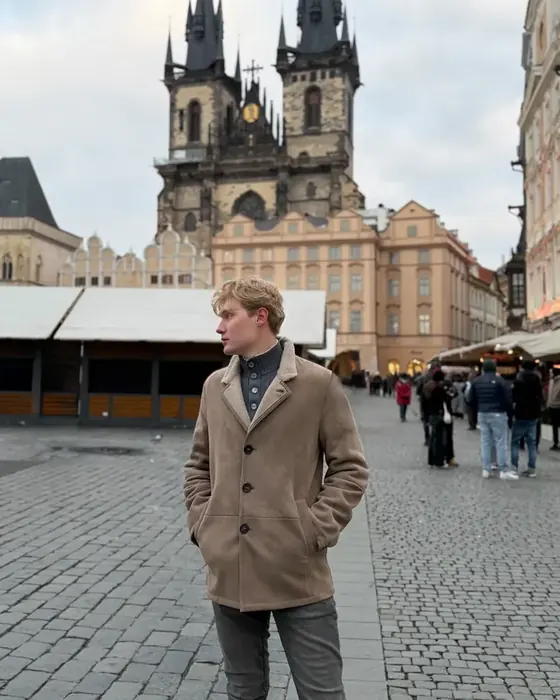
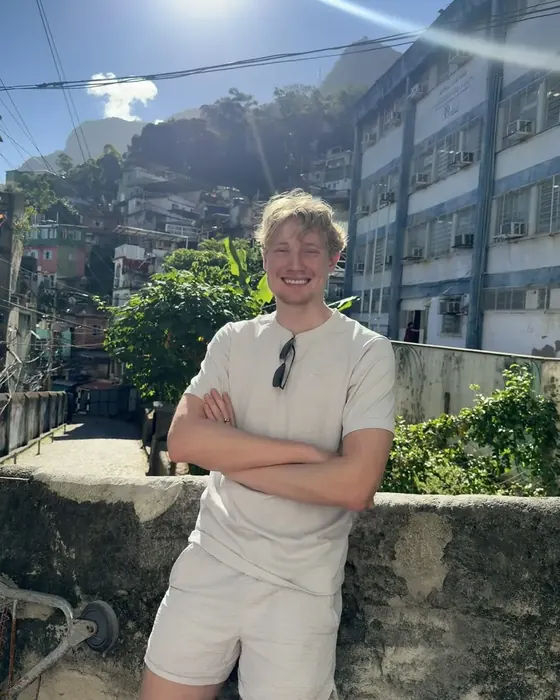
أعيش بين العملات

كل رحلة أضافت عملة جديدة إلى حساباتي. وهكذا وُلد Kopilochka.
ألكسندر رومانوف: نيويورك
نيويورك
ألكسندر رومانوف: كيوتو
كيوتو
ألكسندر رومانوف: أتدرّب لأصبح طيارًا
أتدرّب لأصبح طيارًا
ألكسندر رومانوف: باريس
باريس
ألكسندر رومانوف: براغ
براغ
ألكسندر رومانوف: ريو دي جانيرو
ريو دي جانيرو
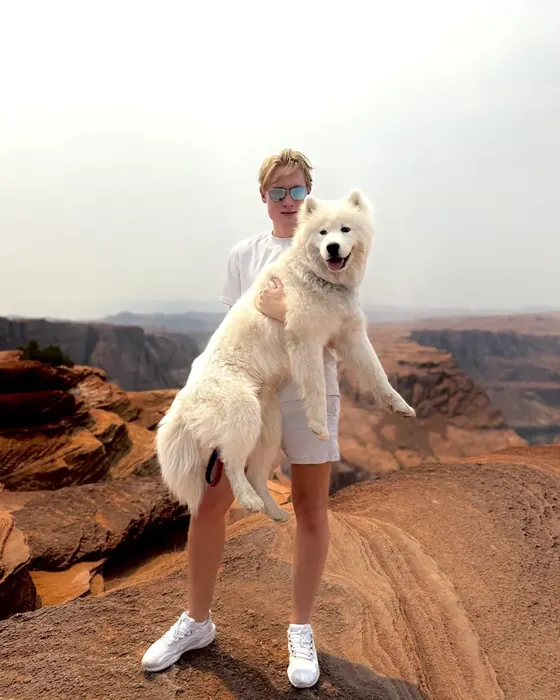
ألكسندر رومانوف: في الطريق مع كلبي السامويد
في الطريق مع كلبي السامويد
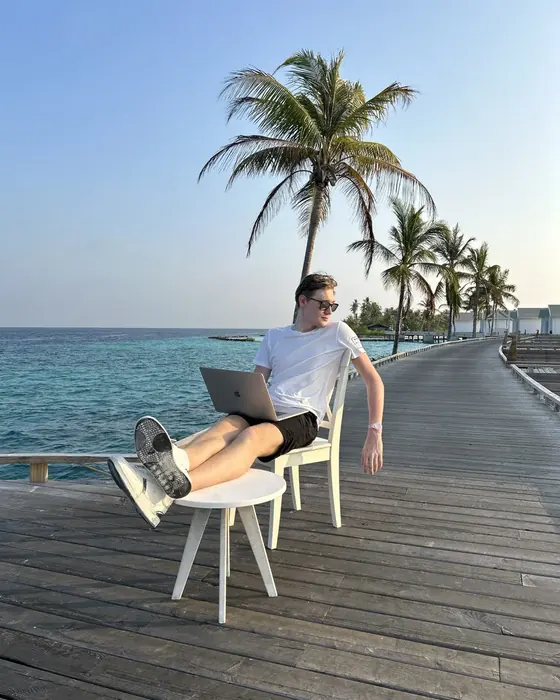
ألكسندر رومانوف: جزر المالديف
جزر المالديف

مرحبًا، أنا ألكسندر

أصنع التطبيقات مما كان ينقصني أنا. أعيش بين البلدان والعملات، ولهذا فإن Kopilochka قبل كل شيء لأشخاص مثلي: المغتربين والمسافرين وكل من تتوزّع أمواله على عدة عملات.

  • تسع سنوات وأنا أسجّل أموالي
  • 15 منتجًا على sobral.ai، وKopilochka أحدها
  • جائزة مدير استوديو تصميم المواقع لعام 2023 من National Business Awards
  • أسّست استوديو AARO، وأعيش الآن في نيويورك

بياناتك ملكك

مجاني

تدوين المصاريف والدخل، والنسخ الاحتياطي، والمزامنة، وFace ID مجانية إلى الأبد. والباقي مجاني حاليًا أيضًا.

  • من دون حساب يبقى كل شيء على هاتفك فقط. نحن لا نستلم شيئًا.
  • الدخول برمز من البريد يفعّل المزامنة بين الأجهزة. لا توجد كلمة مرور.
  • لا إعلانات ولا متتبعات. لا حاجة لربط البنك.
  • نسخة احتياطية إلى ملف. ويُحذف الحساب بزر واحد.
سياسة الخصوصية

14 لغة

العربية، والإنجليزية، والروسية، والأوكرانية، والكازاخية، والتركية، والإسبانية، والبرتغالية، والألمانية، والفرنسية، والصينية، واليابانية، والكورية، والهندية. تتبع الواجهة لغة هاتفك.

كنت تستخدم Kopilochka على الموقع؟

في التطبيق اضغط «الدخول بالبريد» وأدخل البريد نفسه: ستظهر المصاريف والأهداف والمحافظ من تلقاء نفسها. أو افتح ملف النسخة الاحتياطية.

افتح الموقع

الأسئلة

هل أحتاج إلى التسجيل؟

لا. من دون حساب يعمل كل شيء ويبقى على هاتفك. الحساب فقط للمزامنة بين الأجهزة: دخول برمز من البريد، بلا كلمة مرور.

هل يتصل Kopilochka بالبنك؟

لا. أنت من يسجل المصاريف، بلمستين. هكذا ترى كل واحدة منها، ولا يرى البنك شيئًا.

من أين تأتي أسعار الصرف؟

العملات التقليدية: ExchangeRate-API. الرقمية: Coinbase وCoinGecko. تتحدث عند كل فتح؛ ومن دون إنترنت يبقى آخر سعر صالحًا.

وماذا عن أندرويد؟

لا يوجد تطبيق لأندرويد. موقع kopilochka.com يعمل في أي متصفح ويُضاف إلى الشاشة الرئيسية كتطبيق.

أين بياناتي إذا دخلت بالبريد؟

في السحابة، داخل الاتحاد الأوروبي، ولا يراها غيرك. وتُحذف مع الحساب بزر واحد في الإعدادات.

هل هذه استشارة مالية؟

لا. Kopilochka أداة تدوين وتخطيط. والقرارات قراراتك.

ابدأ بمصروف واحد

سجّل قهوة اليوم بالعملة التي دفعت بها.

قريبًا علىApp Storeافتح في المتصفح

صُنع في استوديو AARO · نيويورك · منذ 2020

هذا الموقع، مثل Kopilochka نفسه، صنعه ألكسندر رومانوف في استوديو AARO

AARO: مواقع، هوية بصرية، 3D وموشن

استوديو تصميم الويب لألكسندر رومانوف: تأسس عام 2020 وأعيد إطلاقه في نيويورك عام 2026. مواقع بالروسية والإنجليزية والصينية، مع تصيير 3D وتحريك لكل مشروع.

  • مواقع
  • هوية بصرية
  • 3D
  • موشن
  • RU · EN · 中文
افتح موقع الاستوديو

sobral.ai

أبني منتجات بالذكاء الاصطناعي وأعرض كيف

15 منتجًا من صانع واحد: تطبيقات وبوتات تيليجرام وأدوات عمل. العملية كلها معلنة، بأخطائها. وKopilochka واحد منها.

  • iPhone
  • ويب
  • بوتات تيليجرام
  • ذكاء اصطناعي
كل المنتجات

عملية التطوير في القناة @sobral_ai